En février 2025, l'Ecole Supérieure des Forces de Sécurité Intérieure (ESFSI) du Ministère de l'Intérieur tunisien a organisé la deuxième session de sa cinquième formation intensive sur la sécurité intérieure. systèmes d'alerte précoce et indicateurs.
Cette session s'est appuyée sur la Session d'octobreLa formation s'est déroulée dans le cadre d'un programme de formation continue, en s'appuyant sur les résultats obtenus à l'époque. Dans le cadre d'un programme intensif de 35 heures mêlant cours, travaux dirigés et pratique, le Dr Hélène Lavoix a formé des officiers supérieurs à l'alerte précoce et aux indicateurs sur des questions d'intérêt.
La semaine s'est transformée en un atelier de haut niveau et de grande qualité, grâce aux discussions approfondies et riches avec les stagiaires, qui ont veillé à ce que les connaissances et les compétences transmises soient utilisables dans le contexte de leur travail. L'hospitalité de la direction générale de l'ESFSI a encore enrichi l'expérience.
L'activité est soutenue par le programme européen "CT-JUST" via Expertise France: "Ce programme multilatéral et transrégional vise à soutenir la stabilité régionale en renforçant la coopération transfrontalière et le système de justice pénale dans la lutte contre le terrorisme et la criminalité organisée. (News, "Le projet EU-Just-CT démarre ses activités au Maroc", EU Neighbours South, juin 2024).
La Chine est-elle en train de lancer une offensive stratégique contre la domination du secteur américain de l'intelligence artificielle (IA) et de la technologie ? Et si c'est le cas, quel est le sens de cette offensive chinoise ?
La question d'une offensive chinoise sur le secteur américain de la technologie et de l'IA a été de plus en plus pertinente au cours des derniers mois (par exemple, Foresight frontline : Gepolitics and Security Unpacked, "Tiangong and China's rising influence", podcast du Red Team Analysis Society, 6 décembre 2024).
Un épisode récent de cette offensive s'est déroulé en janvier 2025. Le 21 janvier, au lendemain de sa cérémonie d'investiture, le président Trump a annoncé le lancement de "Stargate", un vaste projet d'infrastructure d'IA. Cependant, le 20 janvier, DeepSeek, une "petite" start up chinoise, a lancé son nouveau modèle de raisonnement "DeepSeek R1", qui a fait vaciller Wall Street le 27 janvier (Deepseek.com, "Publication de DeepSeek-R1", 20 janvier 25).
Écouter "Tiangong and China's rising influence", une expérience d'utilisation de NotebookLM pour l'analyse des signaux faibles, Foresight Frontlines.
Bloomberg TV : "DeepSeek change la donne".
Cet article rappelle d'abord la séquence des événements pour Deepseek et Stargate et met en lumière des éléments de l'offensive chinoise.
Il explique ensuite comment l'"événement DeepSeek" peut être interprété comme une offensive stratégique chinoise à plusieurs niveaux sur le secteur américain de l'IA. Il se demande si cette séquence est un moment isolé ou, au contraire, si elle s'inscrit dans la dimension normative des tensions croissantes entre les États-Unis et la Chine. En effet, la dimension open source de nombreux modèles d'IA chinois, dont ceux de DeepSeek et d'Alibaba, crée la possibilité d'une dissémination des normes chinoises par rapport aux normes américaines (Hélène Lavoix, "La guerre entre la Chine et les États-Unis - La dimension normative, The Red Team Analysis Society(4 juillet 2022).
L'histoire de deux puissances d'IA
Chronologie de la "séquence DeepSeek" (en anglais)
Le 20 janvier 2025, le modèle chinois DeepSeek-R1 a été téléchargé (Deepseek.com, "Publication de DeepSeek-R1", 20 janvier 25DeepSeek-AI et al, "DeepSeek-R1 : Incentivizing Reasoning Capability in LLMs via Reinforcement Learning", 22 janvier 2025, arXiv:2501.12948v1Sarah Mercer, Samuel Spillard, Daniel P. Martin, "Brief analysis of DeepSeek R1 and its implications for Generative AI", 7 février 2025, arXiv:2502.02523v3). Par le biais de DeepSeek on peut accéder et utiliser librement le chatbot classique DeepSeek, la version de raisonnement DeepSeek R1, ainsi que la version de DeepSeek qui effectue des recherches sur le web.
Cela s'est passé exactement au moment de la cérémonie d'inauguration du second mandat du président Donald Trump.
Le 27 janvier 2025, l'application chinoise Deepseek est devenue l'application la plus téléchargée sur l'App Store d'Apple, aux États-Unis, et l'est restée jusqu'au 4 février (classement 27 Jan 25; classement 4 25 février).
Le même jour, le document accompagnant le "DeepSeek R1" concernant son développement et les coûts y afférents a déclenché un choc financier à Wall Street (Sinead Carew, Amanda Cooper et Ankhur Banerjee, "DeepSeek fait chuter les stocks d'IA ; Nvidia perd des parts de marché”, Reuters, 28 janvier).
Cette "séquence DeepSeek" perturbe l'annonce politique "Stargate" faite par le président Trump. Le concept central de ce projet mammouth d'infrastructure de l'IA est la construction d'un réseau de centres de données à travers les États-Unis continentaux (Clare Duffy, Ibid.).
Le projet Stargate prévoit la construction d'un réseau de dizaines de centres de données répartis sur le territoire continental des États-Unis. Ces centres auront pour mission d'entraîner les modèles d'IA produits par OpenAI.
Les informations sur les détails du projet américain Stargate sont encore un peu floues. Néanmoins, cette infrastructure d'IA à l'échelle du continent pourrait également fournir d'importantes ressources informatiques ainsi que des ressources en nuage.
En outre, selon OpenAI, cette gigantesque entreprise visera également à créer une intelligence générale artificielle (AGI).
"L'intelligence artificielle générale (AGI) est un domaine de recherche au sein de l'IA, ... qui vise à construire des machines capables d'exécuter avec succès n'importe quelle tâche qu'un être humain pourrait accomplir".
L'AGI fait partie du sous-domaine de la représentation des connaissances et du raisonnement de l'IA, et vise une IA ayant un niveau intellectuel analogue à celui du cerveau humain. Les AGI pourraient devenir capables de résoudre des problèmes très complexes (selon JASON - p.5).
Porte des étoiles et militarisation
Sachant qu'il existe également une dynamique massive de militarisation / armement de l'IA, on peut émettre l'hypothèse que le projet Stargate pourrait également avoir une dimension militaire / de sécurité nationale (Jean-Michel Valantin, "AI at War (2) - Se préparer à la guerre entre les États-Unis et la Chine ?”, The Red Team Analysis Society17 septembre 2024).
Force est de constater que cette dynamique de militarisation de l'IA englobe désormais la plupart des acteurs de l'industrie tech&AI américaine. Si, par exemple, en 2019, Google avait décidé de se retirer du projet Maven mené par le Pentagone, la guerre en Ukraine a profondément transformé les relations entre le secteur de l'IA et celui de la défense (Jean-Michel Valantin, "L'IA en guerre (I) - Ukraine“, La société d'analyse de l'équipe rouge8 avril 2024). En effet, Google a maintenant changé ses principes et a décidé d'accepter l'utilisation de l'IA dans les armes et la surveillance (e.g. Zena Assaad, "Google a renoncé à sa promesse de ne pas utiliser l'IA pour fabriquer des armes. Cette décision s'inscrit dans une tendance inquiétante“, The Conversation, 10 février 25). Aujourd'hui, la militarisation de l'IA est une tendance majeure des industries de l'IA et de la défense (Paul Scharre, Quatre champs de bataille, le pouvoir à l'ère de l'intelligence artificielle, WW Norton and Co, 2024).
Il se trouve que depuis 2024, OpenAI, tout comme Microsoft, est en pourparlers avec le Pentagone (Billy Mitchell, "L'OpenAI GPT 4o reçoit le feu vert pour une utilisation top secrète dans le nuage Azure de Microsoft”, Defensescoop(16 janvier 2025). En décembre 2024, Open AI et Anduril, une importante entreprise de défense, ont annoncé un partenariat commun. Anduril est spécialisée dans les systèmes militaires avancés, en particulier les systèmes d'armes autonomes, tels que les drones et les contre-véhicules sans pilote. Anduril s'est notamment engagée à soutenir l'armée ukrainienne (Patrick Tucker, "Can OpenAI power military drones defenses ? New partnership with Anduril offers clues", Première défense4 décembre 2024).
Son partenariat avec OpenAI "vise à améliorer les systèmes de défense nationaux qui protègent le personnel militaire américain et allié contre les attaques de drones et d'autres engins aériens".Anduril s'associe à OpenAI pour faire progresser le leadership des États-Unis en matière d'intelligence artificielle et protéger les forces américaines et alliées.”, Anduril, 14/4/2024). OpenAI pourrait apporter son expertise dans l'utilisation de l'IA pour traiter d'énormes volumes de données afin d'améliorer l'utilisation des drones. Ces derniers pourraient être utilisés pour sécuriser les États-Unis ou pour améliorer la réponse sur le champ de bataille (Patrick Tucker, ibid).
Ainsi, en raison de l'implication de ses principaux acteurs dans la défense, on peut constater que le projet Stargate possède une dimension militaire et de sécurité nationale inhérente.
Une offensive chinoise à IA multiple ? L'argent parle
Si les évolutions du secteur américain de l'IA sont très impressionnantes, il ne faut pas oublier qu'elles sont aussi fortement dépendantes d'investissements financiers récurrents et massifs. Selon l'étude DPI intelligent" Les États-Unis investissent le plus dans l'IA, avec $328 548 millions dépensés au cours des cinq dernières années - $67 911 millions pour la seule année 2023, soit une augmentation de 65,94% par rapport à celle de 2019″.Ces flux massifs d'investissement ont par exemple permis à OpenAI de former son modèle Chat GPT pour 2,5 milliards de dollars (Bill Tanner, "Les États-Unis en tête des investissements dans l'IA”, Le DPI intelligent, 8 août 2024).
Mise en évidence de la concurrence de l'IA chinoise aux États-Unis
Comme nous l'avons vu, le 20 janvier, alors que le président Trump prêtait serment, la start-up chinoise DeepSeek lançait son nouveau modèle de raisonnement "DeepSeek R1". Le 21 janvier, le président Trump annonce officiellement le lancement du projet américain Stargate. Le 27 janvier, DeepSeek-R1 est devenu le produit le plus téléchargé sur l'app store d'Apple (Ibid.).
DeepSeek est ainsi devenu un concurrent direct de l'OpenAI ChatGPT américain, ainsi que d'autres modèles, tels que Claude AI, Perplexity AI ou Google Gemini, entre autres.
Il est intéressant de noter que les modèles DeepSeek, y compris DeepSeek R1, sont des modèles open source. Par conséquent, son algorithme peut être librement téléchargé, utilisé et amélioré par n'importe qui dans le monde. (Hemanth Raju, "L'évolution de DeepSeek : un voyage à travers l'histoire, l'innovation et l'impact”, Moyen, 28 janvier 2025).
Règles monétaires
En l'occurrence, il semble que DeepSeek ait eu besoin de 6,5 millions de dollars pour entraîner son modèle. Pour ne rien arranger, DeepSeek utilise des puces Nvidia d'ancienne génération, et moins d'énergie que Chat GPT. Par ailleurs, l'architecture des semi-conducteurs est conçue de manière innovante et permet des gains d'efficacité impressionnants. En conséquence, la technologie chinoise permet d'atteindre des performances équivalentes à celles de ChatGPT selon Chatbot Arena LLM Leaderboardtout en étant 30 fois moins cher que le modèle GPT-4 de l'OpenAI (Isabella Wilkinson, "Trump, Stargate, DeepSeek : une ère plus imprévisible pour l'IA ?”, Chatham House, 7 février 2025).
Du côté américain, OpenAI a eu besoin de milliards de dollars pour créer ChatGPT. Depuis 2022 et la sortie de son chatbot, OpenAI a attiré de nombreux investisseurs, au premier rang desquels Microsoft. Ainsi, le 6 octobre 2024, après une nouvelle levée de fonds de $6,6 milliards, la valeur boursière d'OpenAI a atteint $157 milliards. OpenAI utilise également beaucoup les semi-conducteurs de nouvelle génération de Nvidia, qui sont coûteux et gourmands en énergie (Krystal Hu, "OpenAI conclut un financement de $6,6 milliards, avec des investissements de Microsoft et de Nvidia”, Reuters2 octobre 2024).
L'impact de la divergence entre les méthodes et les coûts de développement de DeepSeek et d'OpenAI a frappé Wall Street le 27 janvier 25. En ce terrible lundi, l'ampleur de la liquidation a frappé de plein fouet les actions du secteur de l'IA. Le secteur de l'IA a perdu collectivement mille milliards de dollars. Au premier rang, Nvidia, le géant américain des semi-conducteurs, a perdu $593 milliards en une journée. (Michael J. Davern et Matt Pinnuck, "DeepSeek bouleverse les idées reçues sur le coût de l'IA, laissant les géants américains de la technologie dans l'expectative”, La conversation, 28 janvier 2025).
De DeepSeek à Alibaba
Les 28 et 29 janvier, la reprise des valeurs technologiques américaines a permis de limiter les dégâts. Puis, le 29 janvier, le Chinois Alibaba a lancé le dernier modèle de son propre chatbot, censé être meilleur que celui de DeepSeek (Prasanth Aby Thomas, "Alibaba présente le modèle d'IA Qwen 2.5 Max qui "surpasse" DeepSeek”, ComputerWorld, 30 janvier 2025).
Ainsi, ces modèles d'IA chinois exercent une pression fantastique sur les stocks d'IA américains, ainsi que sur les stratégies technologiques et politiques des États-Unis en matière d'IA.
Par ailleurs, Deepseek et Alibaba Qwen étant des modèles à source ouverte, ils peuvent également rivaliser avec d'autres modèles de ce type, tels que le Llama américain de Meta ou le Mistral français.
Toute cette "séquence DeepSeek" est extrêmement intéressante, car elle peut très bien être analysée en termes géopolitiques et stratégiques.
Frappes stratégiques
Cible
Nous n'avons pas accès à l'historique du processus décisionnel qui a présidé à la publication de DeepSeek-R1. Toutefois, on peut supposer que la date de l'investiture du président Trump était largement connue en Chine. Par exemple, le président élu Trump avait invité le président chinois Xi Jinping à la cérémonie (Stephen Collinson, "Le RSVP de Xi est une rebuffade pour Trump, mais l'invitation à l'inauguration est toujours d'actualité”, CNN13 décembre 2024).
Le projet Stargate était également largement connu. En effet, le projet lui-même a été conçu pendant près de deux ans. Concernant son annonce officielle par le Président Trump, il faut noter qu'elle a été le résultat de plusieurs semaines de discussions entre Sam Altman, ses partenaires, Donald Trump et son équipe. Ainsi, l'annonce et sa date étaient tout sauf secrètes (Cecilia Kang et Cade Metz, "Comment Sam Altman a pris le contre-pied d'Elon Musk pour gagner la confiance de Donald Trump", The New-York Times, 8 février 2025).
Première grève
On peut donc émettre l'hypothèse que la sortie de DeepSeek-R1 a été délibérément programmée pour coïncider avec la semaine de l'investiture de Donald Trump et son auto-positionnement en tant que président de l'IA (Jean-Michel Valantin, "Géopolitique de Trump (1) - Trump, le président de la puissance de l'IA”, The Red Team Analysis Society(20 janvier 2025).
Or, comme nous l'avons vu précédemment, le secteur américain de l'IA est basé sur un modèle à forte intensité de ressources. En revanche, la manière dont DeepSeek a développé son modèle jette un doute sur la logique des investissements gigantesques impliqués dans l'approche américaine. En effet, les entreprises chinoises atteignent le même type de résultats et de qualité qu'OpenAI, tout en utilisant des modèles plus efficaces et moins gourmands en ressources.
Cette situation remet donc en question le modèle économique et l'approche technologique de l'industrie américaine de l'IA.
Deuxième grève
Puis, le 29 janvier, Alibaba, la société chinoise de vente au détail en ligne qui surpasse Amazon, lance Qwen 2.5, son propre robot de conversation, censé améliorer DeepSeek-R1. Ainsi, implicitement, le dernier modèle Qwen est positionné comme un autre modèle égal ou supérieur au Chat GPT et à d'autres LLM américains.
En d'autres termes, les entreprises chinoises de technologie et d'IA "encerclent" littéralement OpenAI, qui est au cœur du projet Stargate. Parallèlement, elles menacent également les autres modèles d'IA américains.
Guerre normative
Du point de vue de la guerre normative, cette "prolifération de meilleurs modèles moins chers" peut apparaître comme une "guerre éclair" chinoise. En effet, comme le démontre Hélène Lavoix, la compétition et l'escalade entre les Etats-Unis et la Chine se joue aussi et surtout au niveau normatif (Hélène Lavoix, "La guerre entre la Chine et les États-Unis - La dimension normative”, The Red Team Analysis Society(4 juillet 2022).
Le fait qu'après l'offensive normative de DeepSeek, Alibaba ait lancé une "deuxième frappe" a permis à ces acteurs chinois de contester la domination des États-Unis dans le domaine de l'IA et des normes connexes. Dans le même temps, ils s'imposent sur le champ de bataille normatif pour longtemps.
Armer le magasin
Par conséquent, dans la confrontation entre la Chine et les États-Unis, en raison de sa nature normative, cette offensive chinoise apparaît comme fortement subversive.
En effet, l'Appstore d'Apple est l'un des principaux moteurs du succès de DeepSeek grâce aux téléchargements globaux que la boutique en ligne permet. Il se trouve que l'Appstore géré par Apple est le magasin en ligne le plus dominant pour les applications au niveau mondial. L'Appstore joue un rôle important dans la capitalisation d'Apple en tant qu'entreprise américaine la plus précieuse au monde, avec une capitalisation boursière d'environ 3 400 milliards d'USD (Anser Haider, "Apple augmente ses parts de marché dans le domaine des jeux, tandis que l'App Store domine l'espace mobile”, S&P Global, 24 juin 2022 et "capitalisation boursière d'Apple", Entreprisesmarketcap, 10 février 2025.
Parallèlement, c'est également l'app store d'Apple qui devient un support majeur du succès technologique et normatif chinois de DeepSeek au niveau mondial. L'impact du modèle chinois sur le marché américain de l'IA se déploie à travers ces plateformes américaines.
Ainsi, le DeepSeek chinois utilise la domination technologique des États-Unis contre les valeurs boursières de l'IA américaine d'une part, et d'autre part pour propager les normes chinoises en termes d'IA et peut-être aussi en termes de contenu. Ainsi, on peut comprendre les frappes jumelles DeepSeek / Alibaba's Qwen comme une remarquable offensive subversive.
Subversion de la sécurité nationale des États-Unis ?
La dimension subversive de la "frappe technologique, financière et normative de DeepSeek-Alibaba" affecte également la sécurité nationale des États-Unis.
Comme le pouvoir d'une organisation ou d'un État se situe à l'intersection de ses capacités réelles et de la perception de ces capacités, l'attaque chinoise contre l'IA affaiblit la perception du potentiel de puissance du secteur américain de l'IA. Ensuite, en jetant le doute sur l'efficacité et la domination de la technologie d'IA américaine, elle étend cette perception perturbatrice au partenariat entre les entreprises du secteur de l'IA et les entreprises de défense américaines, par exemple OpenAI et Anduril. Par conséquent, c'est l'appareil de sécurité nationale américain lui-même qui apparaît comme affaibli. En conséquence, la sécurité nationale des États-Unis est devenue moins sûre.
Autre exemple, la "frappe de l'IA chinoise" a également un effet subversif sur le projet Stargate ainsi que sur les différents responsables politiques, technologiques et financiers américains, qu'ils soient civils ou militaires, qui promeuvent ce projet.
Toujours au niveau normatif, l'offensive de DeepSeek et d'Alibaba "entoure" les normes d'IA américaines de normes d'IA chinoises. Ce mouvement fonctionne à la fois comme un encerclement et comme une conversion progressive des utilisateurs d'outils d'IA américains en utilisateurs d'outils d'IA chinois.
Cette conversion apparaît comme une nouvelle version de l'utilisation stratégique chinoise de l'espace, projetée dans la "dimension normative". En effet, dans la pensée stratégique chinoise, certains espaces sont "utiles" au déploiement de la stratégie chinoise et à l'influence de la Chine. C'est aussi pourquoi chaque "espace utile" est lié, et "utile", à d'autres "espaces utiles". Par exemple, les différents pays impliqués dans le déploiement de la stratégie chinoise sont des "espaces utiles" pour la Chine.
Stratégie dimensionnelle
Cette philosophie des flux spatiaux et temporels constitue le matériau de base de la tradition stratégique chinoise. Comme Scott Boorman, Arthur Waldron et David Lai, entre autres, l'établissent clairement, cette tradition est à la base du wéiqí (圍棋), plus connu sous son nom japonais de "Go", un jeu de stratégie de plateau.
Ce jeu très ancien, né en Chine probablement vers 1000-400 av. J.-C., souligne l'importance de maîtriser l'espace, y compris l'espace qui semble appartenir à l'adversaire (Petter Shotwell, "Le jeu de go : Spéculations sur ses origines et son symbolisme dans la Chine ancienne", American Go Association, 2008 ; Arthur Waldron, "Les classiques militaires de la Chine"(Joint Forces Quarterly, printemps 1994). La stratégie consiste à "convertir" cet espace en son propre espace. Pour ce faire, il faut "encercler et conquérir" les pièces, c'est-à-dire l'espace de l'adversaire.
La stratégie des espaces utiles
Pour gagner la partie, l'objectif principal est d'attaquer la stratégie de l'adversaire et pas "seulement" son espace. Cette philosophie stratégique imprègne certains des plus importants ouvrages stratégiques chinois, tels que l'ouvrage de Sun Zi L'art de la guerre.
Elle a été à l'origine de certains développements stratégiques majeurs au cours du XXe siècle. Par exemple, la "guerre révolutionnaire" de Mao contre le Japon et les militaires nationalistes ont utilisé cette stratégie (Scott Boorman, ibid). Comme nous l'avons vu, elle est également à l'origine de la gigantesque initiative "Belt & Road" (Jean-Michel Valantin, Section "La Chine et l'initiative "Belt and Road""., The Red Team Analysis Society).
Dès lors, dans ce contexte et cette tradition stratégiques, se pose la question de l'" utilité " de l'appstore d'Apple. Cette "utilité" apparaît dans le contexte du déploiement mondial de l'influence chinoise à travers le succès planétaire de DeepSeek et consorts (David Lai, ibid).
Le roi américain de l'IA n'est pas mort, mais il souffre. Le "jeu des trônes" de l'IA entre les États-Unis et la Chine a commencé. L'hiver chinois s'annonce-t-il pour le secteur américain de l'IA ?
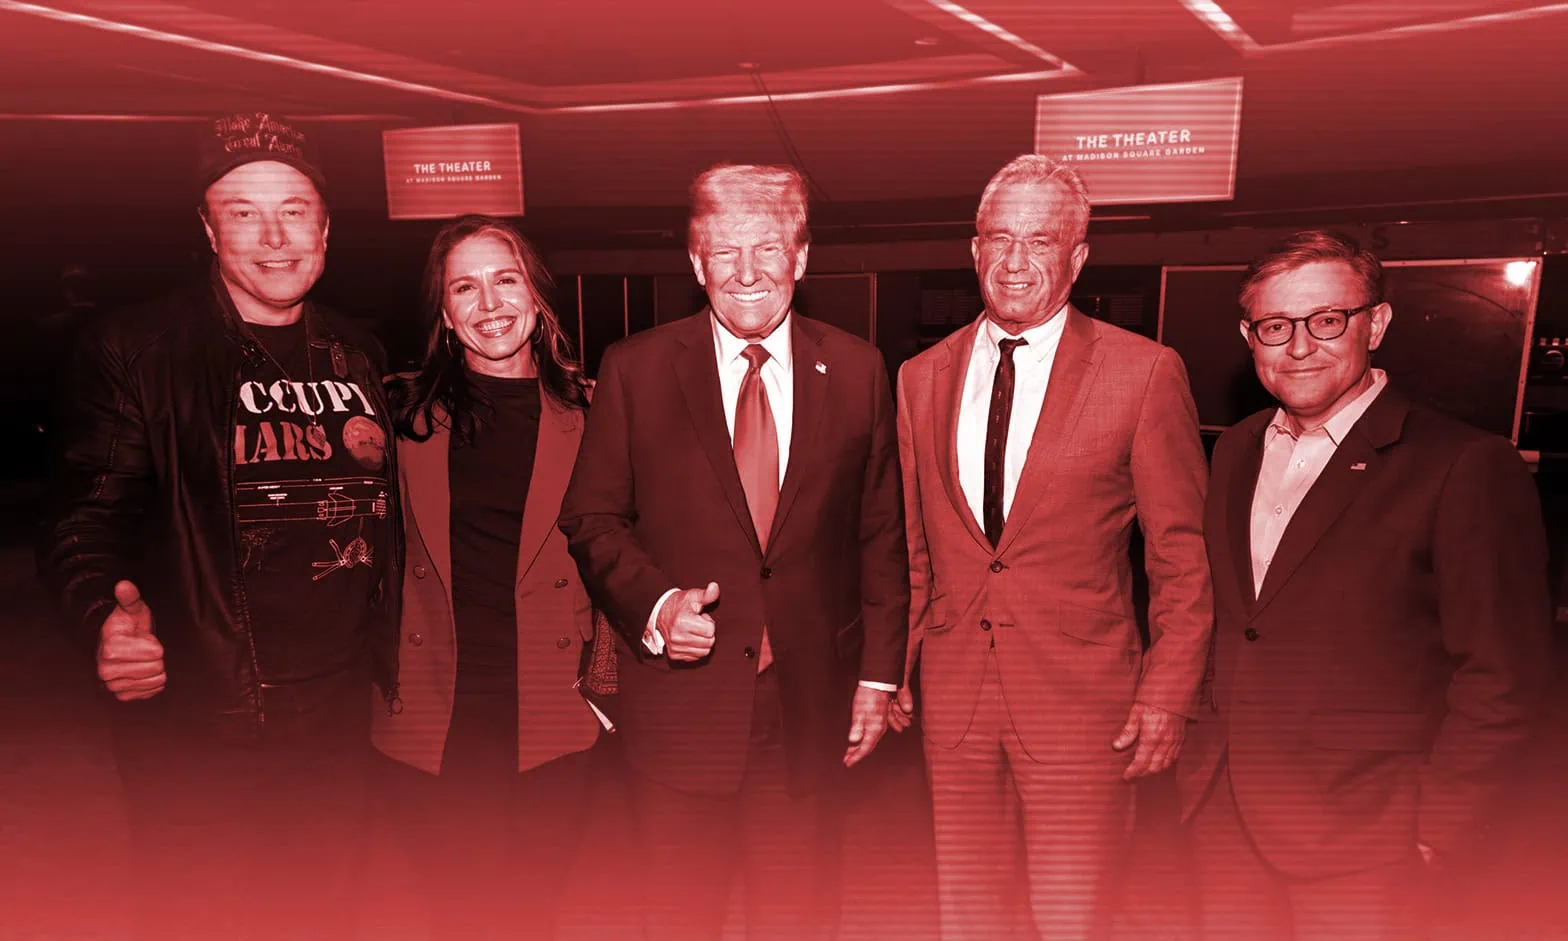
(Donald Trump avec Elon Musk, Tulsi Gabbard, RFK Jr, et Mike Johnson Crédit photo : du bureau du président de la Chambre des représentants Mike Johnson - Domaine public )
Ces déclarations ont eu lieu pendant la transition présidentielle. L'équipe de transition est dominée par un réseau de personnalités de haut niveau du secteur de la tech et de l'IA. C'est le cas, par exemple, de David Sacks, investisseur massif dans la tech qui est le "Crypto and AI Czar" de l'équipe de transition ("Crypto and AI Czar").Qui est qui dans l'entourage de Trump dans la Silicon Valley ?", BestofAI, via Financialpost.com, 19 décembre 2024).
Il faut également noter que le vice-président J. D. Vance a un passé d'investisseur en capital-risque dans le monde des affaires technologiques. Il est notamment proche de Peter Thiel, l'un des plus puissants milliardaires de la technologie, fondateur de Palantir (Erin Mansfield, "Peter Thiel et JD Vance : Comment le fondateur de Paypal a stimulé la carrière politique du candidat VP”, USA Today17 juillet 2024).
Comme nous le verrons, la confrontation de ces déclarations et des intérêts de la communauté de l'IA révèle certains des principaux moteurs des orientations politiques de la présidence Trump.
Le Groenland et le Canada sont d'une importance cruciale pour le développement de l'industrie nationale de l'IA. En effet, le développement extrêmement rapide de ce secteur consomme des ressources énergétiques et minérales croissantes.
L'identification du Canada comme cible stratégique de sa politique étrangère est donc parfaitement logique d'un point de vue stratégique (Minéralisation en terres rares au Groenland, Eurare).
Nous émettons donc l'hypothèse que les lignes directrices du président Trump concernant le Canada et le Groenland sont également celles de la définition de l'intérêt national des États-Unis selon l'IA/les ressources stratégiques au début de sa présidence.
Dans cet article, nous examinerons la manière dont l'intérêt de la présidence "Trump II" pour le développement de l'IA s'enracine dans les réseaux de pouvoir de la Silicon Valley ainsi que dans la dynamique de développement du secteur de l'IA. Ensuite, nous soulignons que les déclarations sur le Canada et le Groenland révèlent l'intérêt croissant du secteur de l'IA pour les ressources énergétiques et minérales. Enfin, nous étudions ce que ces évolutions signifient en termes géopolitiques et stratégiques pour la "puissance de l'IA" américaine.
Donald Trump II et l'IA
Nous sommes une famille f.AI.mily
La seconde campagne présidentielle de Donald Trump semble avoir été fortement soutenue par une partie de l'industrie technologique, dont l'IA, et certaines de ses principales figures. Parmi eux, le réseau de Peter Thiel semble assez important.
Marc Andreesssen est une autre figure majeure du réseau. Il est un investisseur majeur dans des entreprises de la tech et de l'IA, par exemple AirBnB, FaceBook ou Coinbase entre autres. Marc Andreessen semble être un recruteur actif pour l'administration Trump (Sarah Mac Bride, "Voici la liste des leaders de la technologie qui rejoignent le nouvel entourage de Trump dans la Silicon Valley", de Bloomberg,, Business Standard, 20 décembre 2024).
Si Microsoft, Facebook et Amazon n'ont pas été très loquaces à l'égard de Donald Trump pendant la majeure partie de la campagne présidentielle, certains mouvements semblent importants à noter.
Par exemple, Jeff Bezos, multimilliardaire, fondateur d'Amazon et propriétaire du Washington Post, qui penche historiquement du côté démocrate, a ordonné à la rédaction de ne soutenir aucun candidat (Adas Gold et Brian Stelter, "Le Washington Post ne soutiendra pas de candidat à l'élection présidentielle de 2024 après la décision de Bezos“, CNN25 octobre 2024). Ce déménagement a constitué une bifurcation historique pour cet important point de vente.
Certains membres de ce réseau technologique feront partie du gouvernement de Trump. Par exemple, David Sacks, ex-employé de Peter Thiel et d'Elon Musk chez Paypal, sera le "tsar de l'IA et de la cryptographie" de la Maison Blanche. Trae Stephens, ex-associé général de "Fonds du fondateur"Le secrétaire d'État à la Défense, Peter Thiel, qui a créé un fonds d'investissement dans les technologies, notamment l'IA, pourrait devenir secrétaire d'État adjoint à la Défense.
En fait, ces personnes et les réseaux personnels, corporatifs, institutionnels, politiques et financiers qui les relient représentent littéralement de vastes pans du secteur technologique américain et de l'industrie de l'IA. Il est également intéressant de noter que de grandes entreprises comme, entre autres, Palantir, Anduril, Starlink sont des moteurs de la militarisation de l'IA (Roberto J. Gonzalez, La guerre virtuelle, la quête de l'automatisation des conflits, de la militarisation des données et de la prédiction de l'avenirOakland, University of California Press, 2022).
On pourrait dire que l'omniprésence d'Elon Musk autour de Donald Trump personnifie les interdépendances entre les intérêts croissants des industries de l'IA et de l'intérêt national américain. En effet, Elon Musk fait partie des multiples réseaux qui relient les milliardaires de la technologie de la Silicon Valley, ainsi que leurs industries.
Ces réseaux relient également ces mêmes personnes et industries à la communauté de la sécurité nationale et de la défense des États-Unis ( Jean-Michel Valantin, "L'IA en guerre (1) - Ukraine”, The Red Team Analysis Society3 avril 2024). Sachant que la branche militaire est un élément central de l'État, la militarisation de l'IA apparaît également comme une dynamique majeure de son intégration institutionnelle (Ian Morris, La guerre, à quoi ça sert ? Conflits et progrès de la civilisation, des primates aux robotsFarrar, Strauss et Giroux, 2014).
Ainsi, du point de vue de l'analyse de réseau, ces entreprises sont littéralement des nœuds qui relient l'industrie de l'IA au secteur militaire. Elles sont les moteurs de la mise en œuvre industrielle, stratégique et opérationnelle de l'intérêt national américain.
Intérêt national
Comme l'explique Hélène Lavoix, "l'intérêt national américain" est simple. Il s'agit essentiellement de protéger la sécurité du peuple américain (ISSG). Comme l'explique la fiche d'information de la SDN 22, il se décompose en trois intérêts nationaux vitaux pour les États-Unis :
"La protection du peuple américain, L'expansion de la prospérité de l'Amérique, La réalisation et la défense de nos valeurs démocratiques".
NDS 22 Factsheet " (Hélène Lavoix, "L'intérêt national américain”, The Red Team Analysis Society, 22 juin 2022).
Aujourd'hui, le premier et le deuxième point de cette liste apparaissent comme étroitement liés au développement du secteur de l'IA.
Croissance
En effet, selon les prévisions de marché de Statista, le secteur américain de l'IA connaît une croissance explosive. Sa taille totale était de 25,65 milliards USD en 2020. Ensuite, elle était de 54,87 milliards USD en 2021 et de 34,67 milliards USD en 2022, qui était une année d'ajustement. Elle a ensuite atteint 37,23 milliards USD en 2023 et 50,17 en 2024. La croissance du secteur américain de l'IA pourrait atteindre 66,21 milliards USD en 2025. Si le secteur continue de croître à ce rythme, il pourrait atteindre 223,61 milliards USD en 2030 ("Intelligence artificielle - États-Unis”, Statistiques).
Ainsi, toujours selon Statista, ce taux de croissance correspond à 1,22% du PIB américain en 2022 à 1,51% en 2023 et 3,23% en 2024. Elle pourrait atteindre 5,13% en 2025. À ce rythme, toutes choses égales par ailleurs, le secteur américain de l'IA pourrait représenter l'équivalent de 14,19% du PIB américain en 2030.
Cette croissance va de pair avec l'augmentation du nombre d'utilisateurs américains. Ils étaient 48,13 millions en 2020, 59,72 en 2021, 75,07 en 2022, 92,78 en 2023, 112,60 en 2024. Par hypothèse, le nombre d'utilisateurs américains de l'IA pourrait atteindre 138 millions en 2025. En 2030, il pourrait être de 241,50 millions de personnes, sur une population totale de 350 millions de personnes (Statista, ibid).
Le mammouth des semi-conducteurs
Ce taux de croissance explosif alimente une demande intense en semi-conducteurs. Cette demande est le moteur de la transformation de Nvidia. Cette entreprise est le principal producteur américain de semi-conducteurs et, en 2024, elle est devenue l'une des deux entreprises américaines les plus précieuses.
En d'autres termes, le secteur américain de l'IA est en train de devenir un puissant moteur économique. Son rythme de croissance est porté par la particularité même des technologies de l'IA. En effet, ces technologies intègrent tous les secteurs, de l'agriculture aux transports en passant par la robotique, la gestion, la sécurité, l'influence internationale et la guerre (Hélène Lavoix, " Agriculture intelligente, pouvoir international et intérêt national”, The Red Team Analysis Society, 11 avril 2019 et Hélène Lavoix, "Explorer les impacts en cascade avec l'IA”, The Red Team Analysis Society, 17 mai 2023 et "Portail de l'IA - Comprendre l'IA et anticiper un monde intégrant l'IA”, Le Red Team Analysis Society) .
Ainsi, il apparaît que l'implication du secteur de l'IA en faveur de Donald Trump représente également son implication en faveur des orientations politiques de son administration.
Du Groenland et du Canada à l'IA des États-Unis
Dans ce contexte, l'intérêt du président Trump pour le Canada et le Groenland apparaît comme étroitement lié aux besoins de l'industrie américaine de l'IA en matière de production d'électricité et de ressources minérales.
En effet, la croissance rapide des utilisations de l'IA et son ampleur exercent une pression considérable sur les capacités de production d'électricité des États-Unis.
L'écart énergétique
Selon Goldman Sachs, la demande en énergie des centres de données est restée stable. Au niveau mondial, -ces infrastructures consommaient entre 1% et 2% de l'énergie totale. Cependant, cette demande pourrait augmenter de 160% d'ici 2030. Ce pic est intrinsèquement lié au développement de l'IA. En effet, si une recherche Google consomme O,3 watt par heure, une seule requête Chat GPT consomme 2,9 watt-heure d'électricité ("GS Sustain : Croissance générationnelle : L'IA, les centres de données et la prochaine montée en puissance des États-Unis”, Goldman Sachs29 avril 2024).
Toujours selon Goldman Sachs, les centres de données consomment déjà 3% de la production électrique américaine. Cependant, cette demande pourrait atteindre 8% d'ici 2030. Pour répondre à cette demande, les États-Unis devront produire 47 gigawatts de capacité électrique supplémentaire. Ainsi, comme l'établit Hélène Lavoix, le projet d'une "renaissance nucléaire américaine" (Hélène Lavoix, "Vers une renaissance nucléaire américaine ?” The Red Team Analysis Society15 octobre 2024).
A ces besoins énergétiques s'ajoutent ceux des usages de l'IA. Leur croissance déstabilise le marché américain de l'électricité, ce qui contribue à la nécessité d'une "renaissance nucléaire" (Lavoix, Ibid.). Ainsi, l'intérêt théorique pour les Etats-Unis d'avoir un meilleur accès à l'uranium, au pétrole, au gaz et à l'hydroélectricité canadiens (Hélène Lavoix, "De l'uranium pour la renaissance nucléaire américaine (2) : Vers une course géopolitique mondiale”, The Red Team Analysis Society 18 janvier 2025).
La traduction des besoins énergétiques émergents de l'industrie de l'IA dans le discours politique prend de nombreuses formes. Par exemple, il convient de citer Eric Schmidt, cofondateur de Google. Lors d'une conférence à l'université de Stanford, il a déclaré que :
" Je suis allé à la Maison Blanche et je leur ai dit que nous devions devenir les meilleurs amis du Canada,.... Parce qu'ils ont... BEAUCOUP d'énergie hydroélectrique et que nous (les États-Unis) n'en avons pas assez... Donc, l'alternative, ce sont les Arabes... mais ils ne vont pas adhérer à nos règles de sécurité nationale... alors que les États-Unis et le Canada font partie d'un continent géant...".
Eric Schmidt, "Pas supprimé une seconde - L'ex-PDG de Google Schmidt a été invité à prononcer un discours (réunion confidentielle).
Il se trouve que l'accès à la Maison Blanche est possible pour Eric Schmidt car de 2018, (pendant la première présidence Trump), à 2021, (pendant la présidence Joe Biden), il a été président du conseil d'administration du Commission nationale de sécurité sur l'IA. À ce titre, il est une voix importante dans le domaine de la co-intégration du secteur de l'IA et de l'État fédéral, de la communauté de la sécurité nationale et de la société civile américaine. Il faut noter que l'une des principales recommandations de la commission est que "le gouvernement américain doit s'engager dans la compétition de l'IA et s'organiser pour la gagner".
Il semble donc possible d'interpréter les déclarations du président Trump sur le fait que le Canada devienne le "51e État" de la fédération américaine comme une "traduction officielle" de l'importance stratégique du Canada pour le développement de l'industrie et de la puissance de l'IA aux États-Unis. Elle traduit également l'inquiétude croissante du secteur de l'IA quant à l'accès à suffisamment d'énergie pour soutenir sa croissance.
Un monde d'IA (très) matériel
Les besoins matériels du secteur américain de l'IA ne se limitent pas à l'énergie. Ce secteur industriel a besoin de quantités massives de minéraux de terres rares. Ces éléments sont essentiels pour produire les semi-conducteurs nécessaires aux ordinateurs d'IA. Toutefois, les principales mines et capacités de raffinage de ces minéraux ont été développées en Chine. Cette situation a créé une dépendance de fait entre les pays et les entreprises qui ont besoin de terres rares et de leur raffinage et la Chine (Inkster, ibid).
Ces minéraux sont indispensables à la production de semi-conducteurs. Ils sont donc d'une importance vitale pour Nvidia, par exemple. Il se trouve que Pékin impose actuellement une interdiction sur les exportations de terres rares ainsi que sur les technologies de traitement des terres rares vers les États-Unis.
Dans ce contexte, lorsque le président élu Trump exprime son intérêt pour "l'achat du Groenland", il convient de noter qu'il existe d'importants gisements de différents éléments de terres rares au Groenland. "Pourquoi le monde se tourne-t-il vers les métaux à base de terres rares du Groenland ?”, Réseau d'actualités sur l'innovation, Innovation News Network, 03 août, 2023).
Il se trouve que le Groenland se trouve dans la sphère juridique euro-danoise. Cependant, le pays fait partie de la sphère de défense américaine depuis 1941. En effet, le Groenland accueille la base aérienne/spatiale de Pittuflik, également connue sous le nom de "base de Thulé".
Ainsi, à l'ère de l'IA, les gisements de terres rares augmentent fortement la valeur stratégique du Groenland pour les États-Unis. Ses déclarations sont la façon dont le président Trump traduit cette dynamique en une ligne directrice politique.
Le président de la puissance américaine en matière d'IA
En d'autres termes, il est très probable que le second mandat du président Donald Trump verra l'intégration stratégique du secteur de l'IA au statut des États-Unis en tant que grande puissance du 21e siècle.
Vers l'État IA
Cette dynamique s'exprime déjà de manière institutionnelle, avec la création du Department of Government Efficiency (DOGE). Présidée par Elon Musk et coprésidée par Vivek Ramaswamy, cette commission consultative présidentielle a pour mission de promouvoir la technologie comme moyen de réduire le nombre d'agences fédérales et d'employés.
La mission principale de la commission est de mener "trois grands types de réformes : les abrogations réglementaires, les réductions administratives et les économies de coûts". Certains des objectifs de la commission sont de redéfinir l'efficacité du gouvernement dans un contexte numérique et technologique en rapide évolution (Ross Gianfortune, "Les réformes proposées par la DOGE sont axées sur la technologie et l'efficacité., GOVCIO Recherche sur les médias, 01/06/2025).
En d'autres termes, le DOGE va (essayer de) mener à la fois l'intégration des technologies actuelles, c'est-à-dire l'intelligence artificielle, à l'Etat fédéral, tout en réduisant la réglementation dans le secteur technologique (Ross Gianfortune, ibid). Ces objectifs semblent d'ailleurs assez clairement alignés sur les recommandations développées par la Commission de sécurité nationale sur l'IA, présidée par Eric Schmidt (Schmidt, ibid, voir ci-dessus).
Ceci suggère fortement qu'il existe des continuités entre les travaux de la commission qui a publié ses résultats en 2021 et le programme de la DOGE en 2024-2025. Cette continuité apparaît notamment dans la mise en commun des objectifs 2021 de la Commission qui énoncent les besoins de projection du secteur de l'IA dans les institutions gouvernementales ainsi que dans le tissu de la société américaine et la mission annoncée de la DOGE, qui apparaît comme une traduction opérationnelle de ces objectifs.
Vers une escalade géopolitique de l'IA ?
Il ne faut pas oublier que ces objectifs s'inscrivent dans le contexte d'une militarisation et d'une militarisation rapides de l'IA. L'un des moteurs de cette dynamique est la demande de technologie de l'armée américaine. La concurrence avec la Chine, l'autre grande puissance, en est un autre. Et la Chine mène également une "intelligentisation" rapide de ses forces militaires (Jean-Michel Valantin, "AI at War (2) - Se préparer à la guerre entre les États-Unis et la Chine ?”, The Red Team Analysis Society17 septembre 2024).
Ainsi, la seconde présidence Trump pourrait très bien être considérée comme la structure politique qui va produire la forme américaine du pouvoir politique et de la gouvernance de l'IA. Cela pourrait se produire en canalisant la révolution de l'IA dans le fonctionnement même du gouvernement fédéral
Cette canalisation de l'IA imprègne déjà le processus de définition des États-Unis en tant que grande puissance géopolitique. Ainsi, cette dynamique pourrait devenir la version politique américaine de ce qu'Hélène Lavoix définit comme le pouvoir de l'IA dans un monde d'IA (("L'intelligence artificielle au service de la géopolitique - Présentation de l'IA”, The Red Team Analysis Societyle 27 novembre 2017).
Il faut maintenant voir comment la puissance de l'IA américaine va interagir avec ses alliés et ses ennemis.
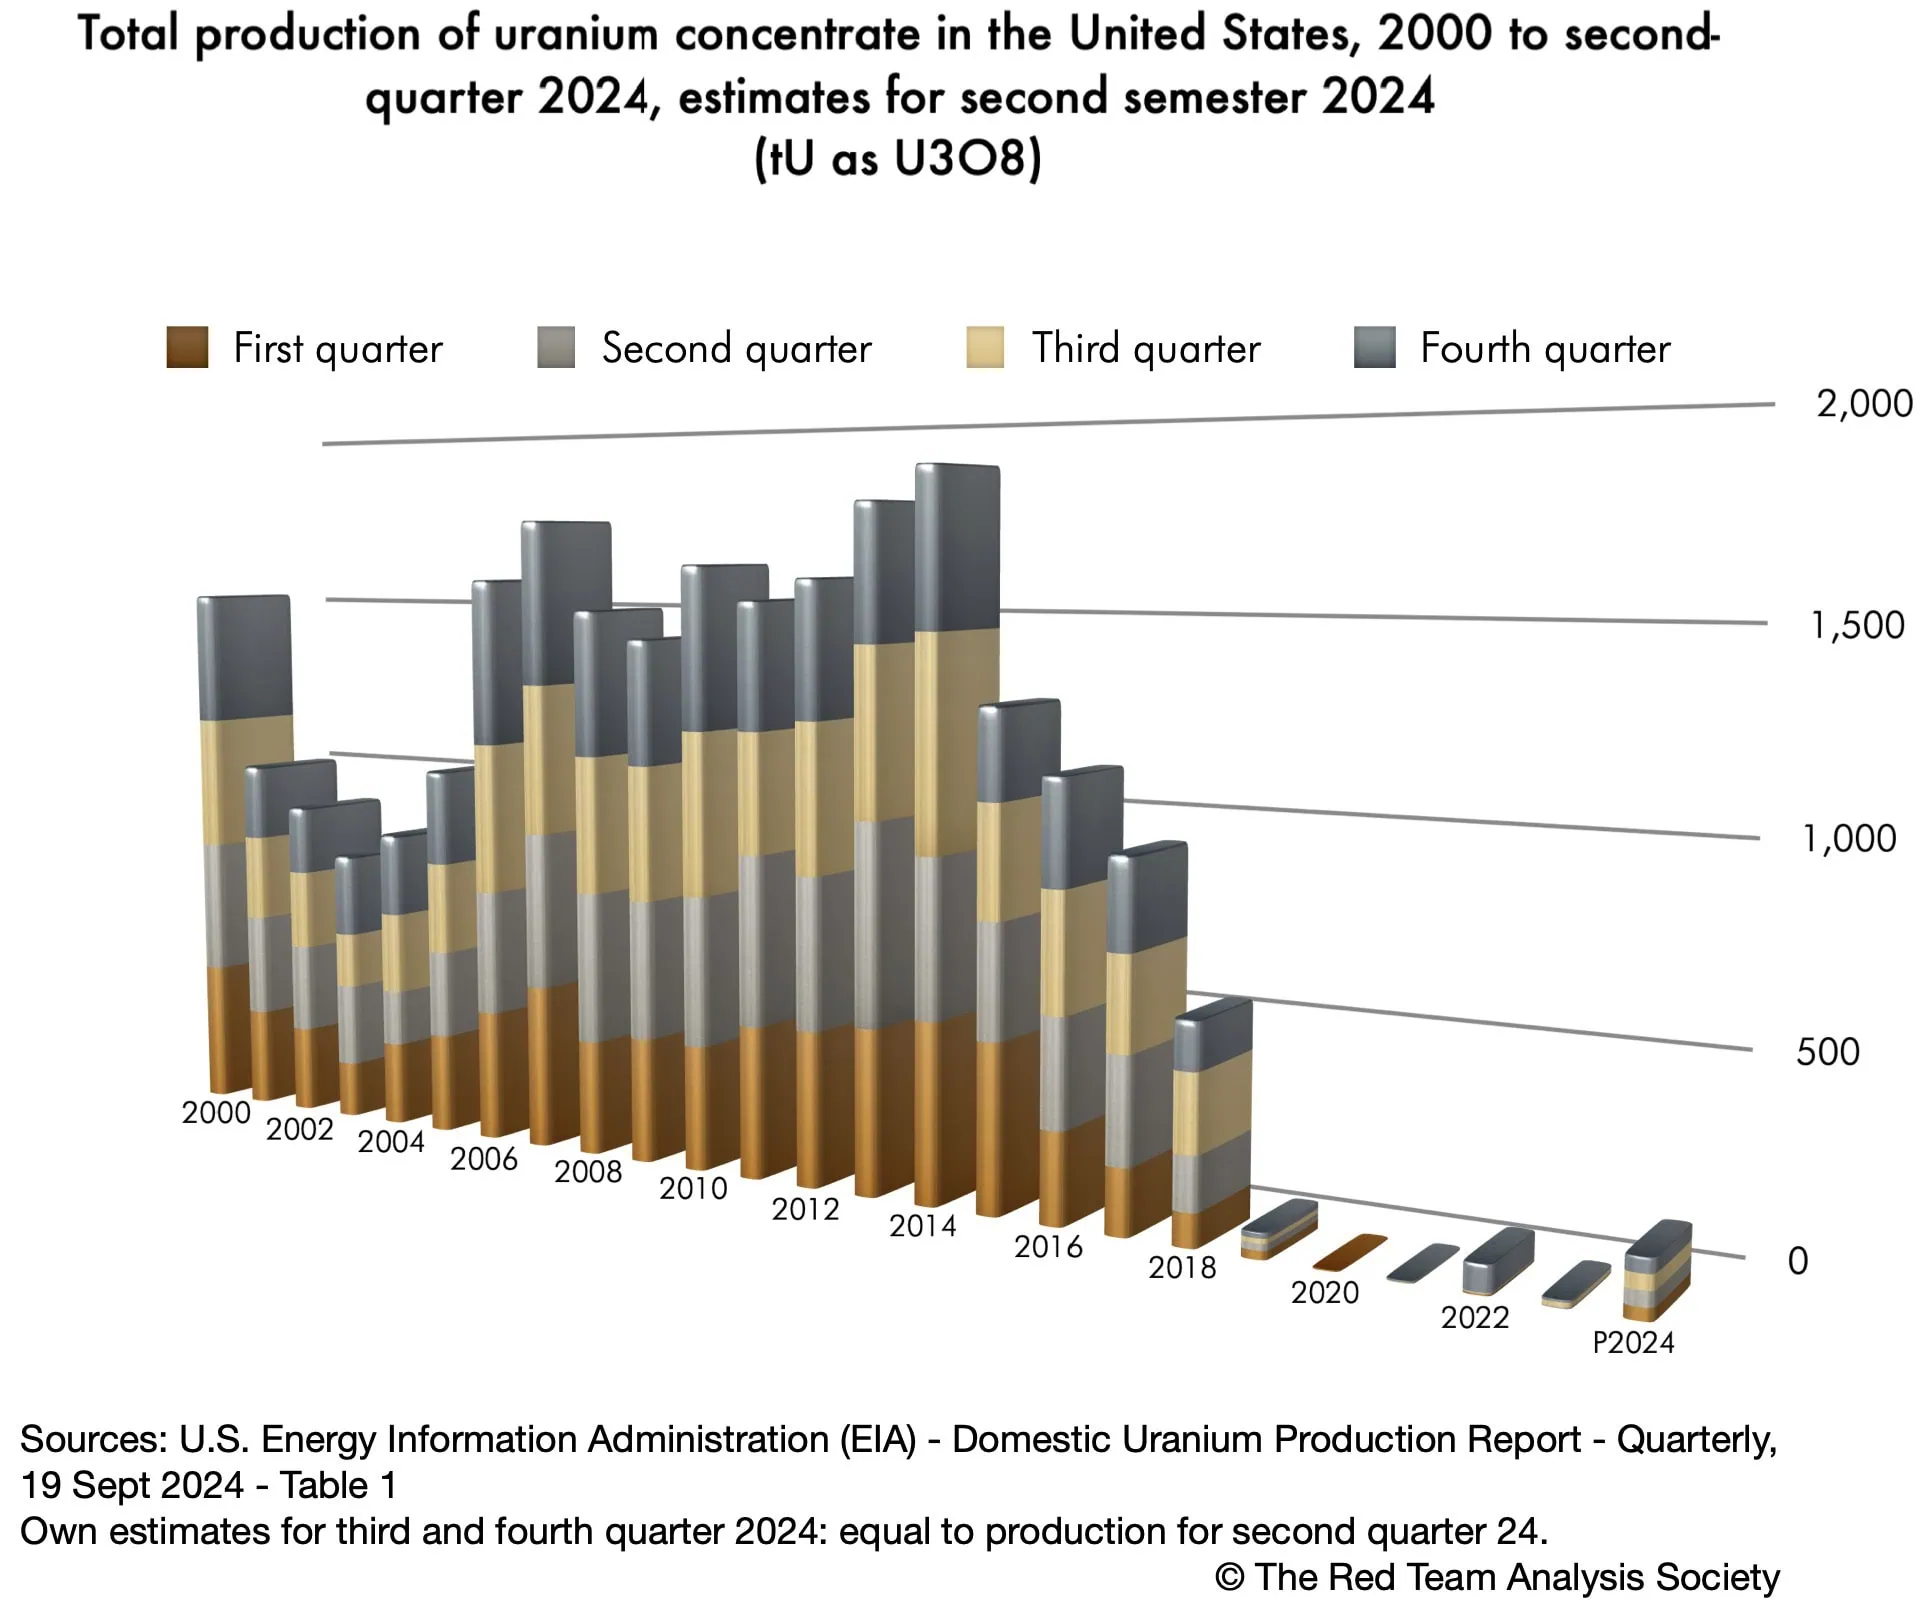
Les besoins en uranium engendrés par le projet de renaissance nucléaire américain sont immenses et sans précédent (voir Hélène Lavoix, "De l'uranium pour la renaissance nucléaire américaine : Répondre à des besoins sans précédent (1)“, The Red Team Analysis Society27 novembre 2024). Cependant, la production d'uranium aux États-Unis, les réserves et les ressources américaines d'uranium, ainsi que l'implication des entreprises américaines dans l'extraction d'uranium sont toutes insuffisantes pour permettre aux États-Unis de répondre à leurs besoins futurs en uranium (Ibid.).
Les États-Unis devront donc augmenter leur approvisionnement en uranium à l'étranger, probablement par l'intermédiaire de sociétés étrangères. Nous devons donc examiner la situation de l'offre et de la demande d'uranium au niveau mondial. Nous devons le faire en tenant compte de l'impact sur l'offre mondiale d'uranium des nouveaux besoins potentiels en uranium des États-Unis.
C'est pourquoi nous nous concentrons tout d'abord sur la création d'un écart mondial entre l'offre et la demande, provenant notamment des besoins en uranium des États-Unis, mais aussi de ceux de la Chine. Ensuite, nous mettons en évidence les conséquences majeures de cet écart entre l'offre et la demande d'uranium au niveau mondial, soit la hausse des prix de l'uranium, la nécessité de créer de nouvelles mines et usines de traitement et une concurrence géopolitique acharnée pour l'uranium. À partir de là, finalement, nous identifions comment, dans le futur, les États-Unis pourraient répondre à leurs besoins en uranium. Nous envisageons notamment des changements de normes pour l'ordre international, comme déjà envisagé par le président américain Trump.
Nota : Dans cet article, nous entendons par ressources [en uranium] les ressources mesurées et indiquées, c'est-à-dire celles qui sont évaluées avec le plus haut degré de "confiance géologique" (cf. glossaire).
Les États-Unis et la Chine : La création d'un écart mondial entre l'offre et la demande
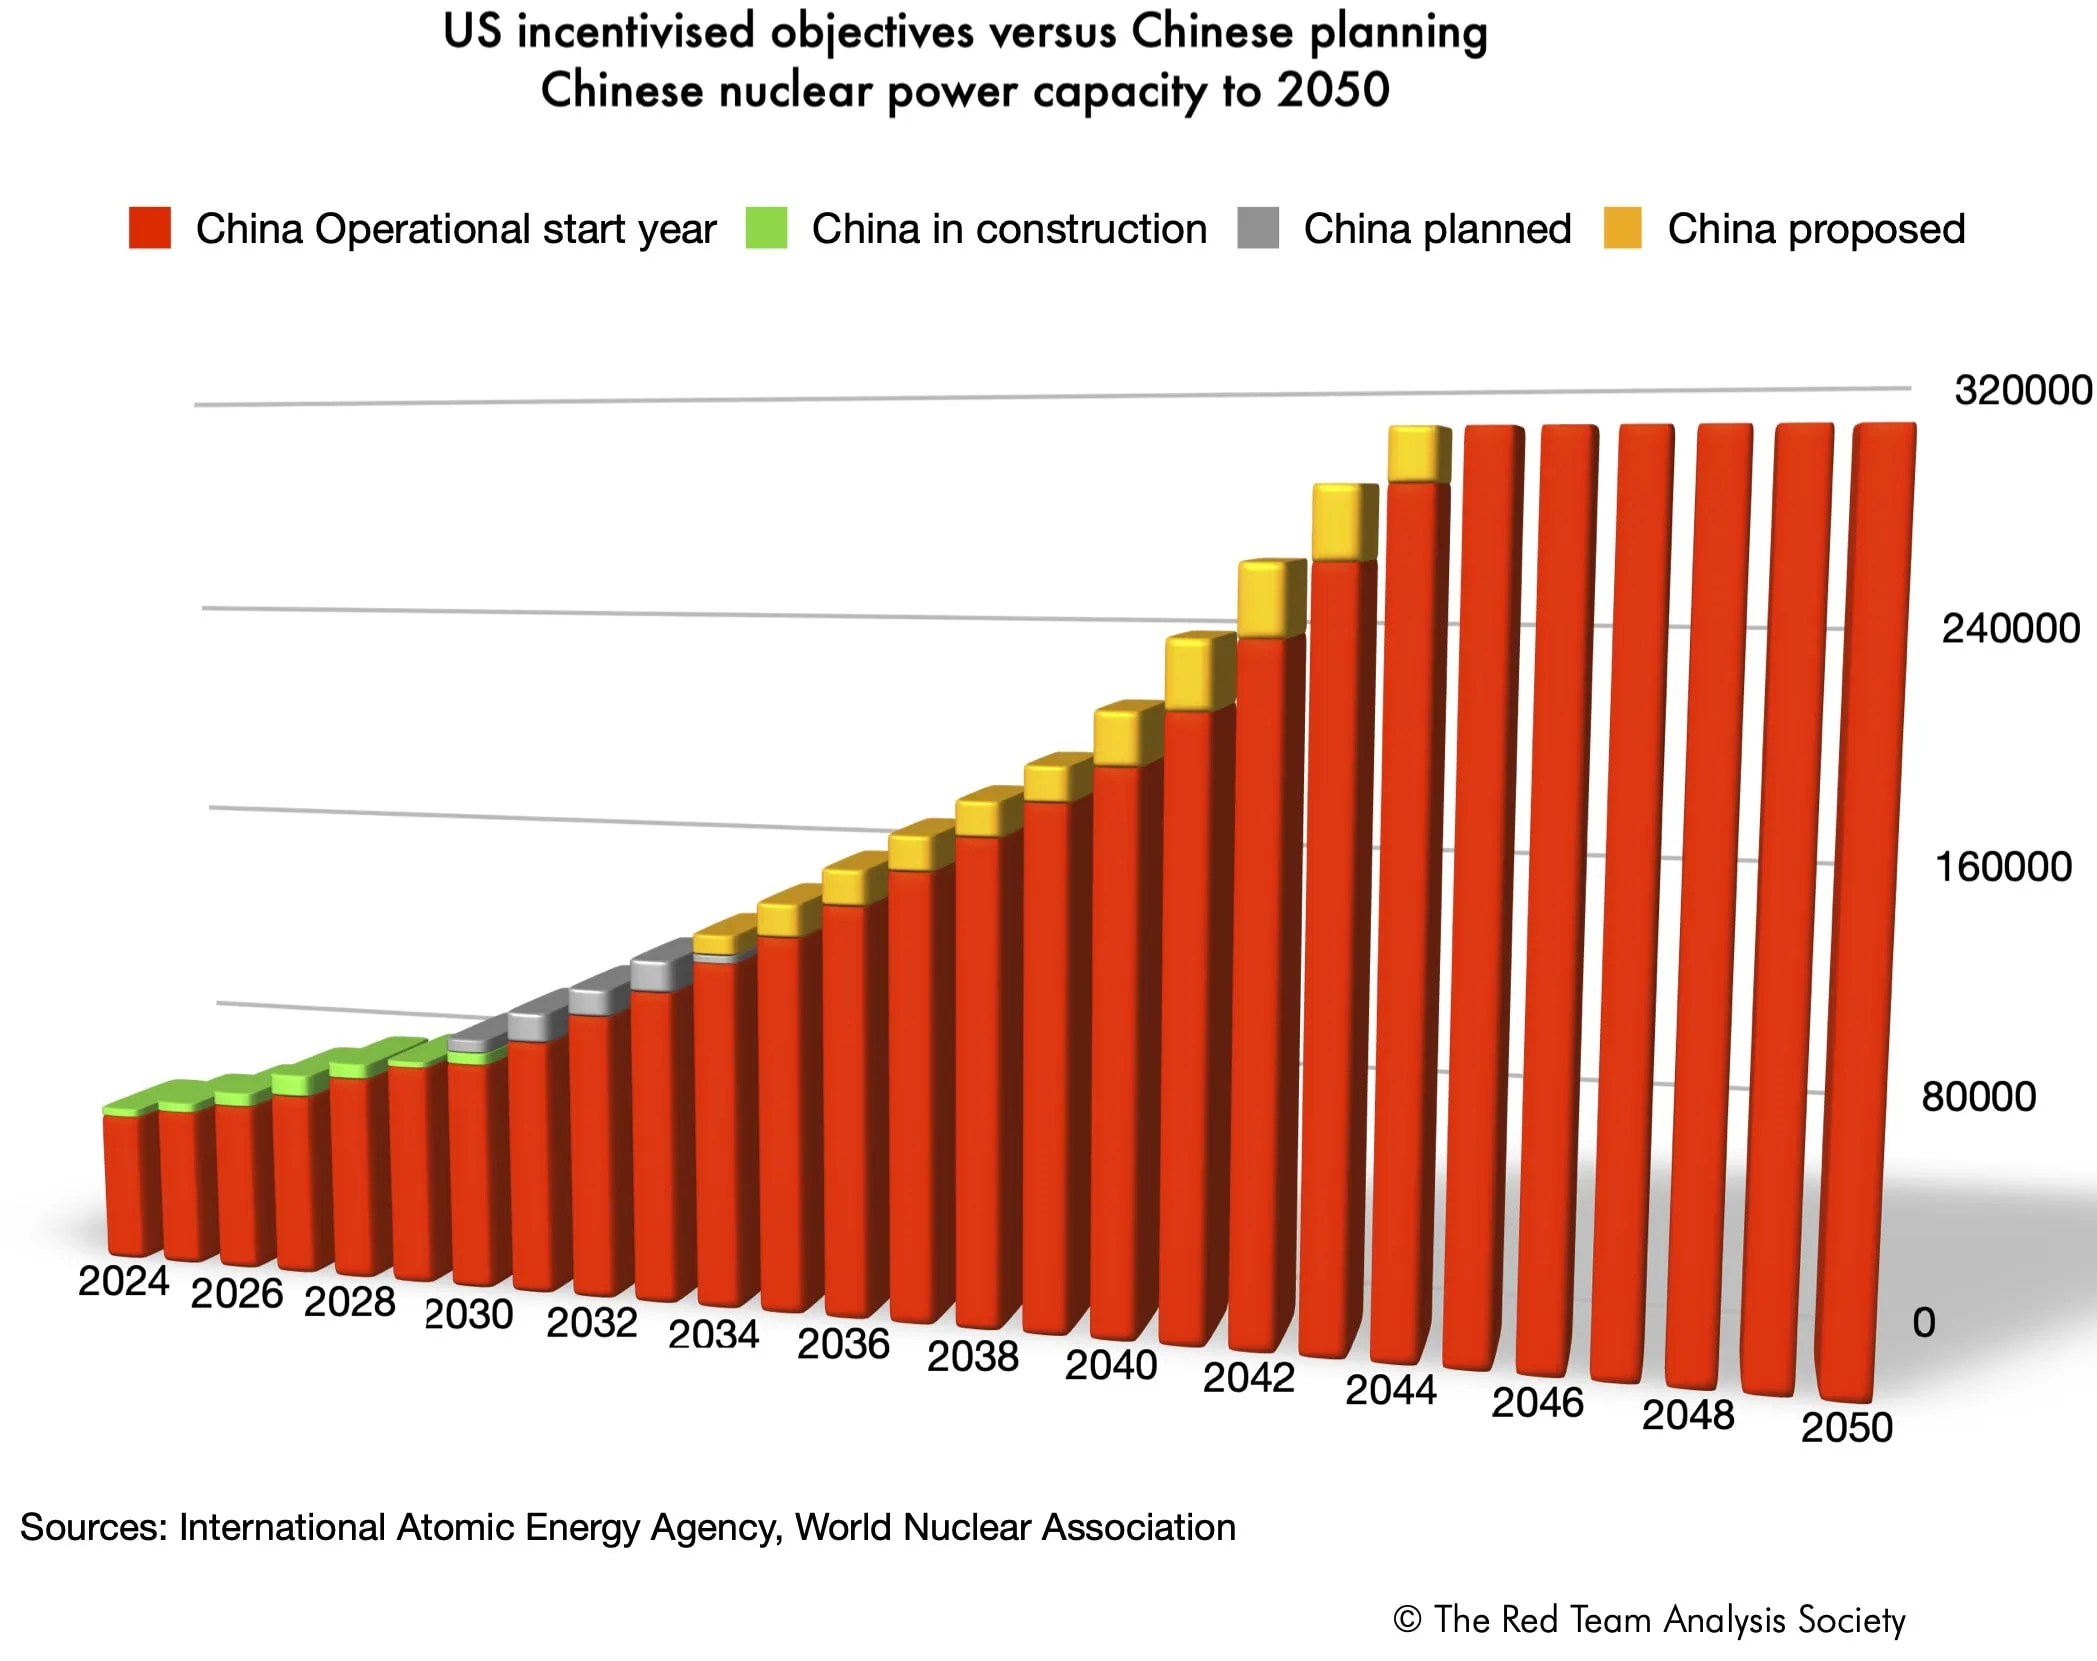
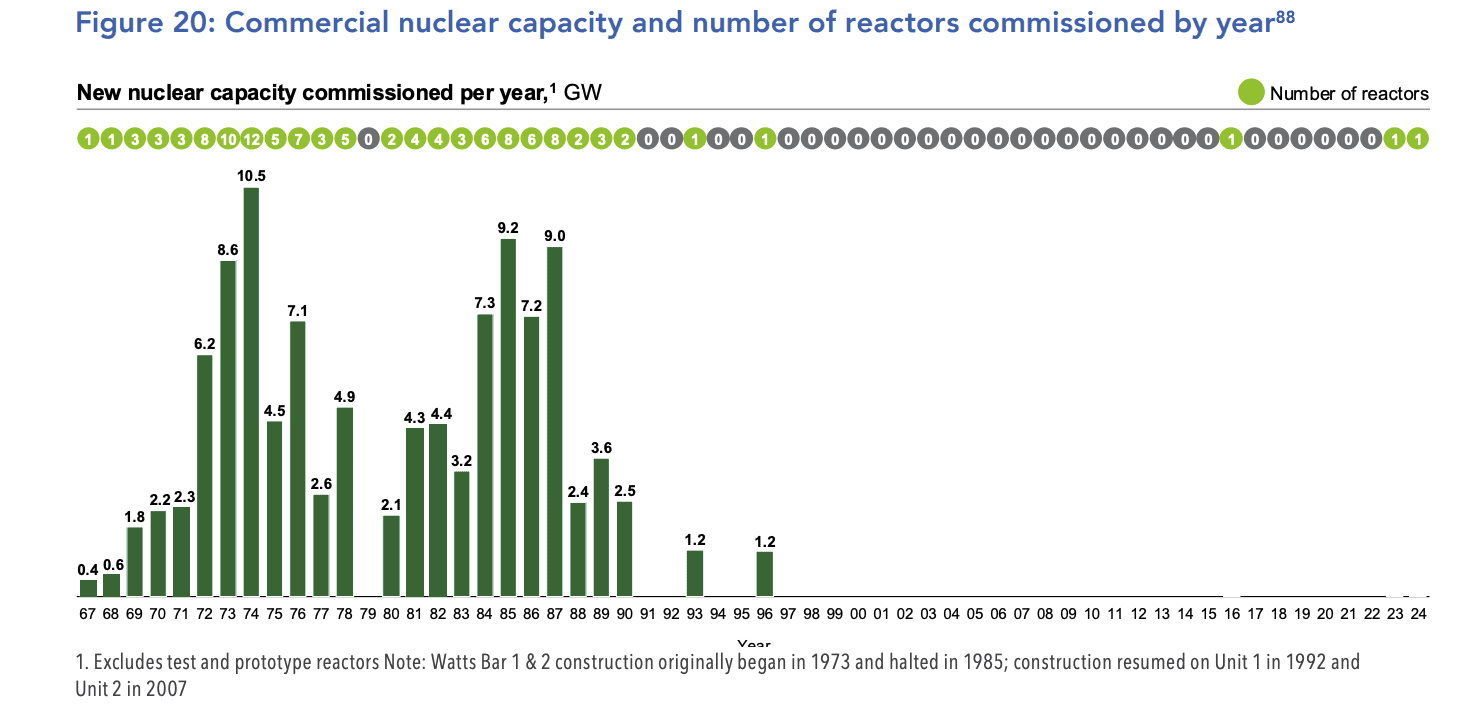
Les États-Unis ne sont pas les seuls à avoir besoin d'uranium. Il faut notamment voir les besoins américains à la lumière de la montée en puissance nucléaire chinoise (voir, "L'avenir de la demande d'uranium - La montée en puissance de la Chine"). Ceci est d'autant plus important que l'essor du nucléaire chinois a commencé, alors que la renaissance américaine reste un objectif. En d'autres termes, la Chine construit déjà de nouveaux réacteurs nucléaires et a déjà des plans concrets pour d'autres centrales nucléaires. Ainsi, ses besoins en uranium sont plus certains que ceux des États-Unis. Qui plus est, la Chine a déjà commencé à agir afin de répondre à ses besoins futurs en uranium. Par conséquent, les options dont disposent les États-Unis et les autres acteurs en termes d'approvisionnement en uranium se réduisent.
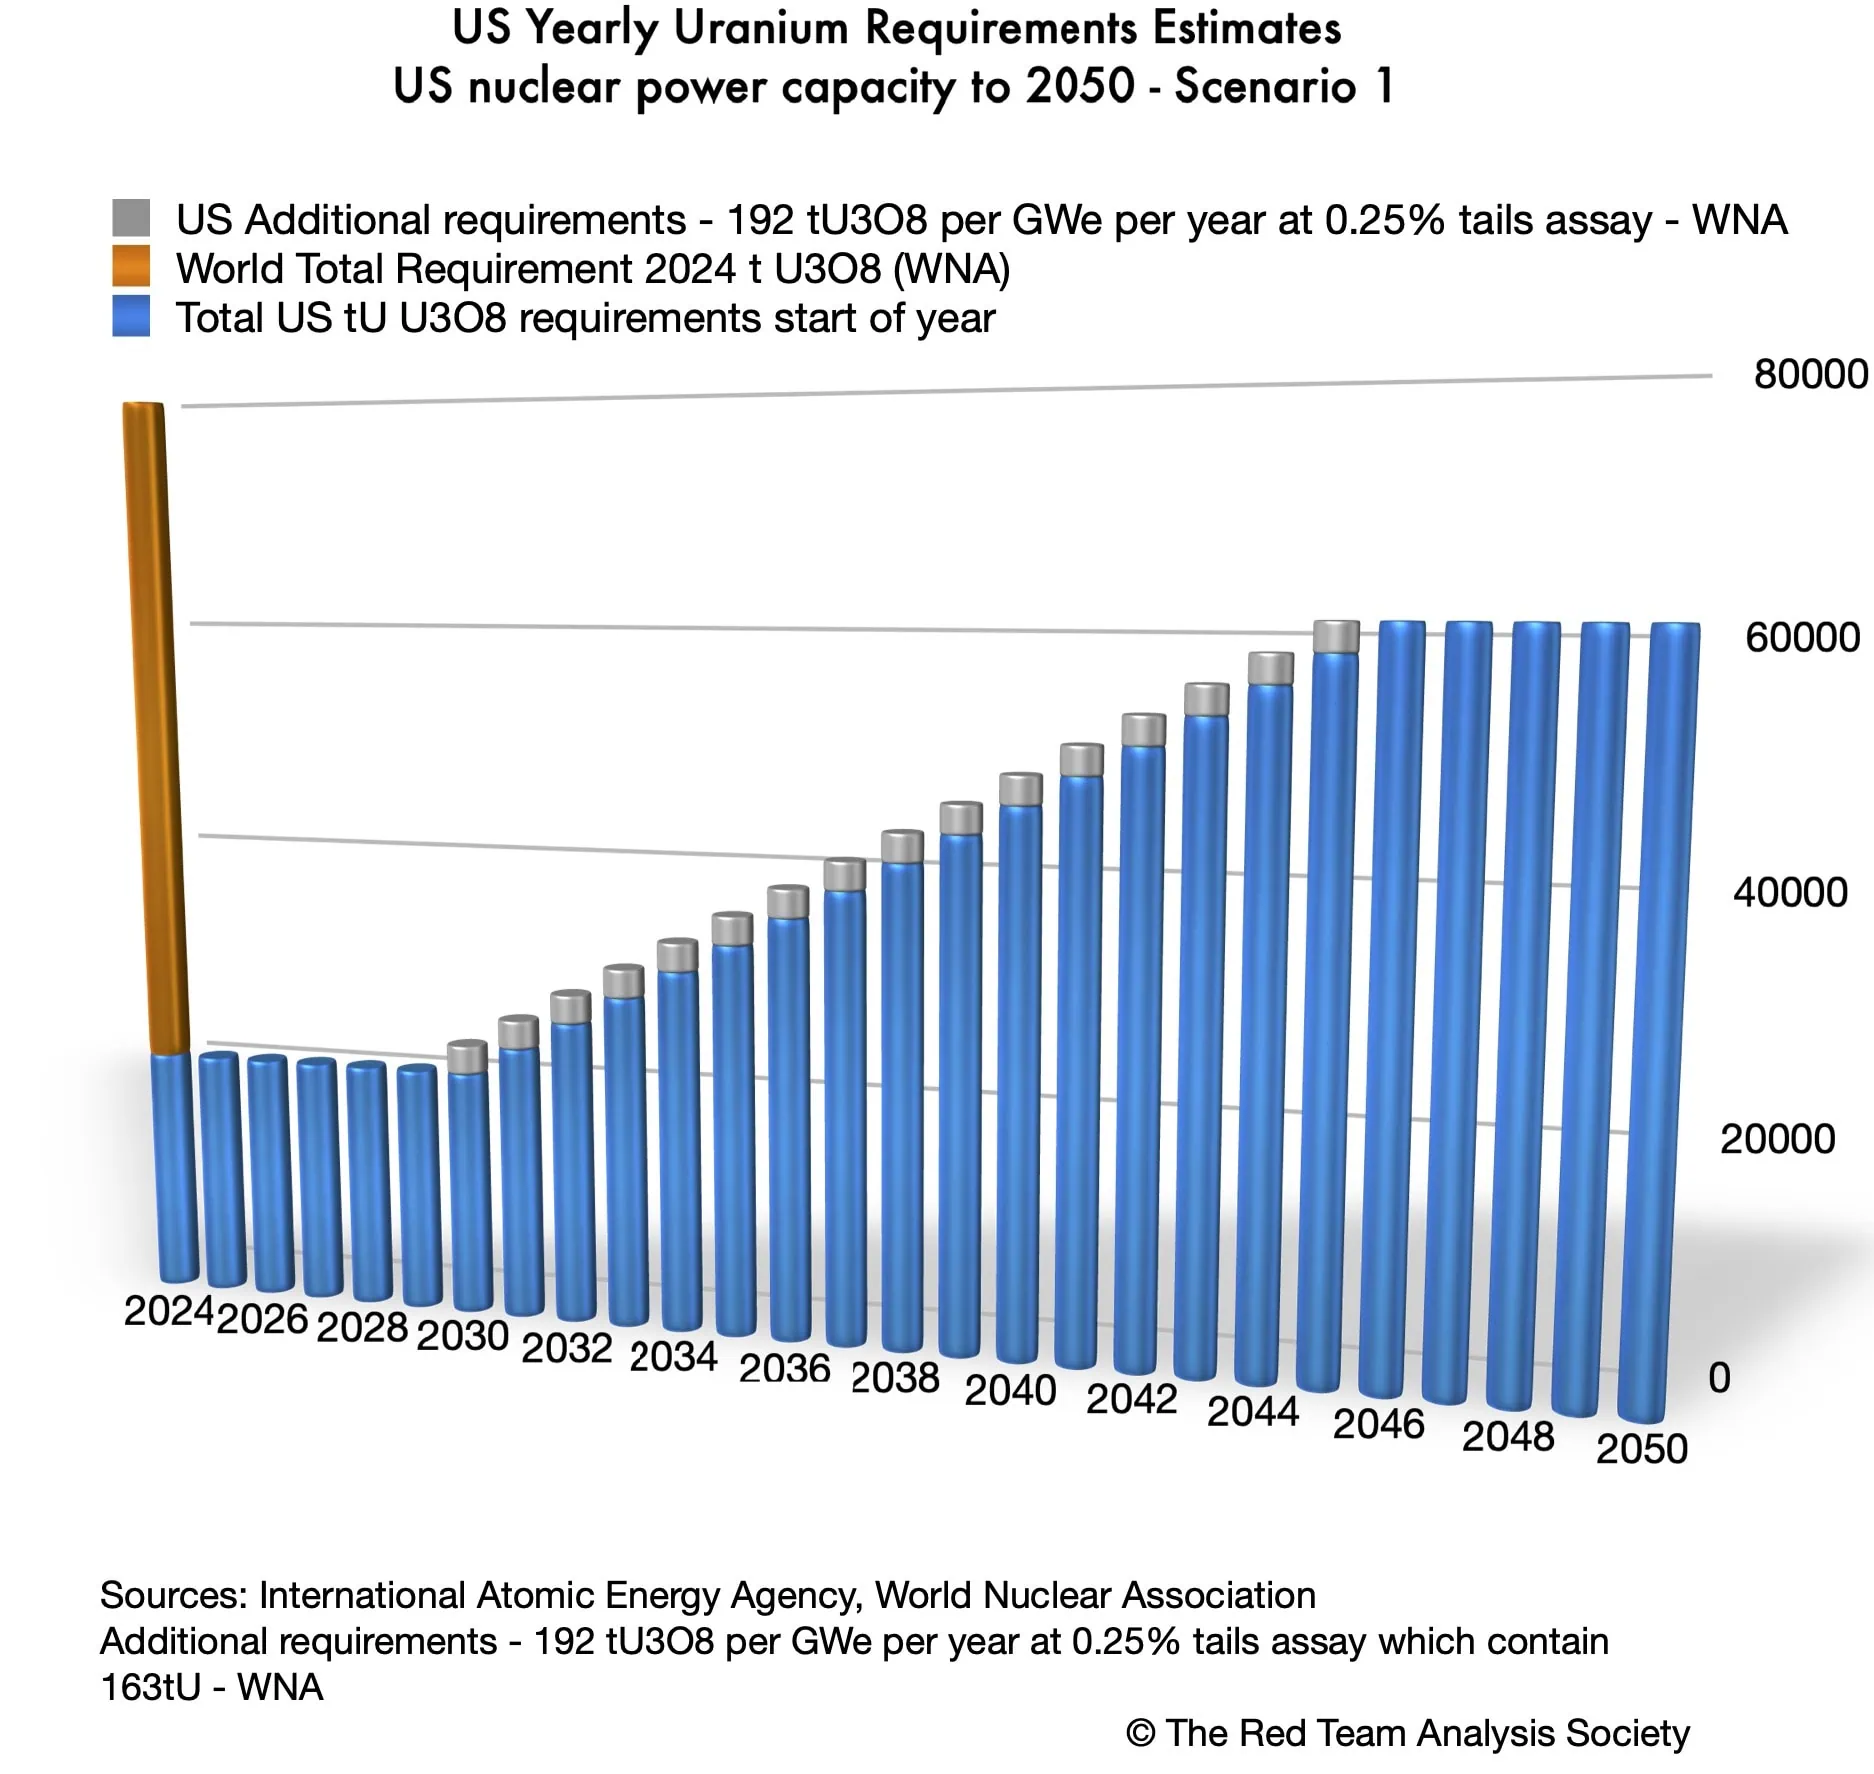
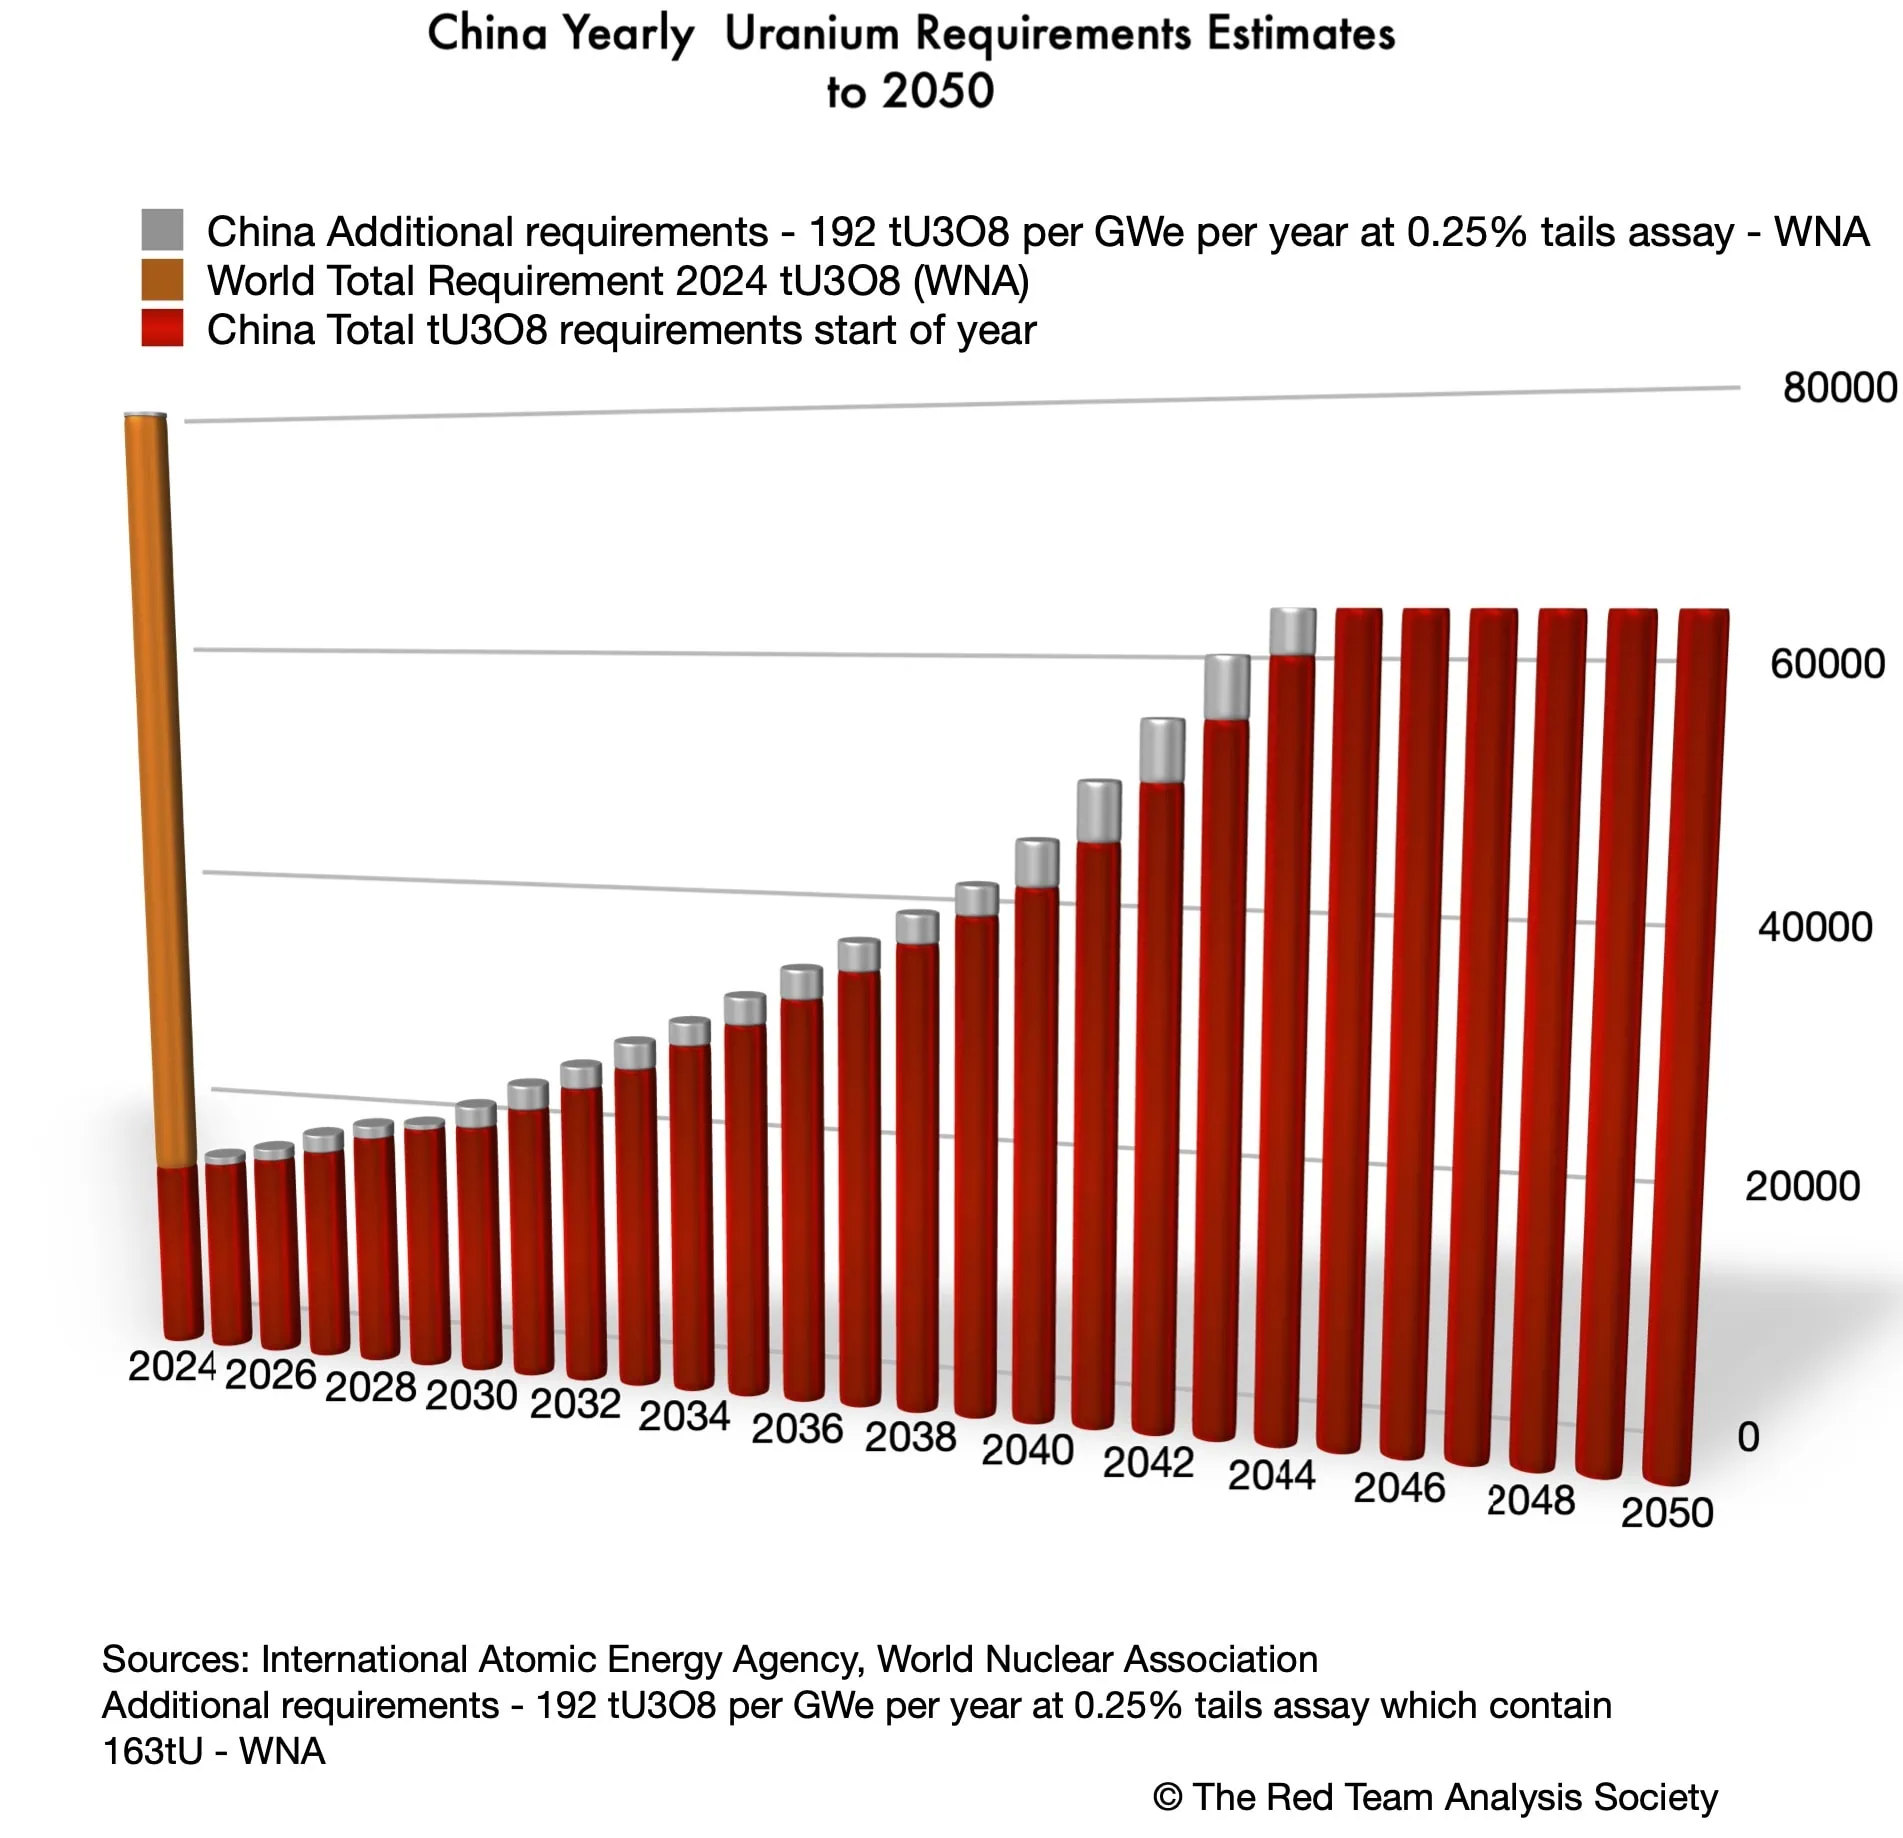
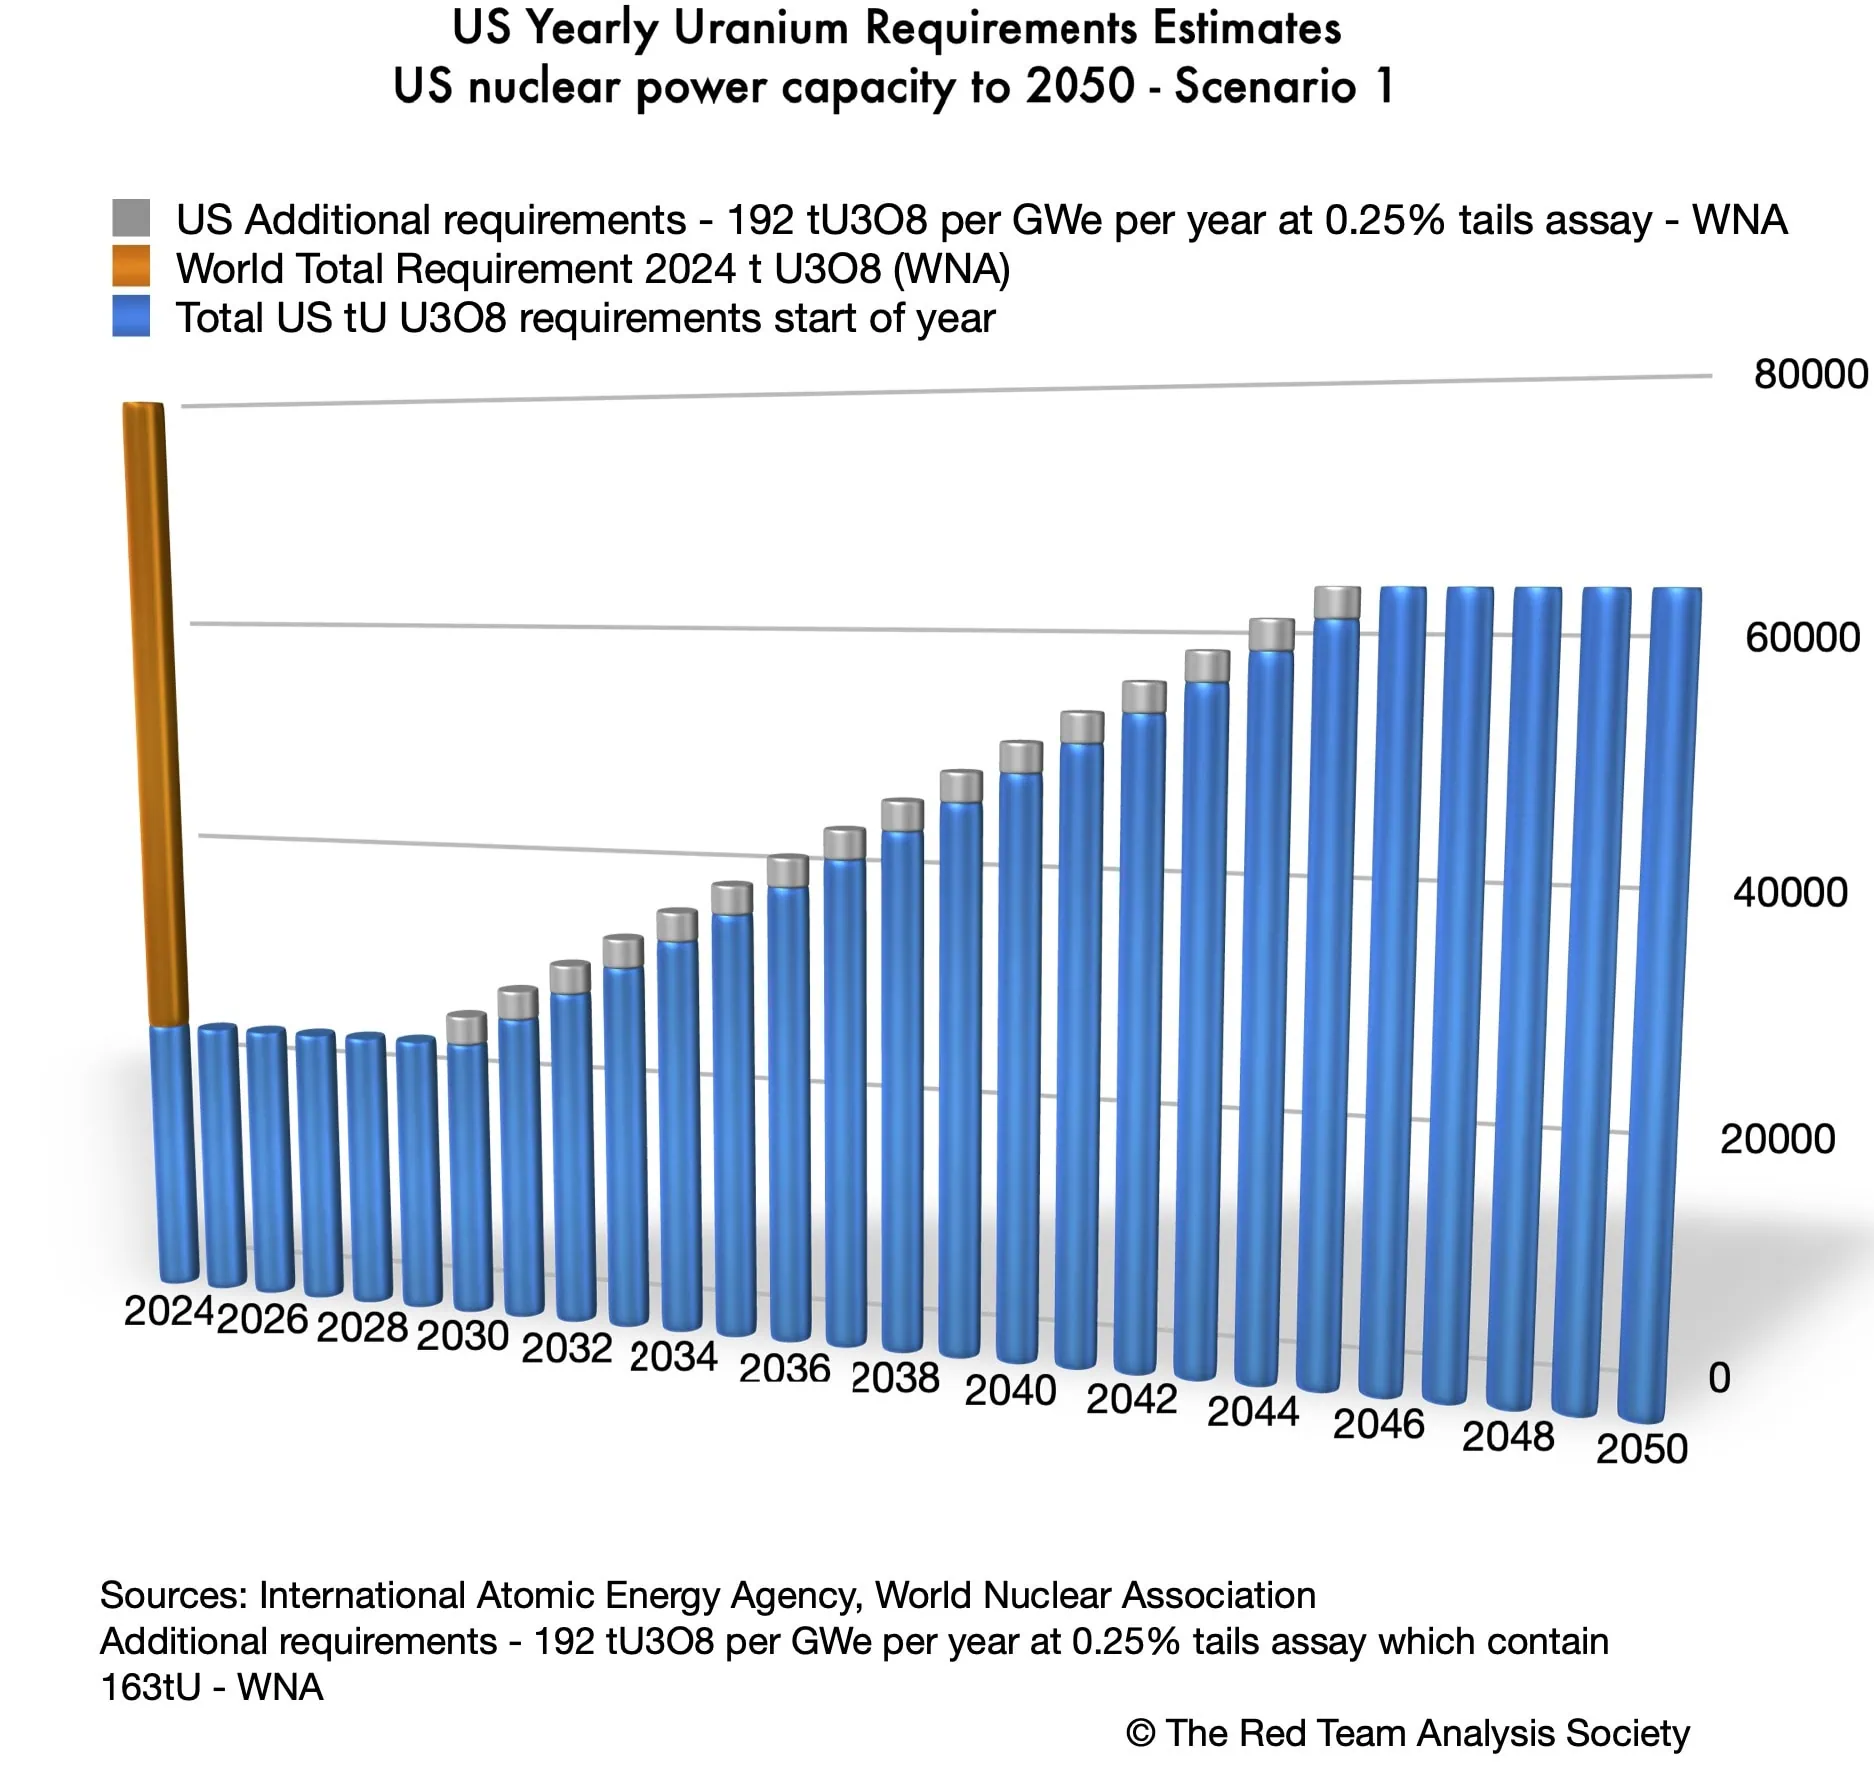
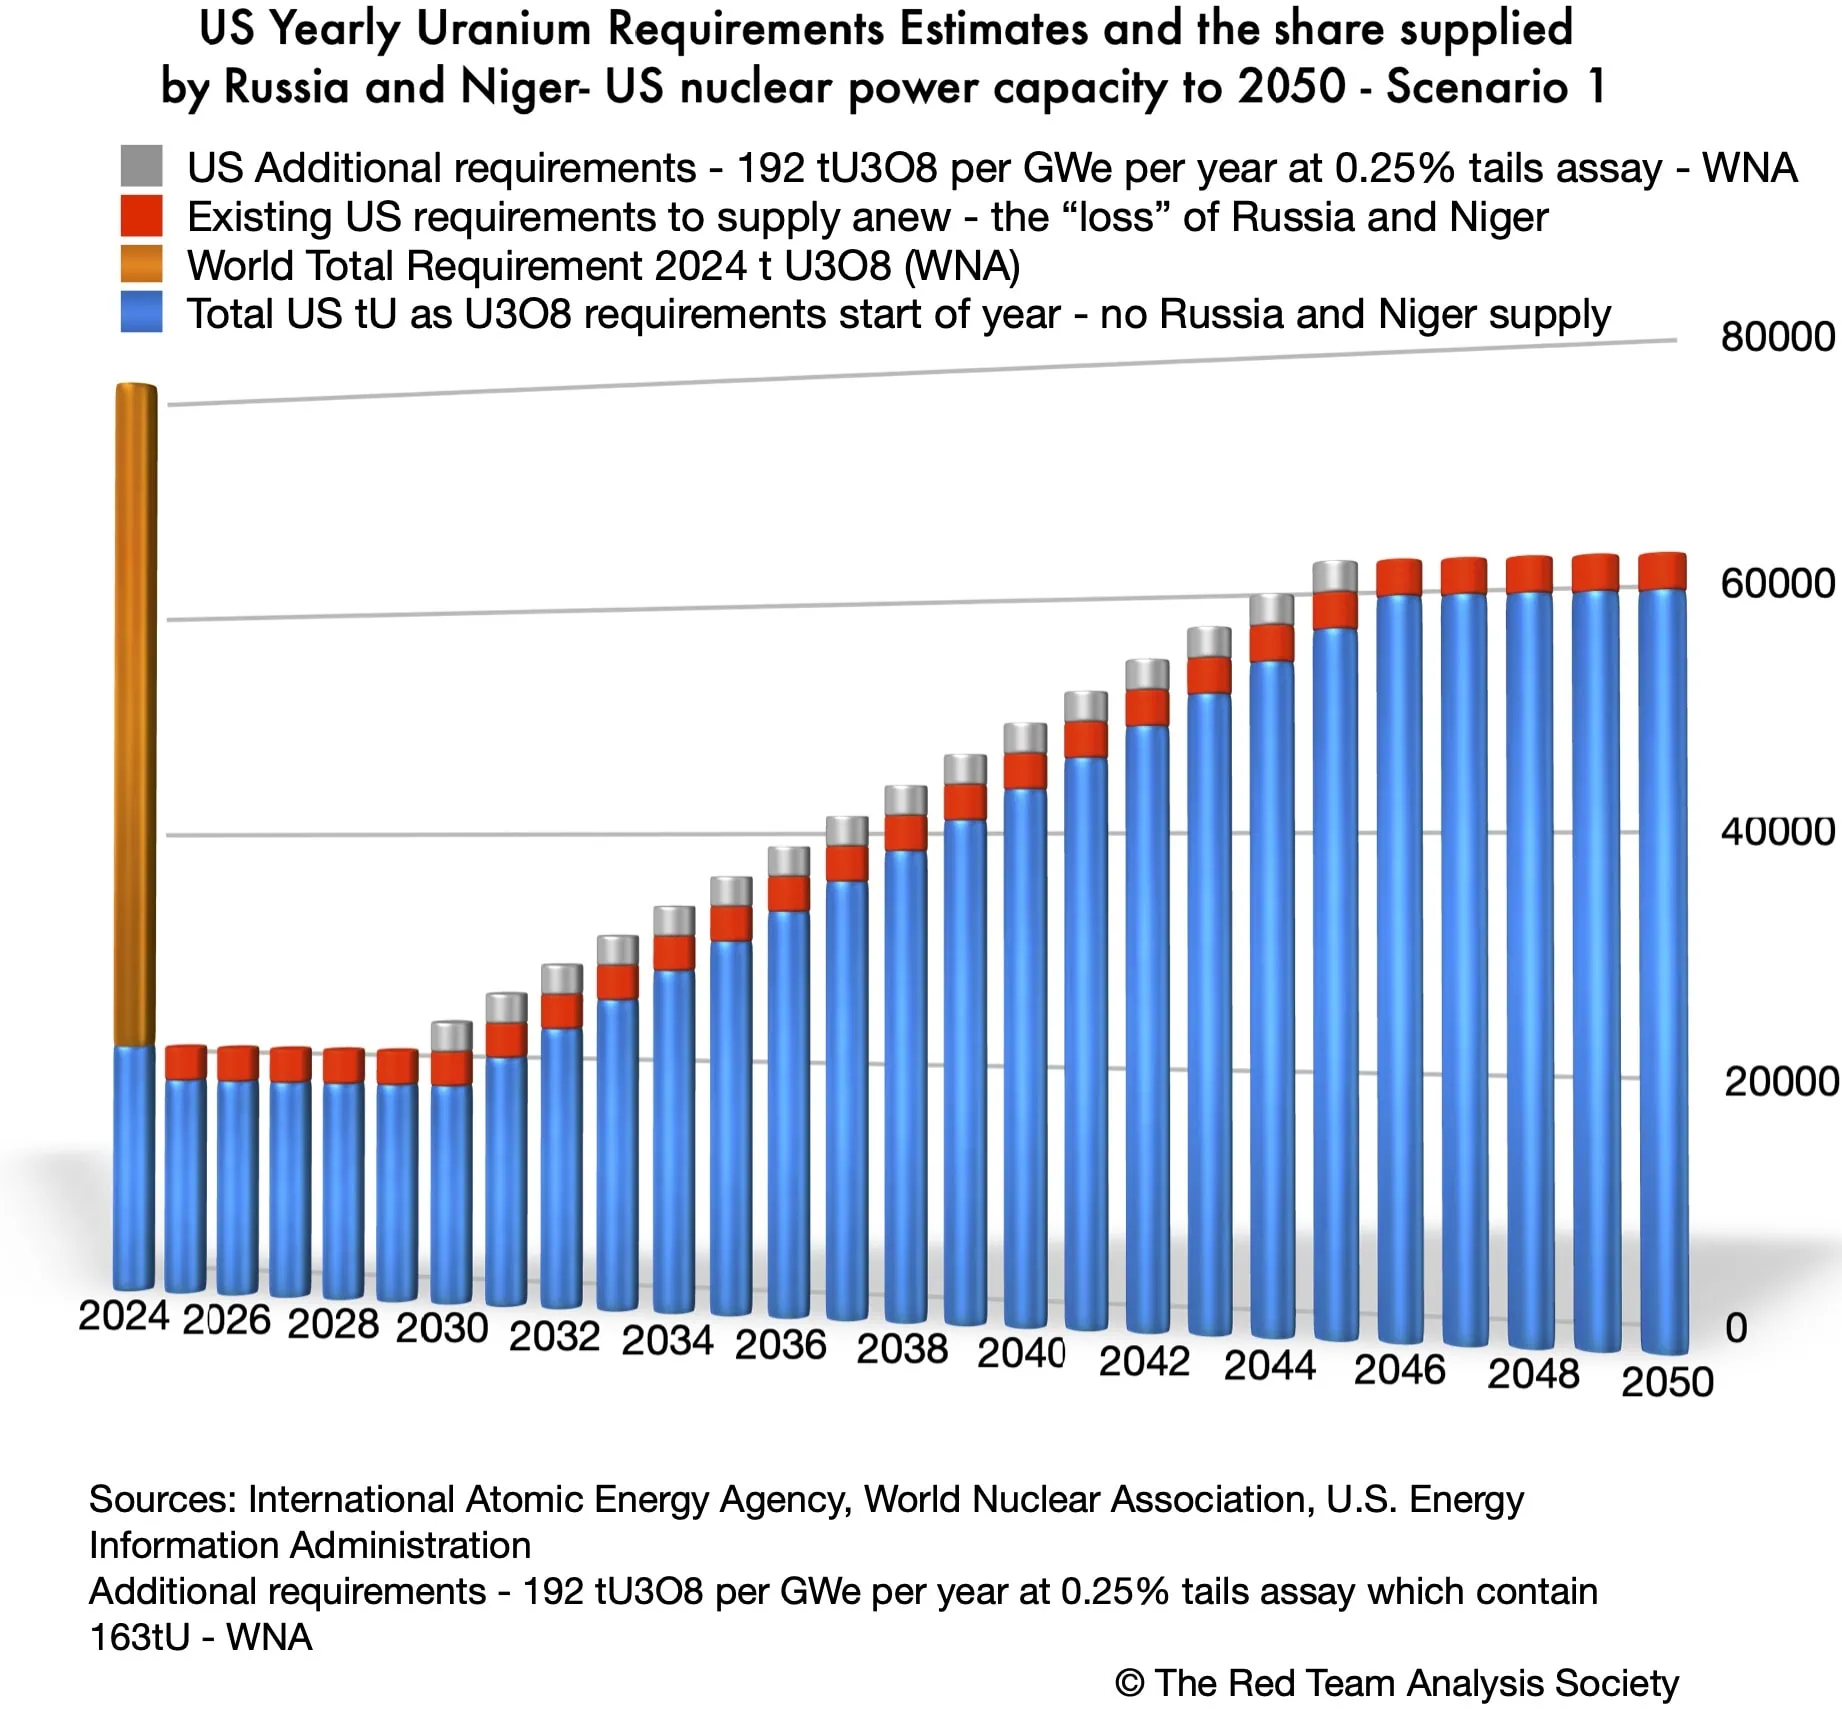
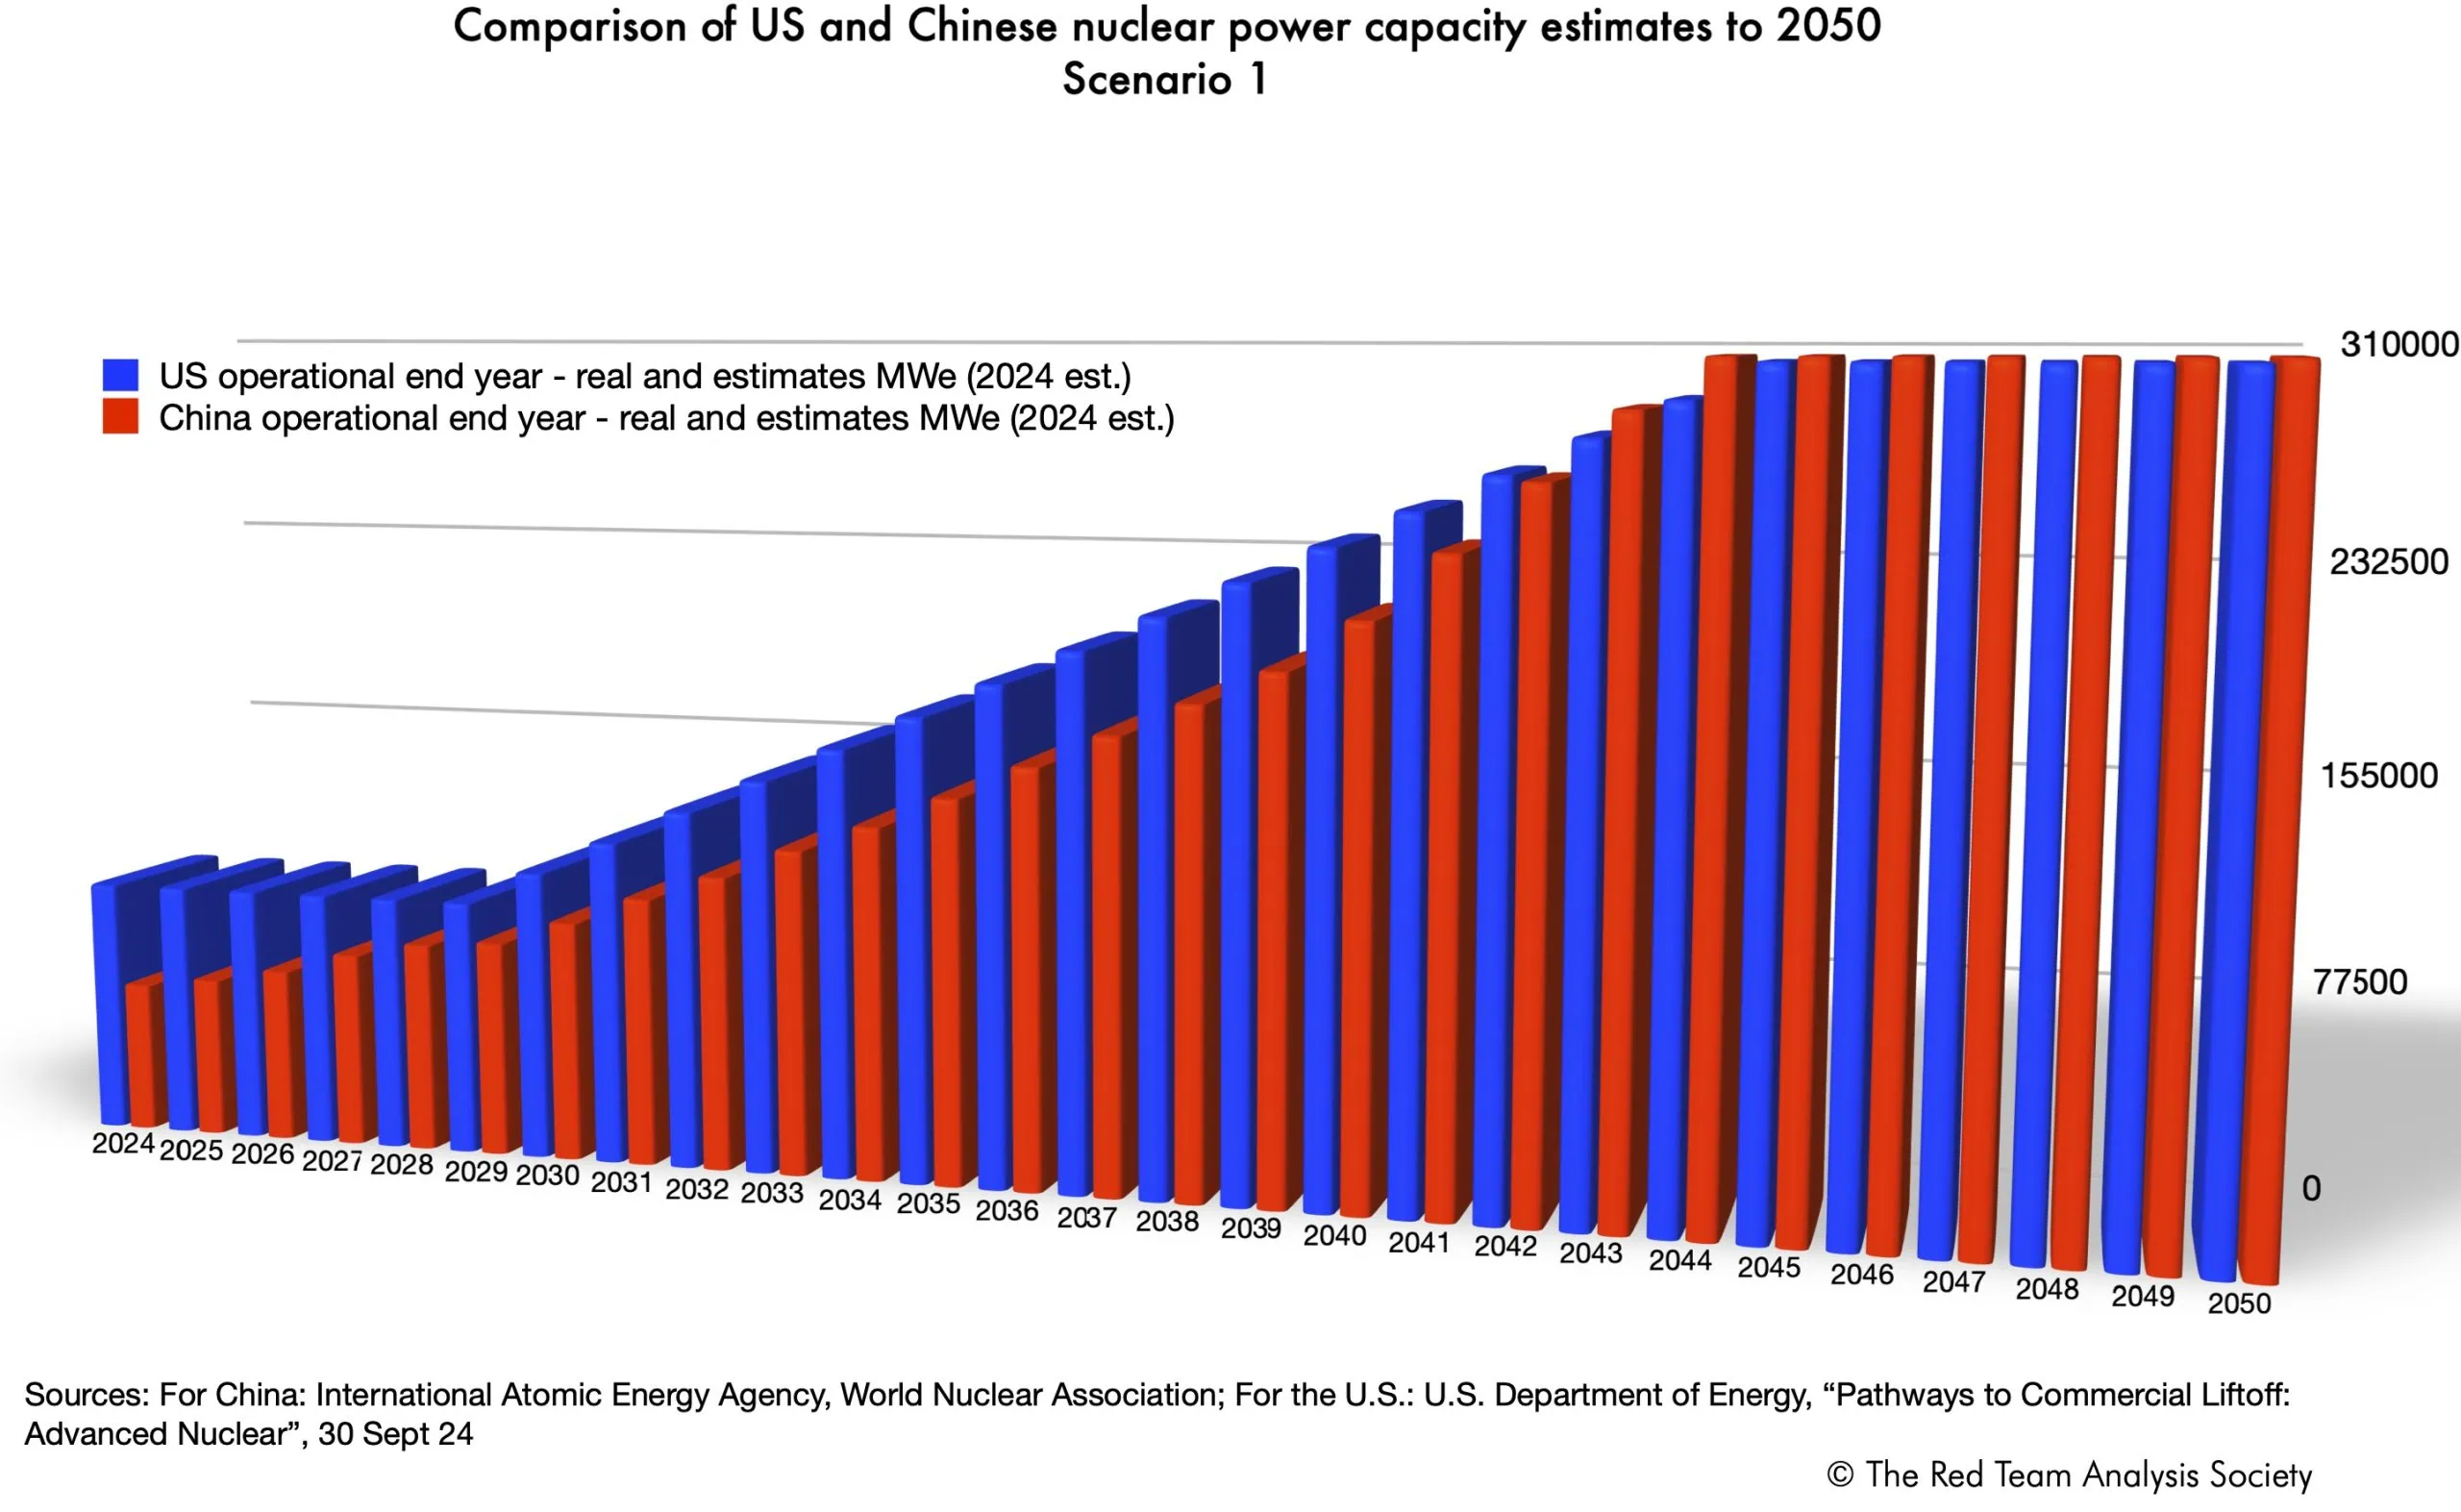
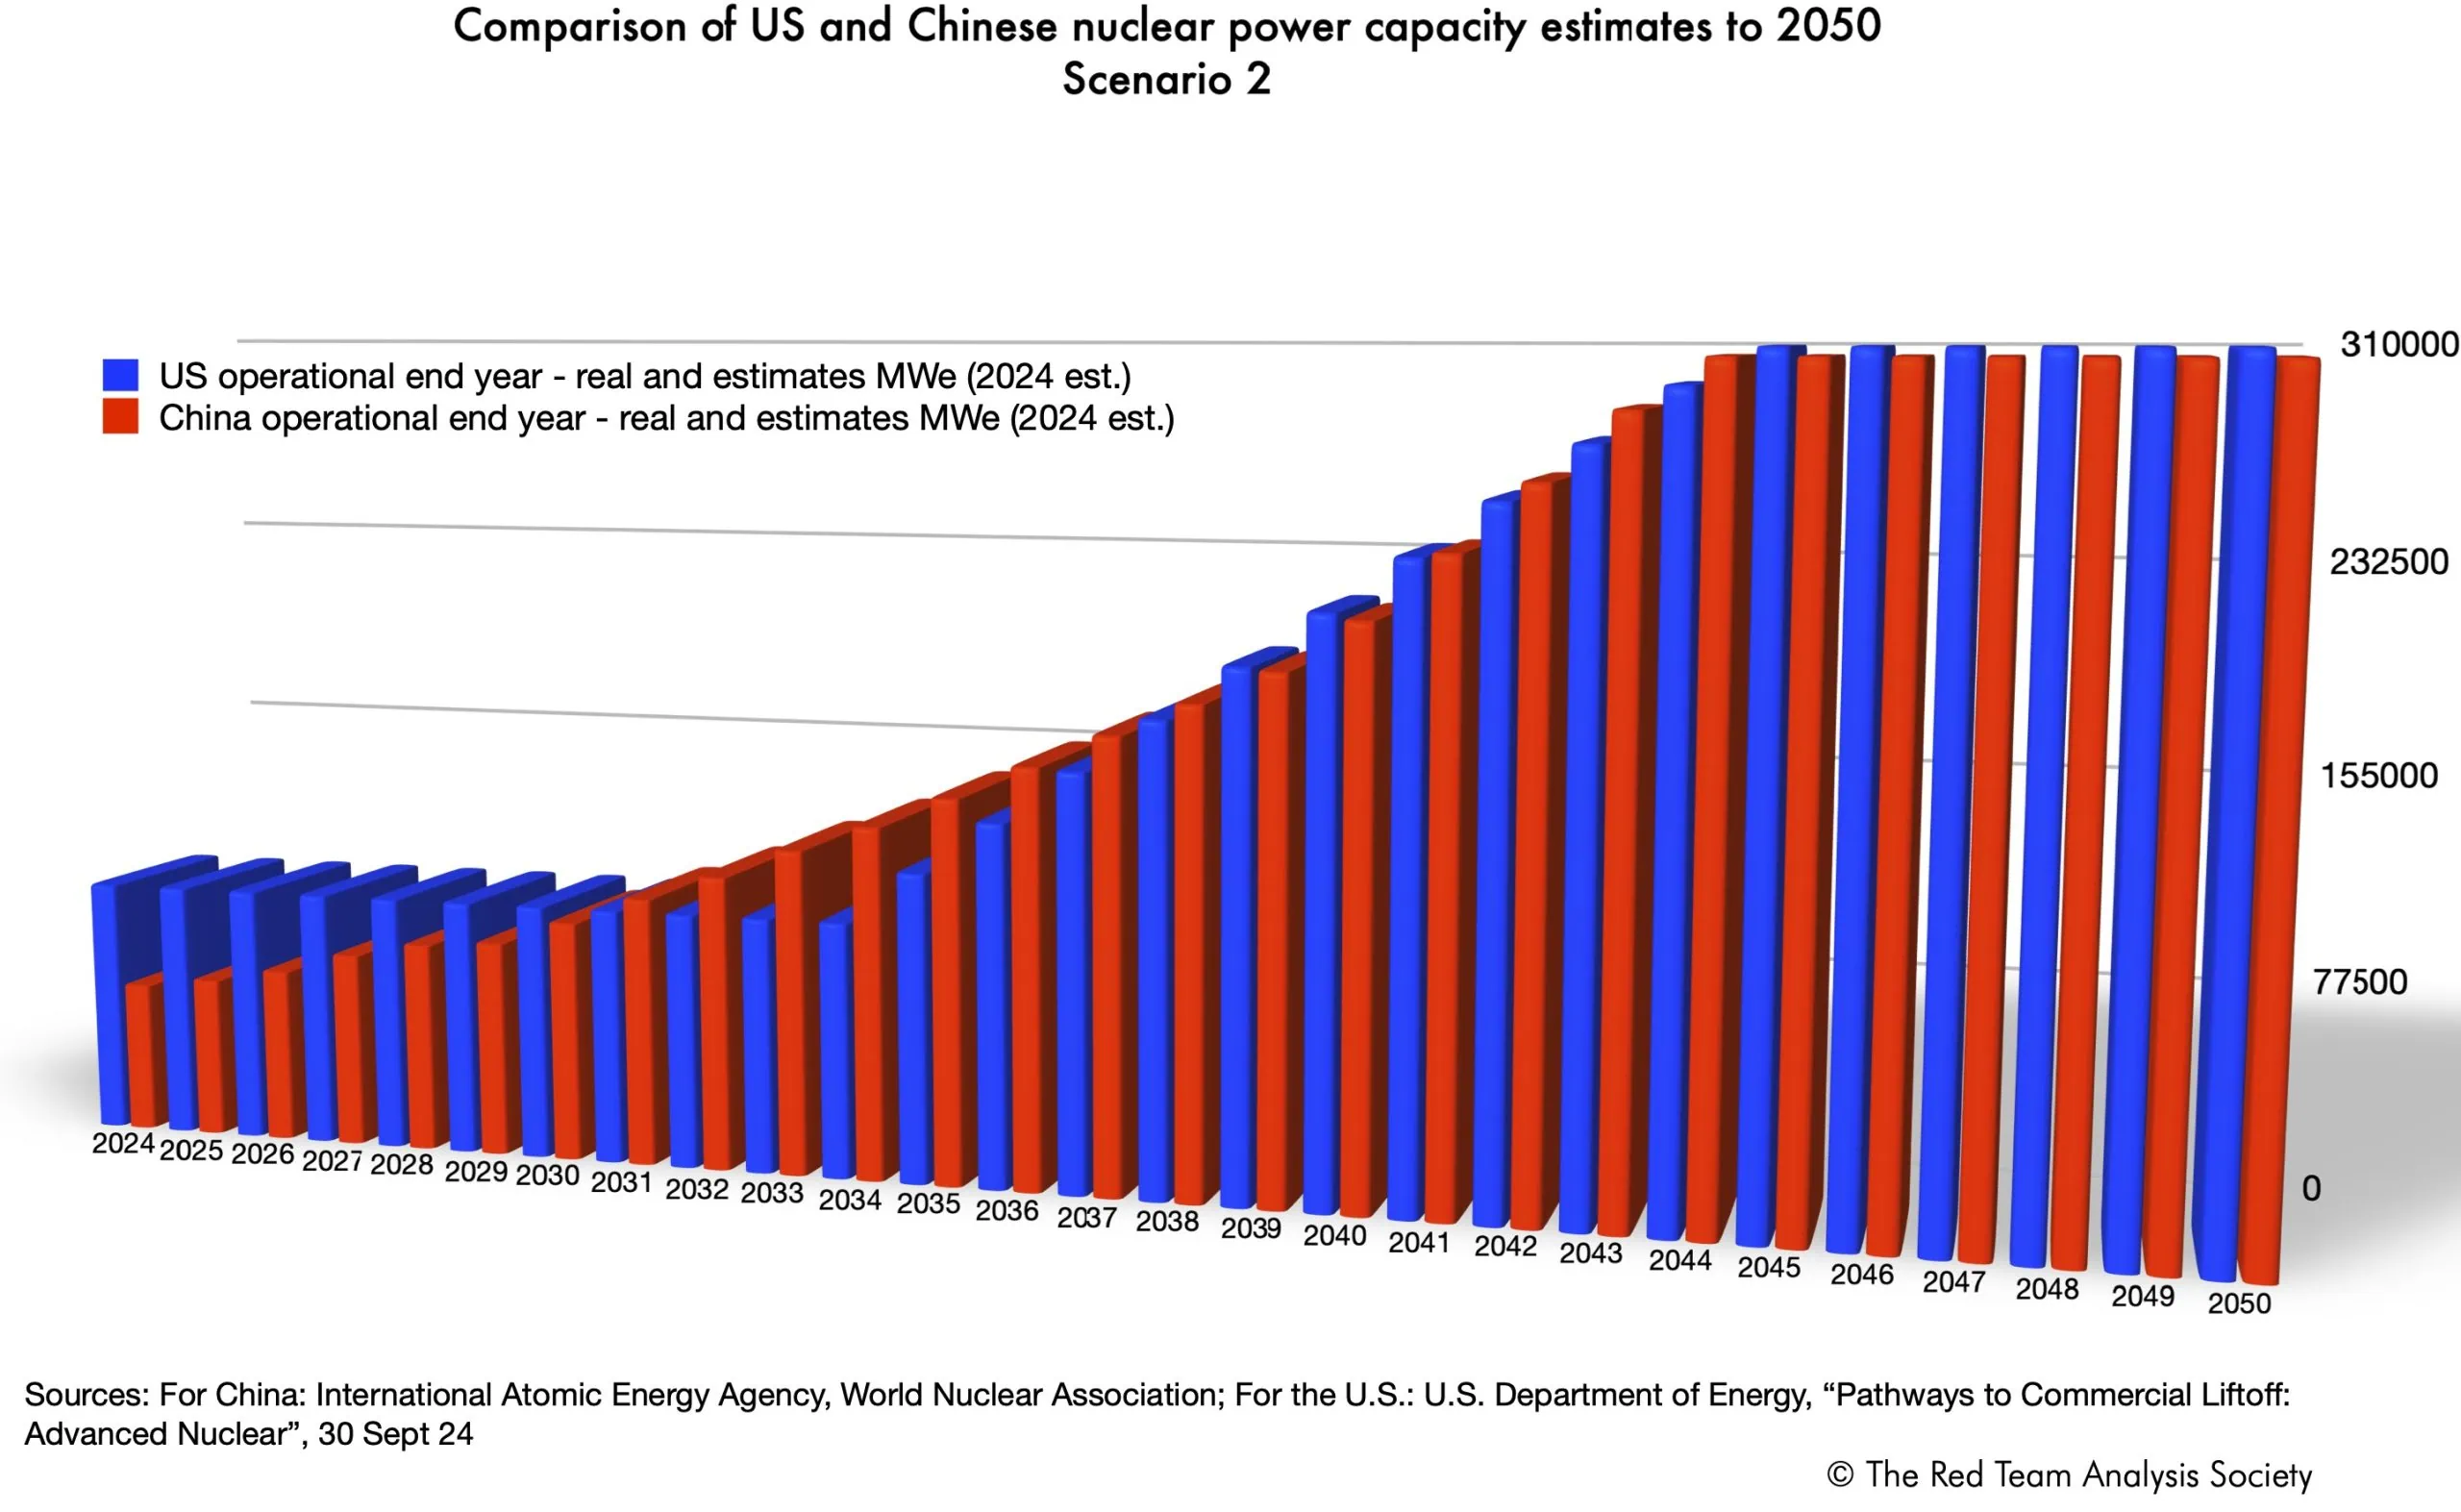
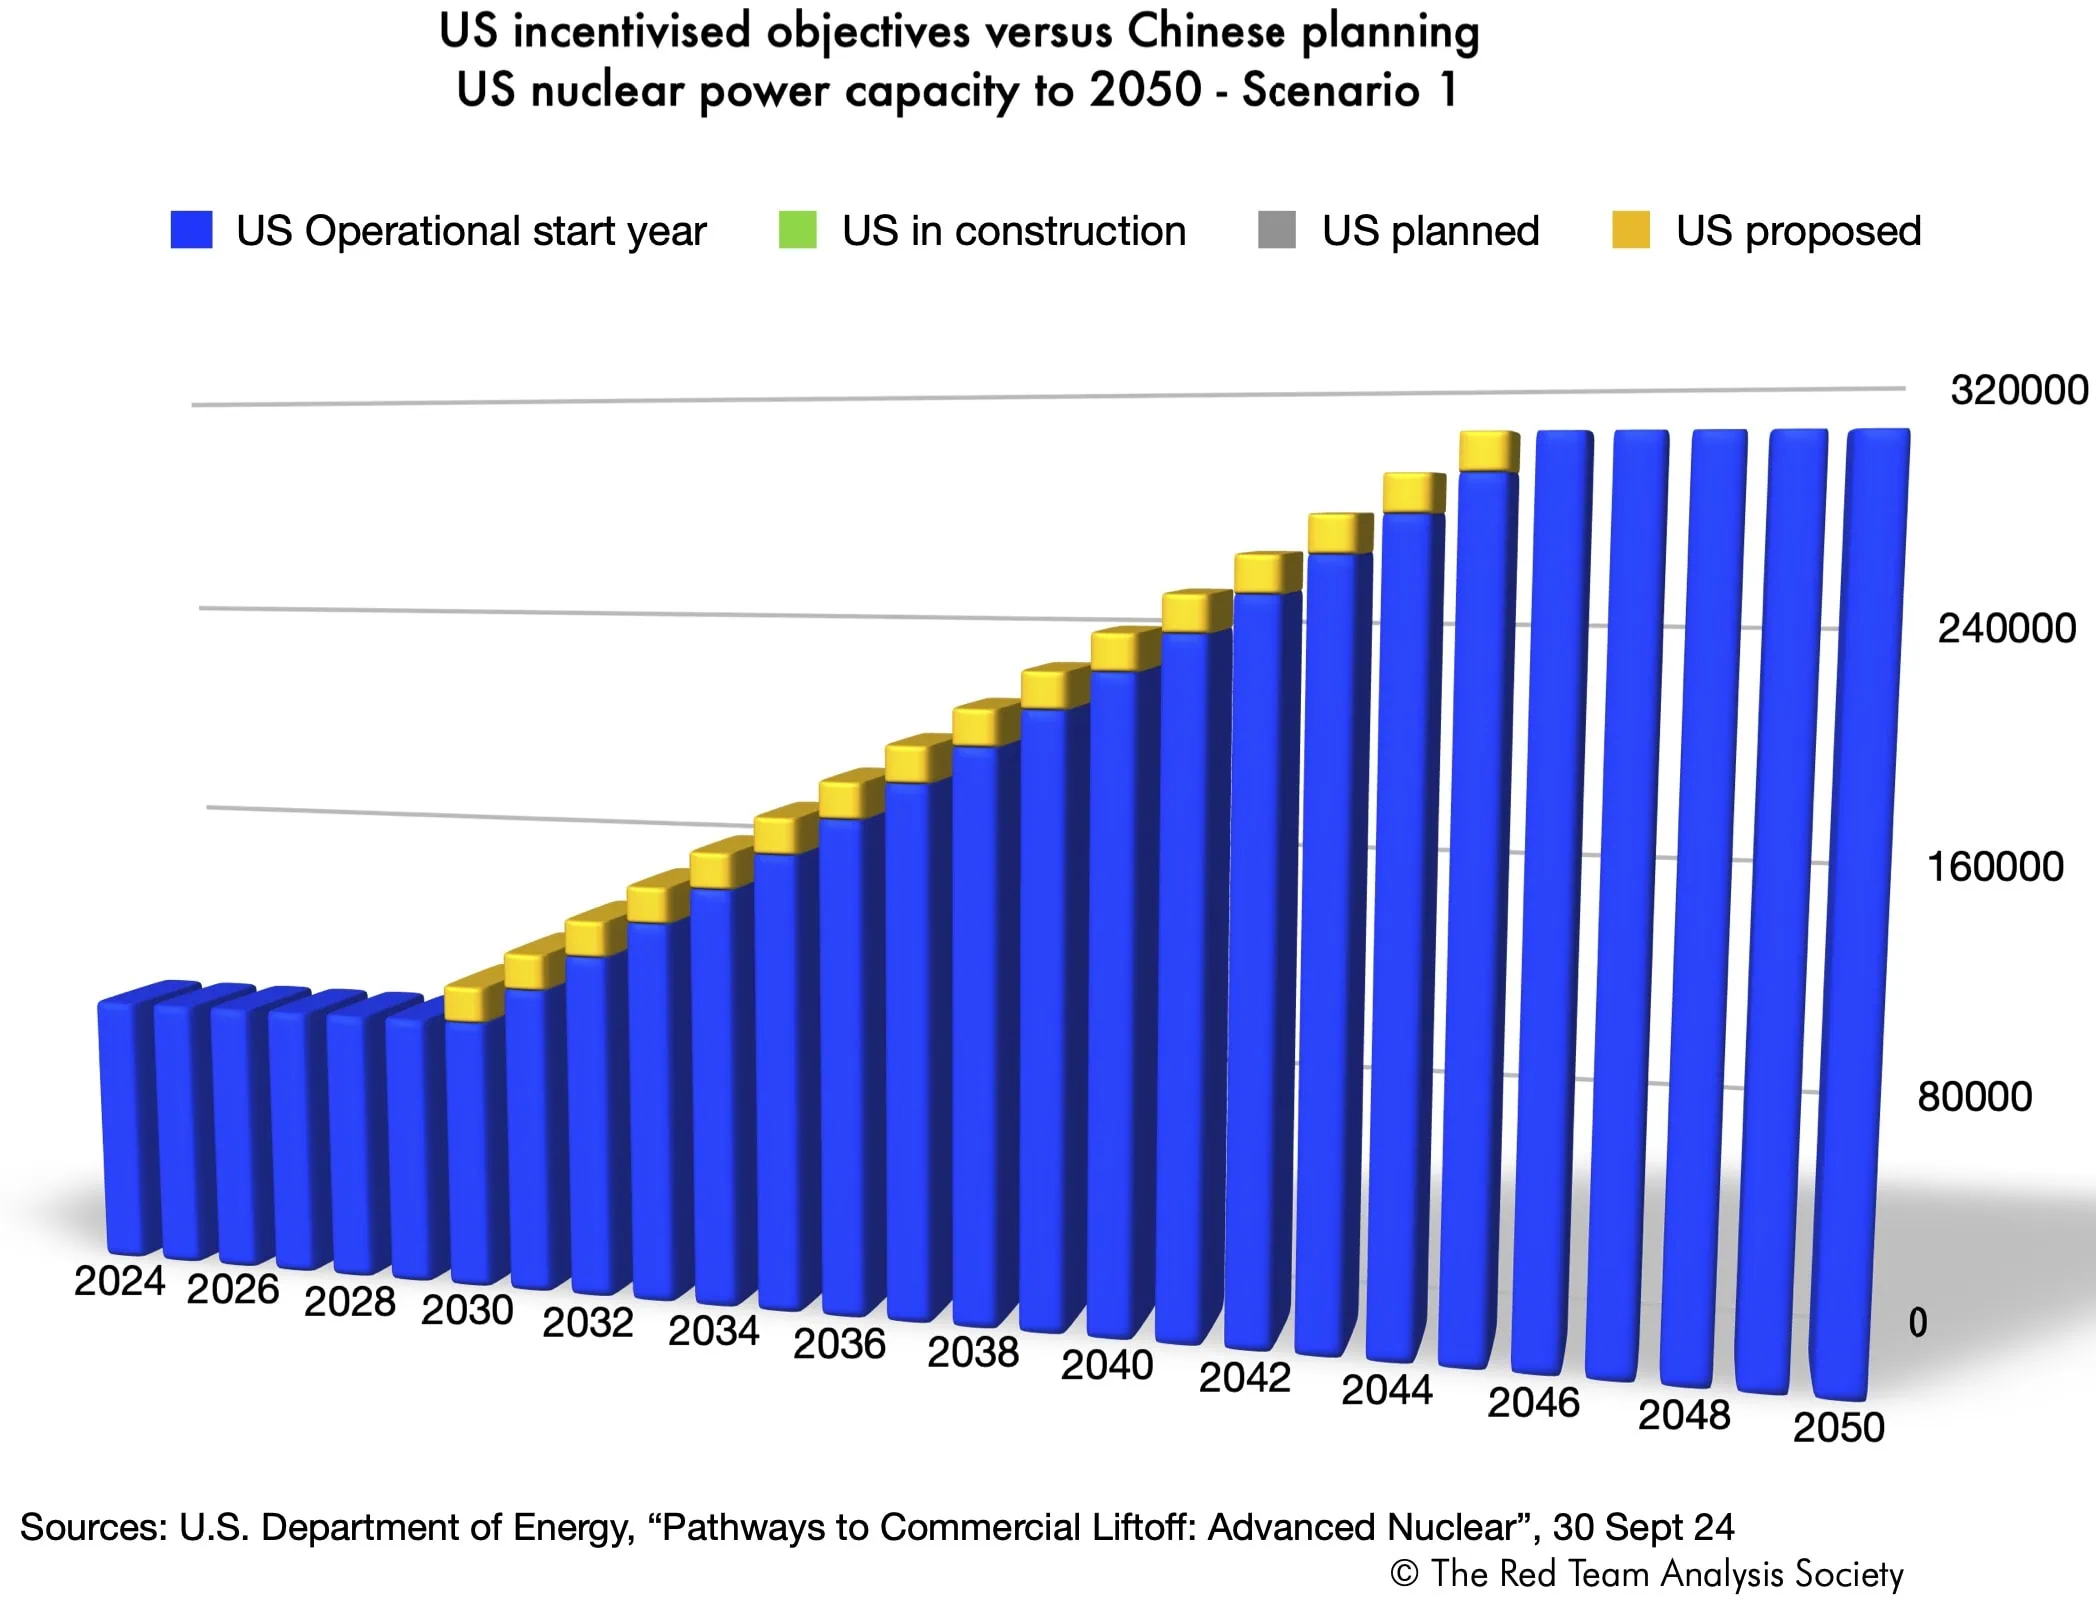
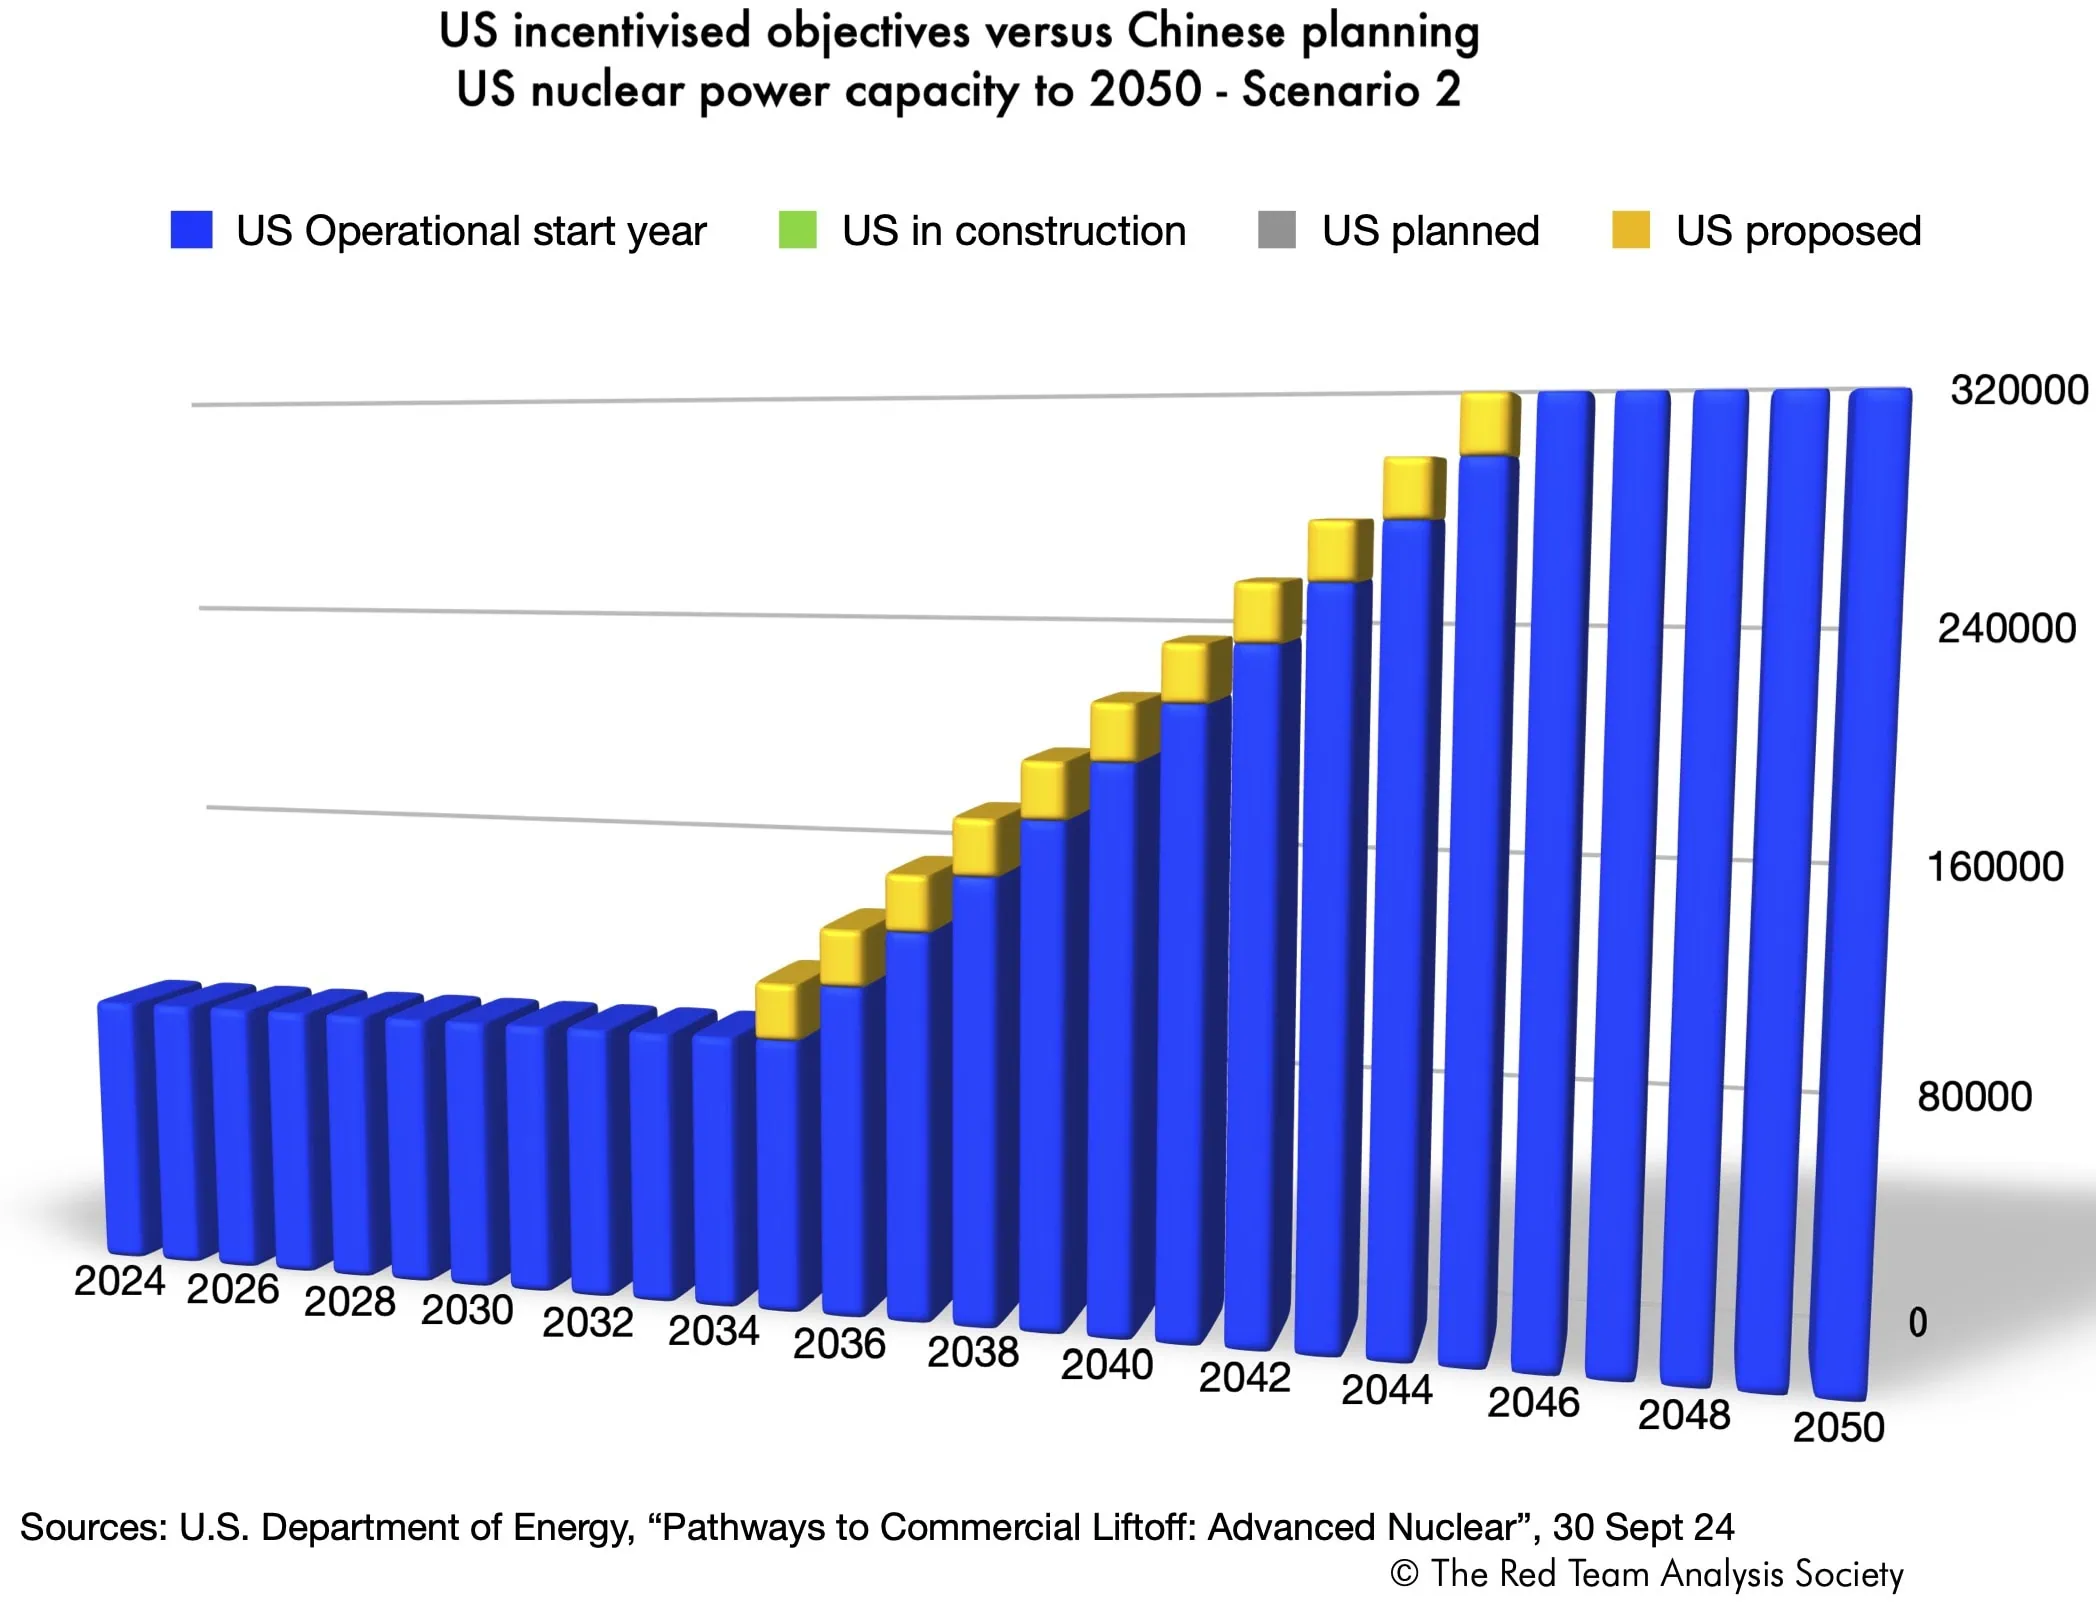
Les exigences américaines et chinoises pourraient se présenter comme indiqué dans les deux graphiques ci-dessous.
Estimation des besoins annuels en uranium des États-Unis et de la Chine (2024-2050)
En 2044, les besoins annuels américains et chinois représenteront chacun environ 80 % des besoins mondiaux de 2024. Pour ces deux seuls pays, cela représente près de 128 .00 tU sous forme d'U3O8, soit 1,6 fois les besoins de 2024 pour l'ensemble du monde.
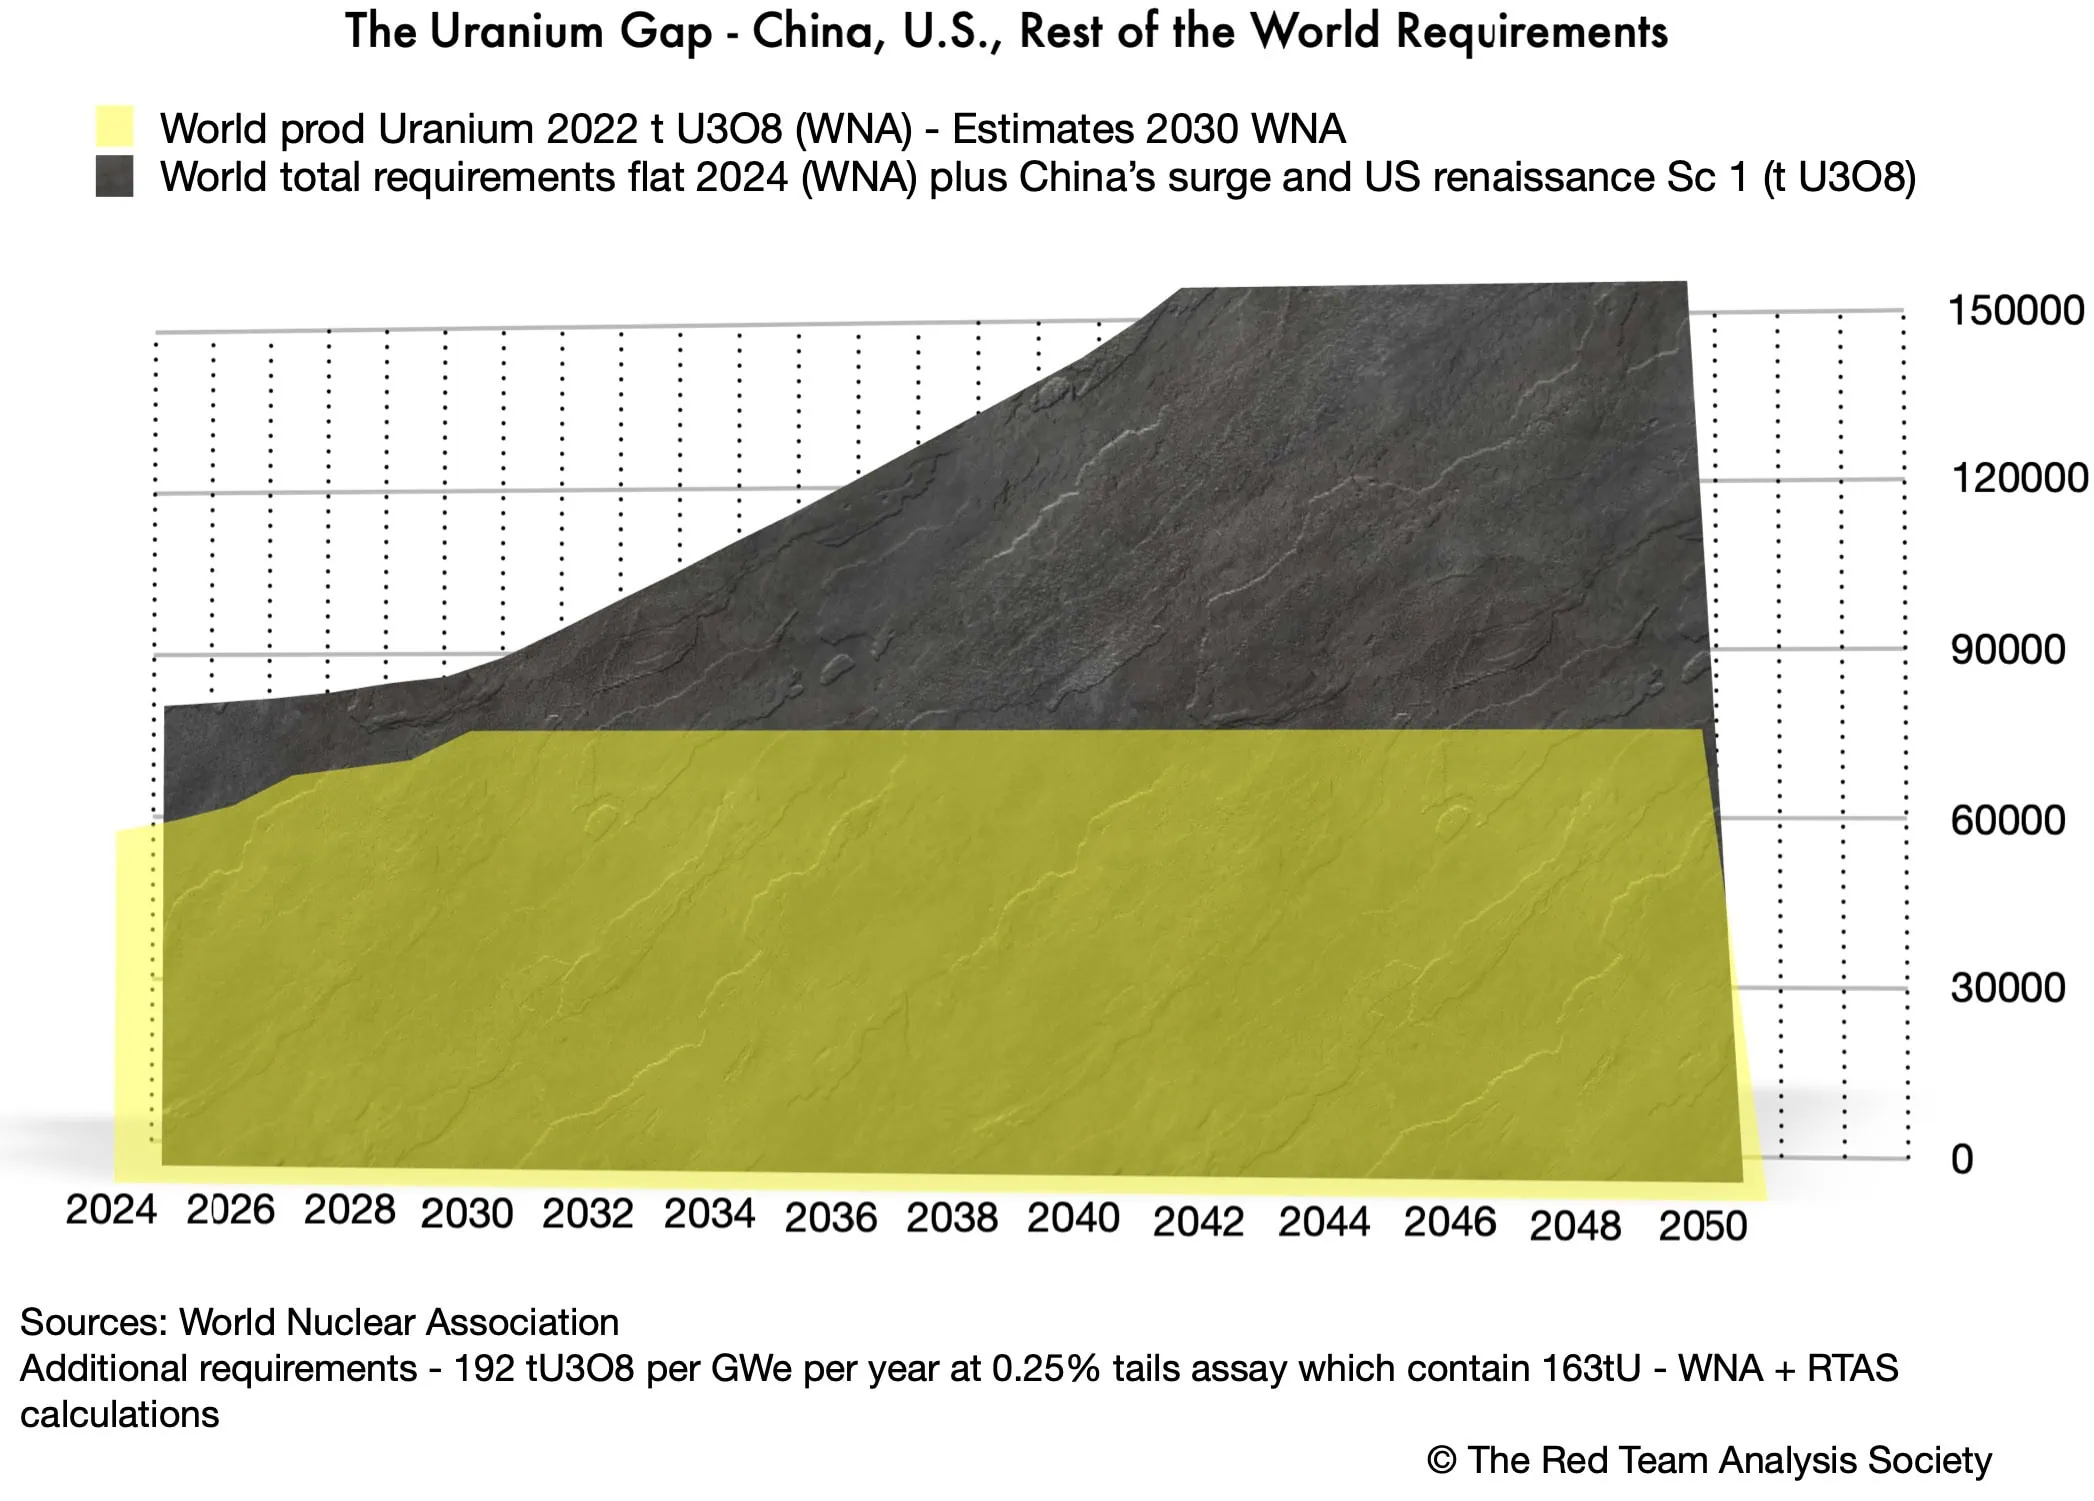
Si nous considérons maintenant la production d'uranium (et non les besoins), l'Association nucléaire mondiale estime qu'elle a atteint 58.201 tU sous forme d'U3O8 en 2022 (World Uranium Mining Production", 16 mai 2024).
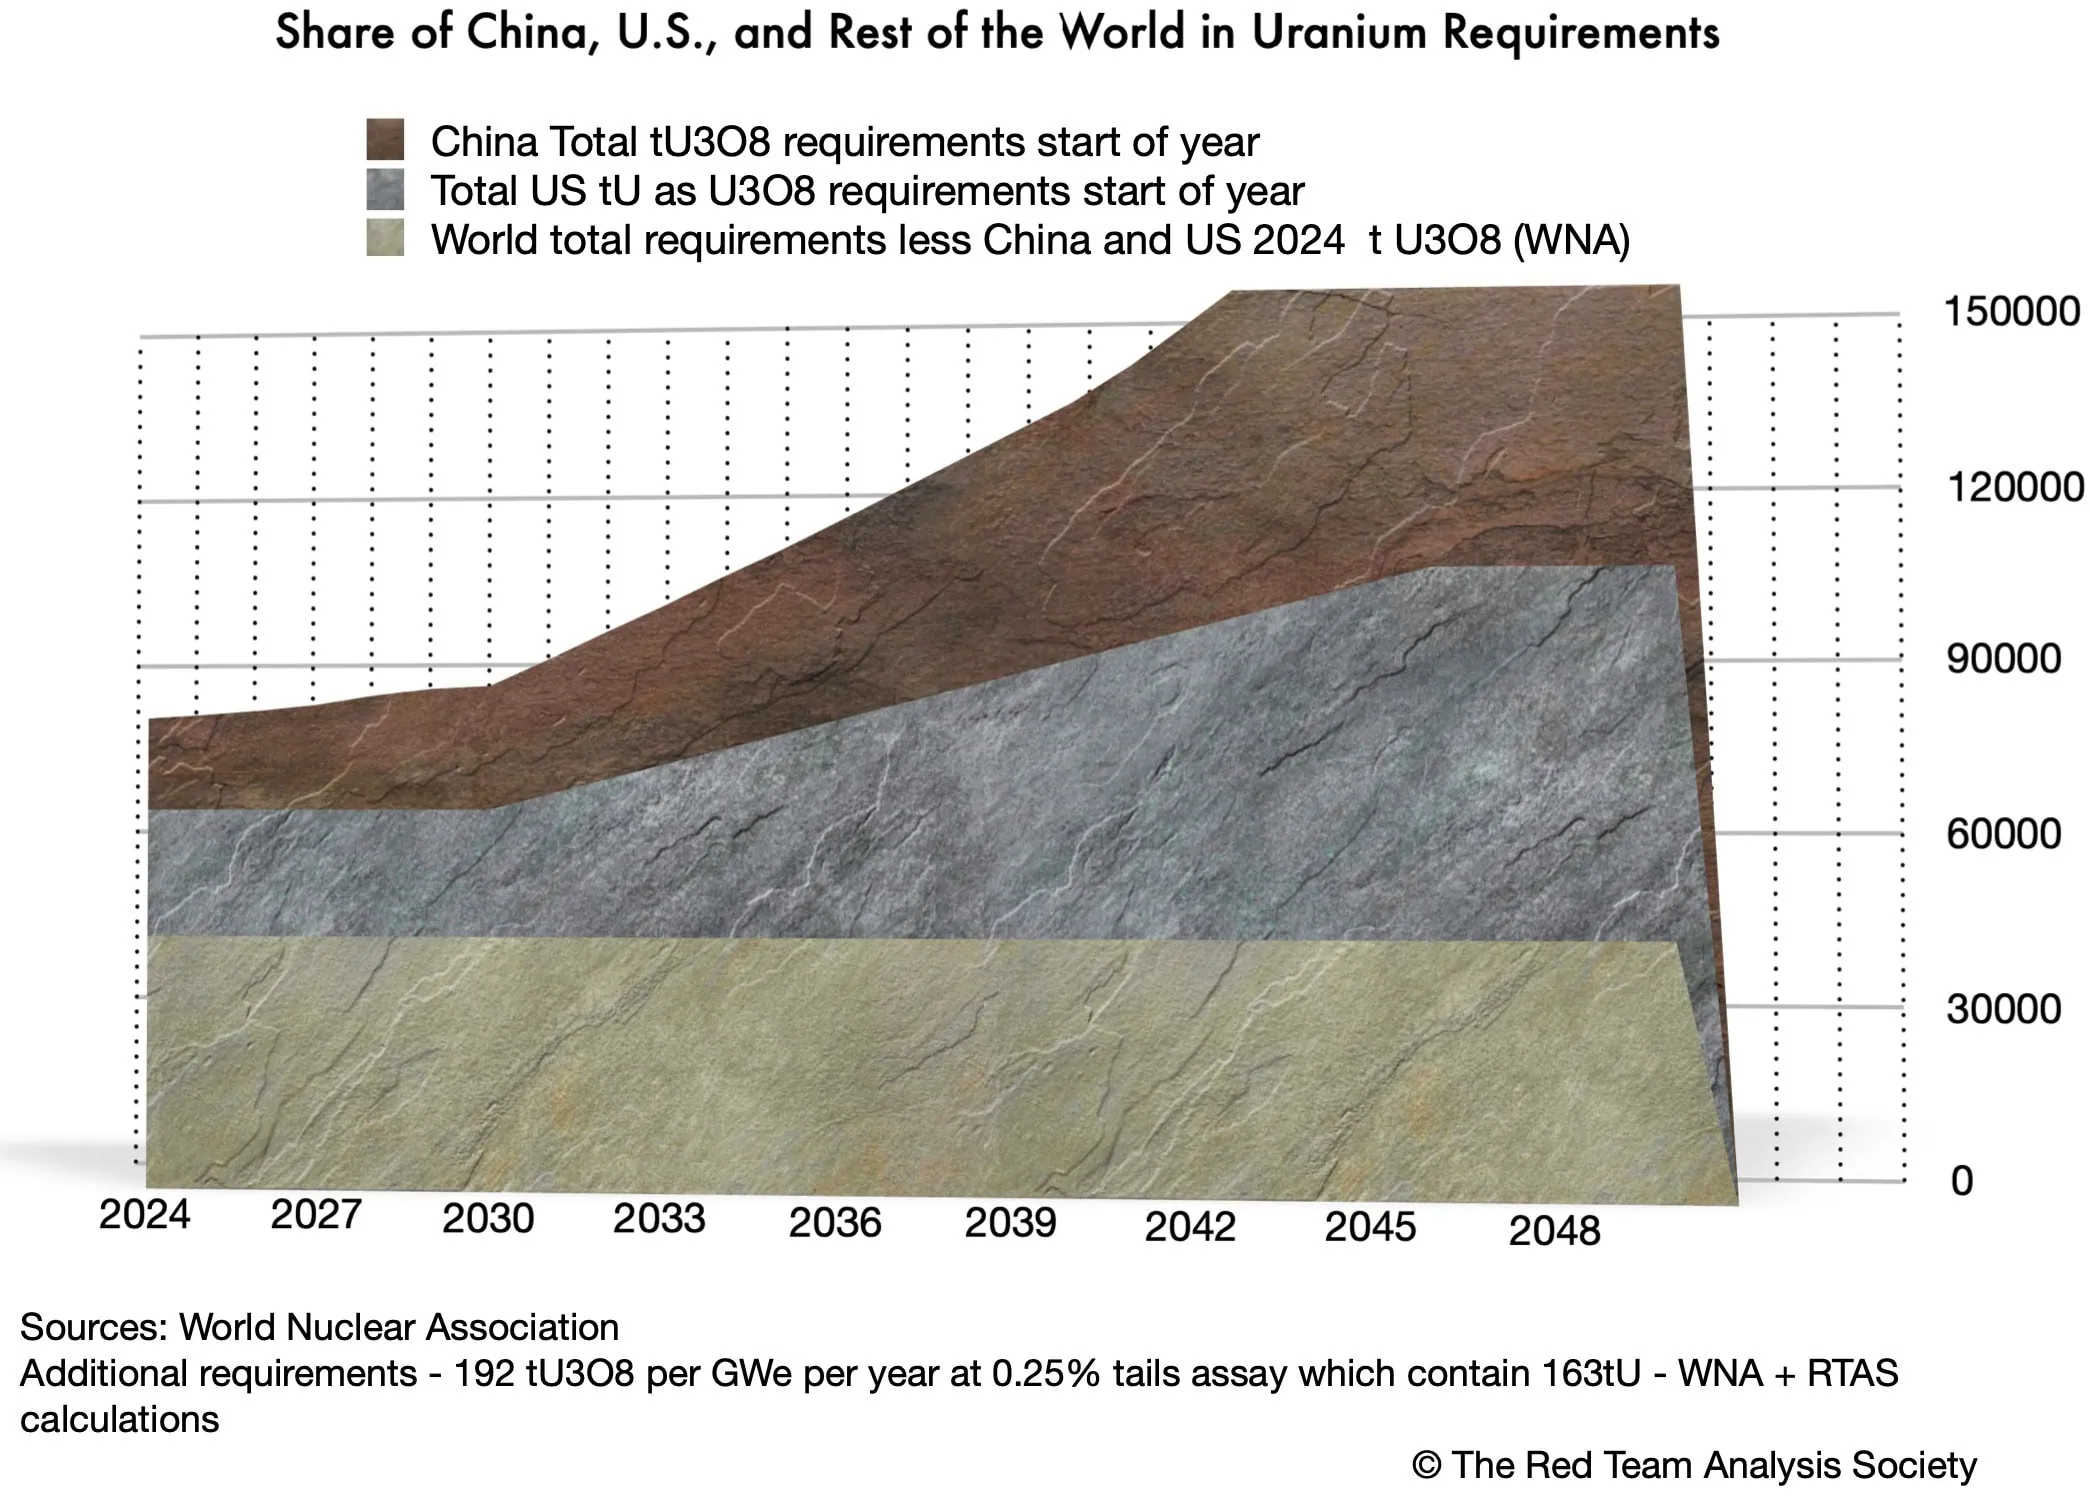
Si nous comparons les besoins en uranium de la Chine et des États-Unis, ainsi que la quantité estimée nécessaire au reste du monde - en supposant pour l'instant que cette dernière n'augmente pas - avec les estimations de production actuelles, on obtient les graphiques suivants. Le premier met en évidence en gris pierre un écart mondial croissant entre l'offre et la demande d'uranium, et le second les parts de la renaissance américaine et de la montée en puissance chinoise dans cet écart croissant.
L'écart entre l'offre et la demande d'uranium à l'horizon 2030-2050 : Contributions américaine et chinoise
Comme en réalité les besoins des autres pays vont très probablement augmenter, compte tenu du retour mondial de l'énergie nucléaire et de la volonté de tripler l'énergie nucléaire dans le monde, l'écart entre l'offre et la demande risque d'être bien plus important que ce qui est évalué ici (Helene Lavoix, "Le retour de l'énergie nucléaire“, The Red Team Analysis Society, 26 mars 2024).
Conséquences mondiales de l'écart croissant entre l'offre et la demande d'uranium
Cet écart mondial croissant entre l'offre et la demande d'uranium aura des impacts mondiaux, qui se répercuteront ensuite sur chaque pays en fonction de sa situation et de ses actions en matière d'énergie nucléaire et d'approvisionnement en uranium. Les pays concernés seront également les États-Unis et la Chine.
L'augmentation du déficit mondial d'uranium a trois conséquences majeures.
La hausse des prix de l'uranium
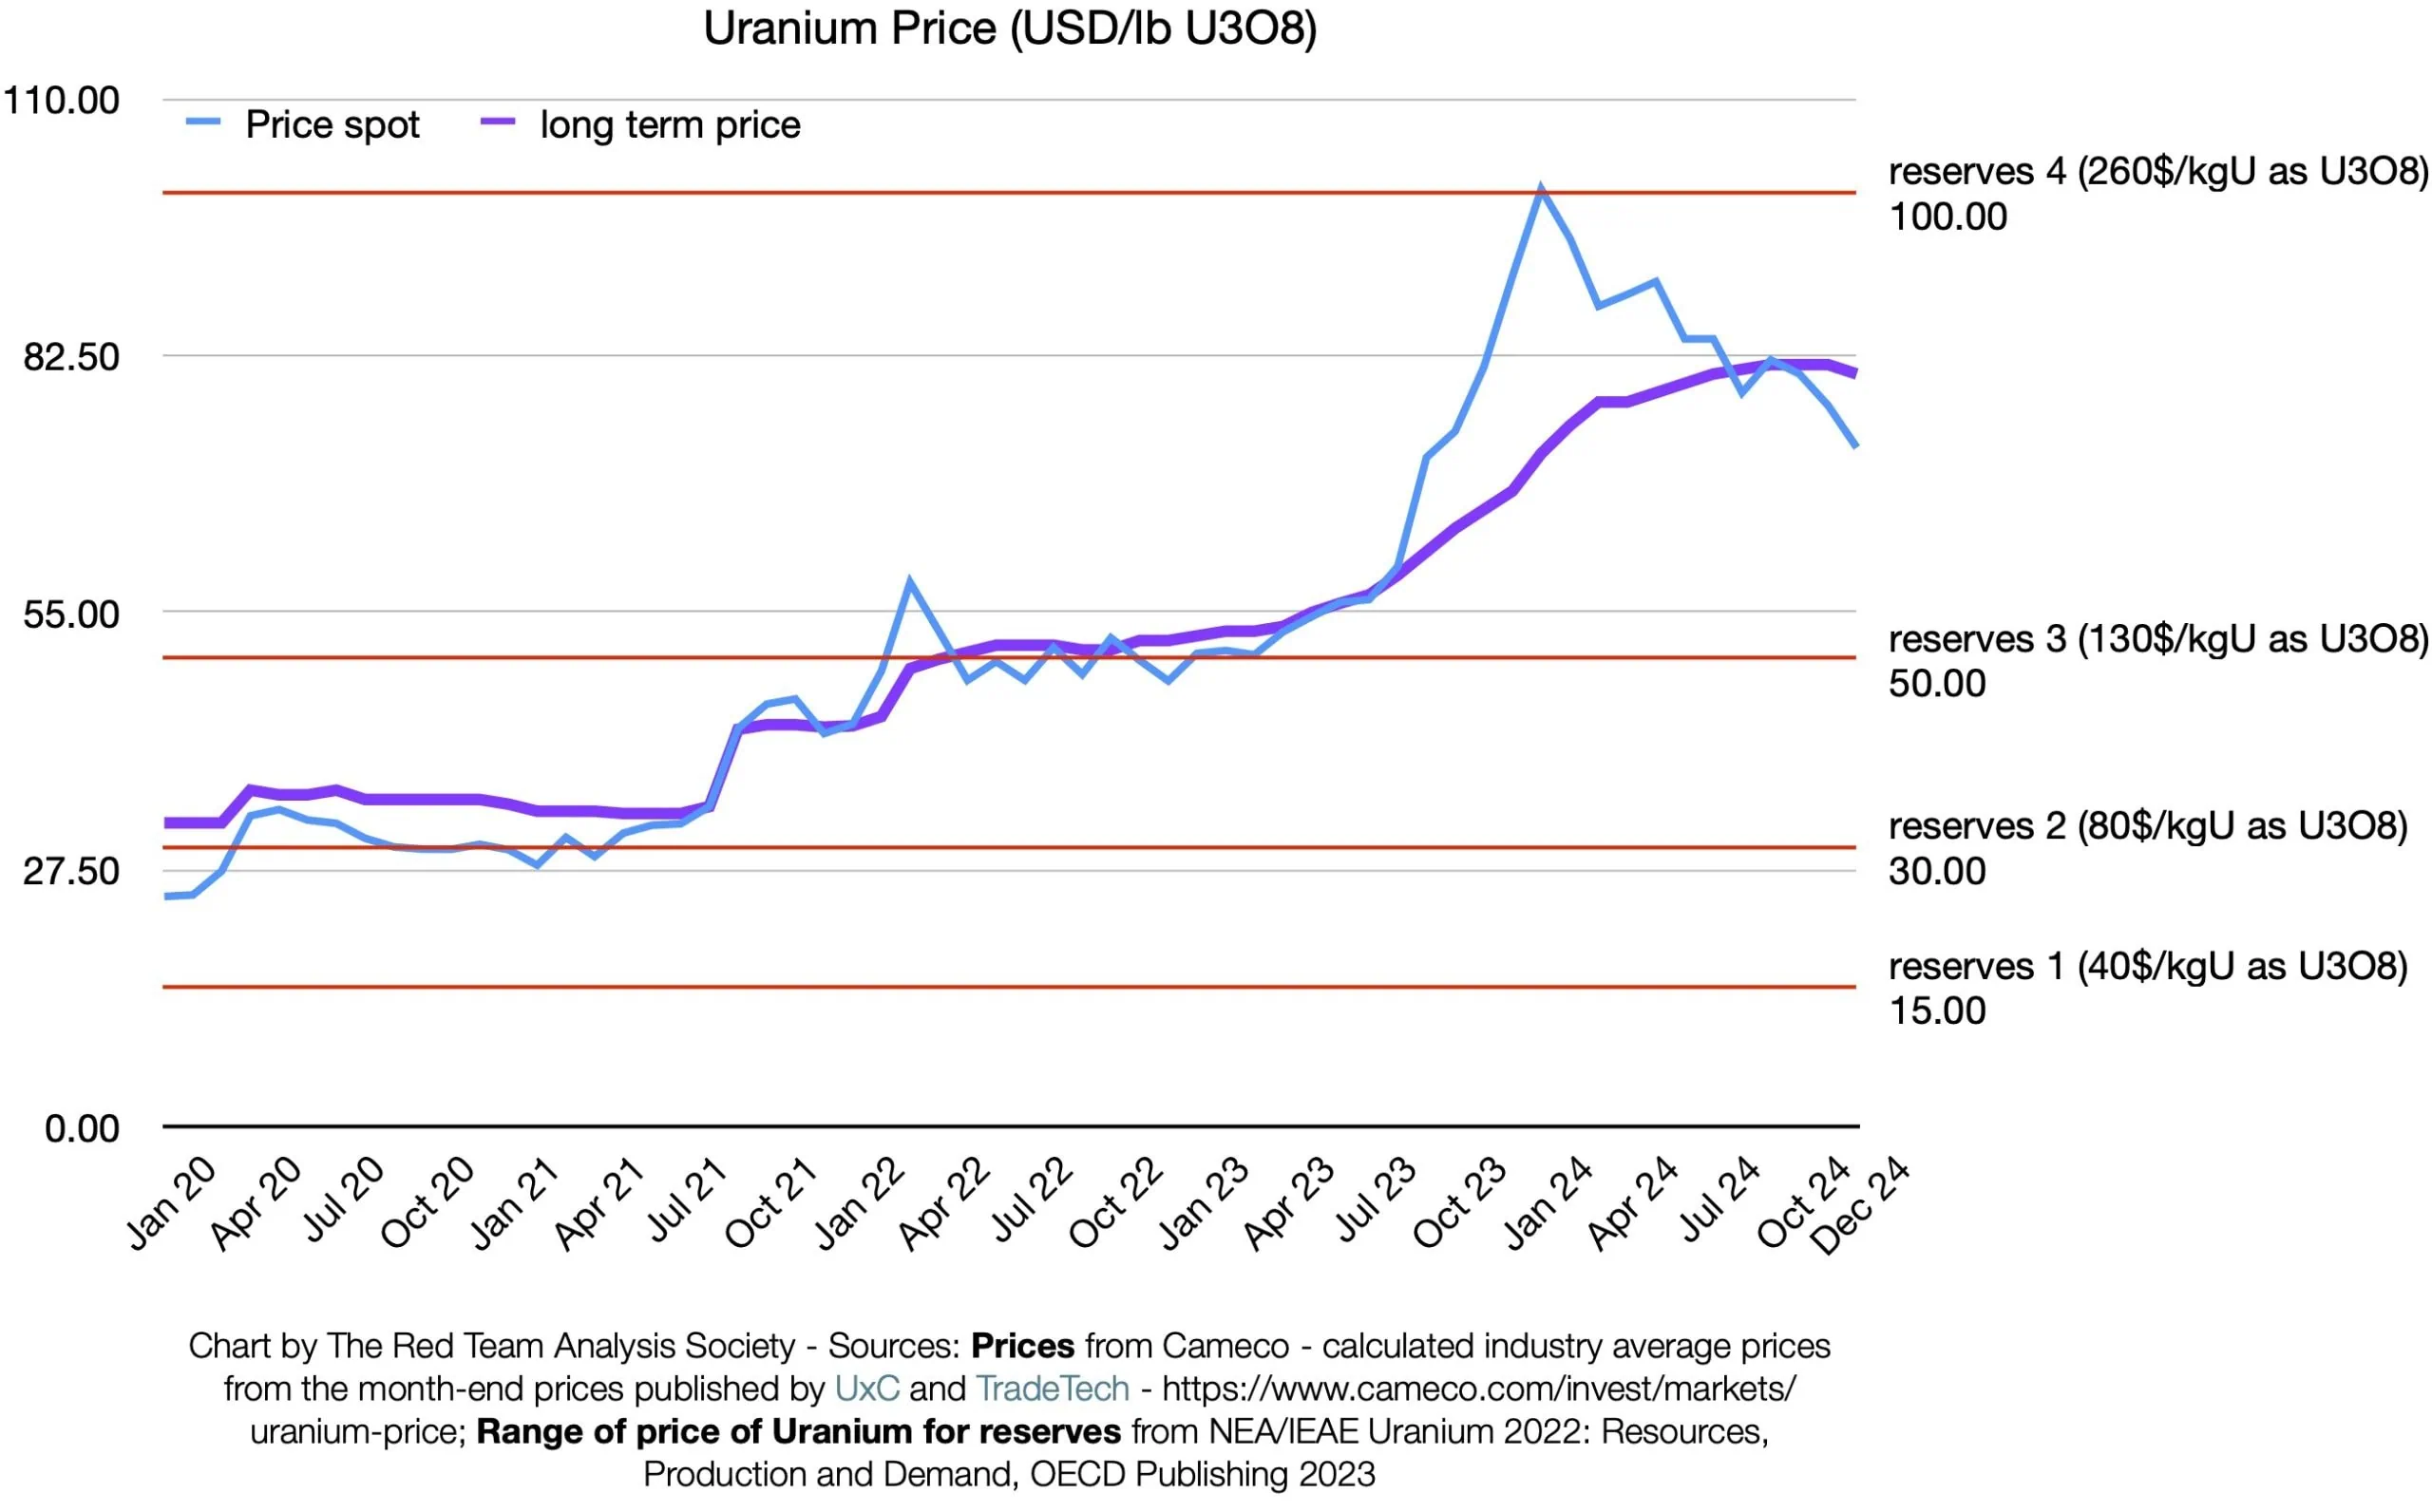
Les prix de l'uranium continueront d'augmenter, ce qui rendra les nouvelles mines économiquement viables et permettra une nouvelle production.
La légère baisse observée à la fin de l'année 2024 pourrait résulter d'une multitude de facteurs, allant d'une UE divisée sur la politique de l'énergie nucléaire à une méconnaissance temporaire généralisée de l'écart entre l'offre et la demande mondiales, en passant par un comportement attentiste compte tenu du changement de présidence aux États-Unis en janvier 2025, de Biden à Trump (par exemple, Kate Abnett, "New EU renewable energy target faces nuclear roadblock“, Reuters, 16 décembre 2024).
Prix de l'uranium pour 2020-2024 : marché au comptant et contrats à long terme.
Comme le montre le graphique ci-dessus, l'AEN/AIEA, dans son rapport Uranium 2022: Resources, Production and Demand (alias Livre rouge), utilise différentes fourchettes de prix pour évaluer les réserves et les ressources en uranium (Éditions OCDE, avril 2023). Plus le prix est élevé, plus les réserves et les ressources d'uranium disponibles sont importantes. Nous nous approchons régulièrement du dernier prix, le plus élevé, pour les estimations des réserves et des ressources de l'AEN/AIEA.
L'écart entre l'offre et la demande augmentant, les prix continueront d'augmenter.
L'impératif d'ouvrir de nouvelles mines et usines de traitement
De nouvelles mines doivent être mises en production et des usines de traitement doivent être construites, et ce à grande échelle, compte tenu des besoins massifs à venir, notamment du fait des États-Unis et de la Chine. Les mines disposant des réserves et ressources les plus importantes seront recherchées en priorité.
Si les mines et les usines ne sont pas construites à grande échelle, c'est l'ensemble du "retour de l'énergie nucléaire" qui est menacé. En effet, la sécurité de l'approvisionnement en uranium ne serait alors pas assurée, ce qui aurait des conséquences en termes d'approvisionnement énergétique pour les pays dépendant de l'énergie nucléaire. En conséquence, le scénario "Net Zero d'ici à 2050" pour les émissions de gaz à effet de serre (GES) ne serait probablement pas atteint, avec des boucles de rétroaction négatives se faisant jour (AIE, Net Zero by 2050 – A Roadmap for the Global Energy Sector, mai 2021).
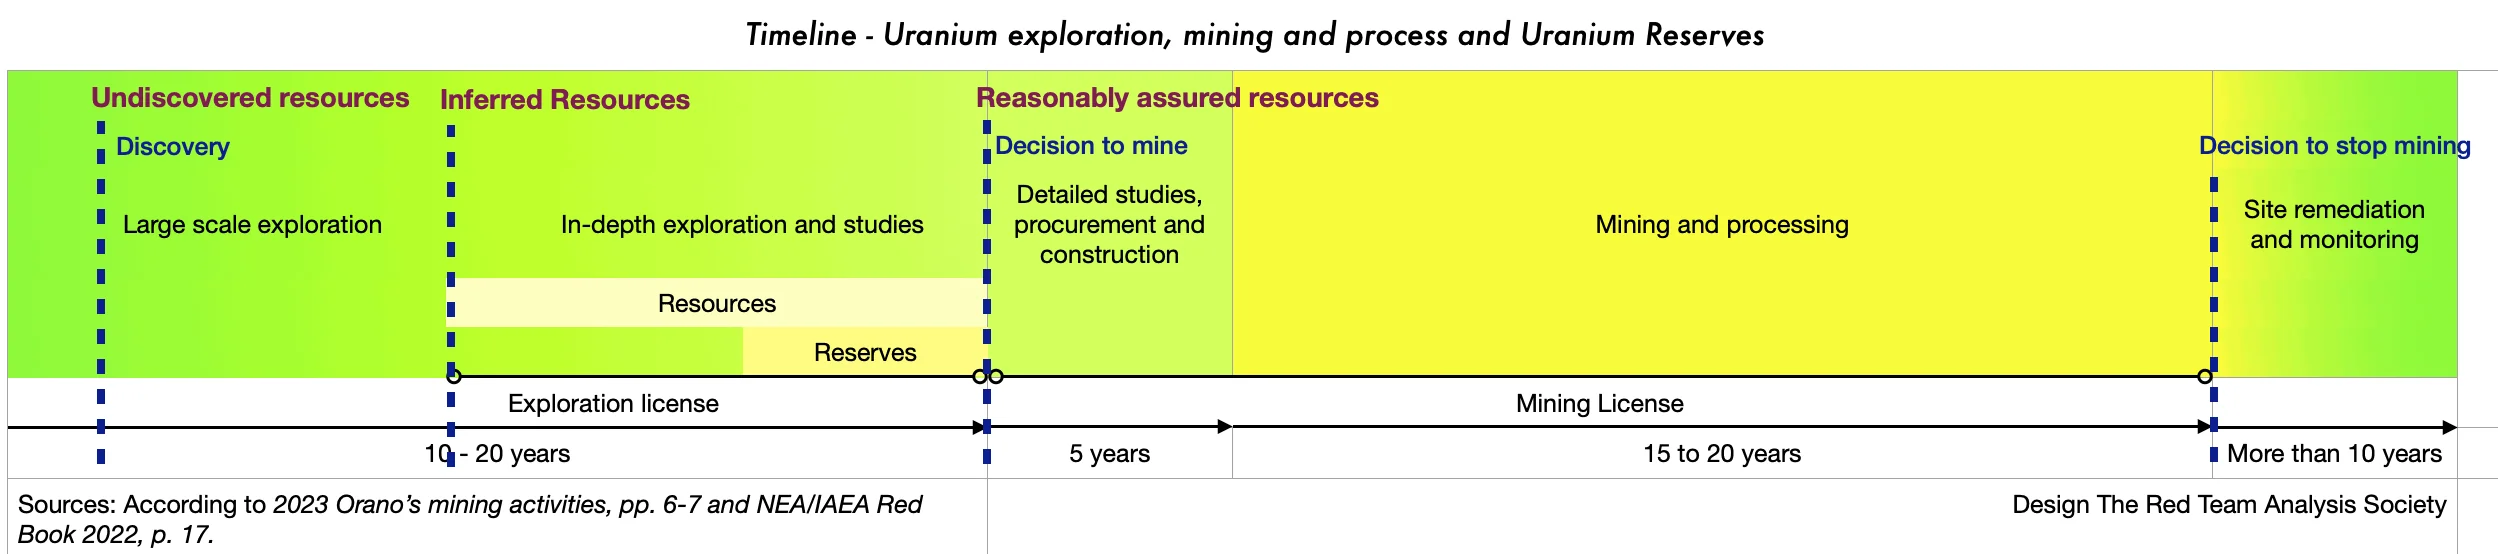
Compte tenu du long délai nécessaire à la mise en production d'une mine et du montant du financement requis, l'incertitude qui entoure la renaissance américaine est plutôt une mauvaise nouvelle (pour en savoir plus sur l'incertitude, voir Vers une renaissance nucléaire américaine ?).
Chronologie - Exploration, extraction et traitement de l'uranium et réserves d'uranium
En effet, si les mines actuelles en attente de financement - et c'est encore pire pour les projets d'exploration - ne trouvent des bailleurs de fonds que lorsque ces derniers sont presque certains des besoins futurs, c'est-à-dire, au mieux, lorsqu'un réacteur a commencé à être construit et, au pire, lorsque le délai d'achèvement du réacteur semble être proche de deux ans, alors les investissements miniers arriveront probablement trop tard, de trois ans dans le pire des cas. Un retard de trois ans signifie qu'il sera impossible de mettre en service les nouveaux réacteurs car le combustible ne sera pas disponible. Les projets nucléaires seront retardés d'au moins ces trois années.
Même dans le meilleur des cas, des risques subsistent. Les investissements miniers seront d'abord réalisés par la Chine et les pays qui considèrent en premier lieu la sécurité de l'approvisionnement et qui bénéficient d'une planification étatique. En d'autres termes, lorsque les financiers américains et occidentaux seront prêts à investir dans les mines parce que la construction des réacteurs américains aura commencé, ils découvriront probablement que les meilleures mines avec les plus grandes réserves ont déjà trouvé un financement et que leur future production est déjà vendue à d'autres. Si une partie de la production est encore disponible à l'achat, alors, comme la propriété de la société minière sera dans d'autres mains, la sécurité d'approvisionnement pour ces futurs contrats sera plus fragile.
On peut raisonner de la même manière pour les achats d'uranium par le biais de contrats à long terme n'impliquant pas d'investissements dans des sociétés minières.
Par exemple, le 15 octobre 2024, Kazatomprom (société nationale du Kazakhstan, responsable de tout ce qui concerne l'industrie nucléaire) a annoncé une assemblée générale extraordinaire pour le 15 novembre afin de voter sur un accord avec CNNC Overseas Limited et China National Uranium Corporation Limited portant sur la vente à ces dernières "de concentrés d'uranium naturel sous forme d'U3O8 aux conditions du marché". L'assemblée a voté en faveur de l'accord à 88.32% (15 Nov 2024 extraordinary general assembly).
La quantité d'uranium de l'accord n'est pas mentionnée, mais on peut estimer grossièrement que l'ensemble des achats chinois d'uranium kazakh, y compris ce nouvel accord, se situe au moins entre 11.800 et 14.977 tU sous forme d'U3O8.(1) Comme la production kazakhe totale estimée pour 2024 pourrait atteindre entre 22.500 et 23.500 tU sous forme d'U3O8, la part déjà assurée par la Chine représente entre 50% et 66,5% de la production du Kazakhstan, le premier producteur d'uranium au monde et le troisième pays le plus important en termes de réserves (Kazatomprom 3Q24 Operations and Trading Update (en anglais), 1er novembre 2024 ; graphique "Revisiting Uranium Reserves and Resources : reserves, RAR and M&I resources" dans Helene Lavoix, "Revisiter la sécurité de l'approvisionnement en uranium (1)“, The Red Team Analysis Society, 21 mai 2024). Si nous considérons la production kazakhe appartenant au pays, laquelle devrait atteindre entre 15.500 et 16.500 tU sous forme d'U3O8, c'est entre 71.5 % et 96.6% qui pourraient être achetées par la Chine.
La Chine achète donc déjà une très grande partie de l'uranium produit au Kazakhstan et une part encore plus importante des parts kazakhes dans cet uranium. Ainsi, pour satisfaire les besoins futurs de la Chine, de nouvelles mines devront impérativement être mises en production. D'ailleurs, le Kazakhstan et Kazatomprom mènent une politique active d'exploration et de développement de nouvelles mines (par exemple, Kazatomprom News, "Kazatomprom obtains the right for uranium exploration at a new site of the Budenovskoye deposit", 10 septembre 2024).
Maintenant, nous savons qu'une partie des achats chinois se fait au comptant et une autre à plus long terme (voir note de bas de page 1). Si les achats chinois, notamment les contrats à long terme, sont à "très" long terme, par exemple dix ans, alors une part probablement importante des 11.800 à 14.977 tU en U3O8 de la production kazakhe ne pourra plus être achetée par personne d'autre pendant ces dix années. Ainsi, avec l'accord accepté lors de l'assemblée générale extraordinaire du 15 novembre 2024, la Chine aurait sécurisé suffisamment d'uranium pour environ 78 GWe par an. Dans le même temps, les autres pays, y compris les États-Unis, n'ont pu assurer la sécurité de 78 GWe.
Ainsi, une fois prêts à approvisionner leurs nouveaux réacteurs, les États-Unis devront trouver d'autres sources d'uranium, à supposer qu'elles soient encore disponibles. Qui plus est, comme les prix augmenteront, les achats que les États-Unis pourront effectuer seront plus onéreux.
Comme le monde entier est, de facto , privé de la production kazakhe achetée par la Chine, ce ne sont pas seulement les États-Unis qui doivent trouver d'autres sources d'uranium, mais aussi le reste du monde.
Tant qu'il subsiste un écart entre l'offre et la demande, chaque achat d'uranium et chaque investissement dans une société d'extraction d'uranium avec contrat d'approvisionnement à long terme correspondant raréfie la quantité d'uranium qui reste disponible pour d'autres. La concurrence pour ce qui reste s'intensifiera donc.
Une concurrence géopolitique acharnée pour l'uranium
Par conséquent, la concurrence géopolitique pour garantir l'approvisionnement en uranium sera rude.
Comme, en effet, les enjeux sont importants et comme les pays ne peuvent se permettre de ne pas disposer de combustible pour leurs réacteurs nucléaires, nous pouvons nous attendre à des comportements impitoyables pour obtenir de l'uranium (pour les enjeux, Hélène Lavoix, "Revisiter la sécurité de l'approvisionnement en uranium (1)“, The Red Team Analysis Society, 21 mai 2024).
La tension sera renforcée par les décisions financières tardives, en sus d'une absence de prise de conscience du problème et du manque d'anticipation qui en découle (voir L'uranium et le renouveau de l'énergie nucléaire).
Les excellentes relations et le partenariat stratégique existant entre la Russie et la Chine jouent en leur faveur.
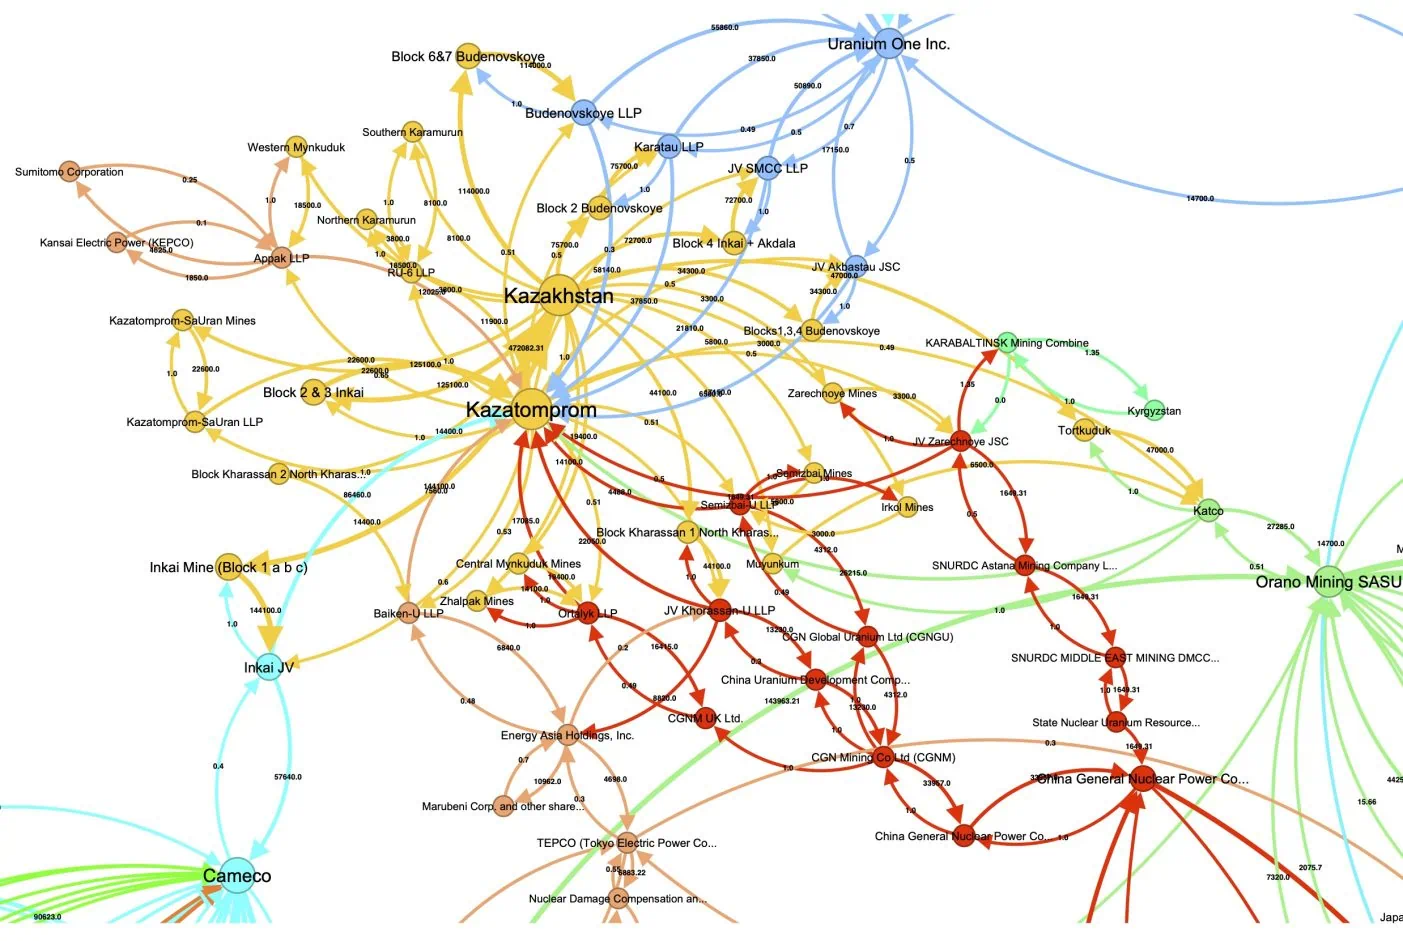
Par exemple, le 17 décembre 2024, Kazatomprom a annoncé des changements de partenariat dans certaines de ses coentreprises. La Russie a vendu la totalité de ses parts (49,979%) dans JV Zarechnoye JSC à la Chine et devrait vendre 30% de participation au capital de JV Khorasan-U LLP (exploitation minière) et 30% de participation au capital de Kyzylkum LLP (installations de traitement de l'uranium) également à la Chine (Kazatomprom News, "Kazatomprom announces the change of the partners in some JVs", 17 décembre 2024).
En conséquence, les nouvelles parts des réserves et ressources mesurées et indiquées d'uranium kazakh, ainsi que le réseau de parts et actions correspondant, se présentent comme montré sur le graphe de droite.
En termes de réserves et de ressources, la Russie a ainsi cédé à la Chine 1.649 tU sous forme d'U3O8 pour la joint venture Zarechnoye JSC (fin de vie de la mine en 2028) et 13.230 tU sous forme d'U3O8 pour la joint venture Khorasan-U LLP (fin de vie de la mine en 2038).
Mines, réserves et ressources, joint-ventures et actionnaires au Kazakhstan - après les accords et échanges sino-russes - décembre 2024 [ Kazakhstan : jaune, Russie : bleu poudre, Chine : rouge ; France : vert clair, Canada : turquoise, Japon : beige, Kirghizstan : vert] - Créé avec Le monde de l'uranium 2
Ceux qui s'éveilleront trop tard à la nouvelle concurrence géopolitique pour l'uranium devraient commencer à acheter des bougies et à envisager une décroissance forcée. Alternativement, des guerres et des opérations spéciales visant à sécuriser l'uranium pourraient devenir nécessaires.
Futures orientations possibles pour les États-Unis
Dans ce contexte hautement volatile et difficile, quelles sont les options qui s'offrent aux États-Unis ? Cette question intéresse non seulement les États-Unis, mais aussi tous les autres acteurs du secteur de l'énergie nucléaire, compte tenu du caractère mondiale du secteur et du poids des besoins américains, au cas où le pays parviendrait à mettre en oeuvre ses projets en matière d'énergie nucléaire.
S'en remettre uniquement à la main invisible du marché ?
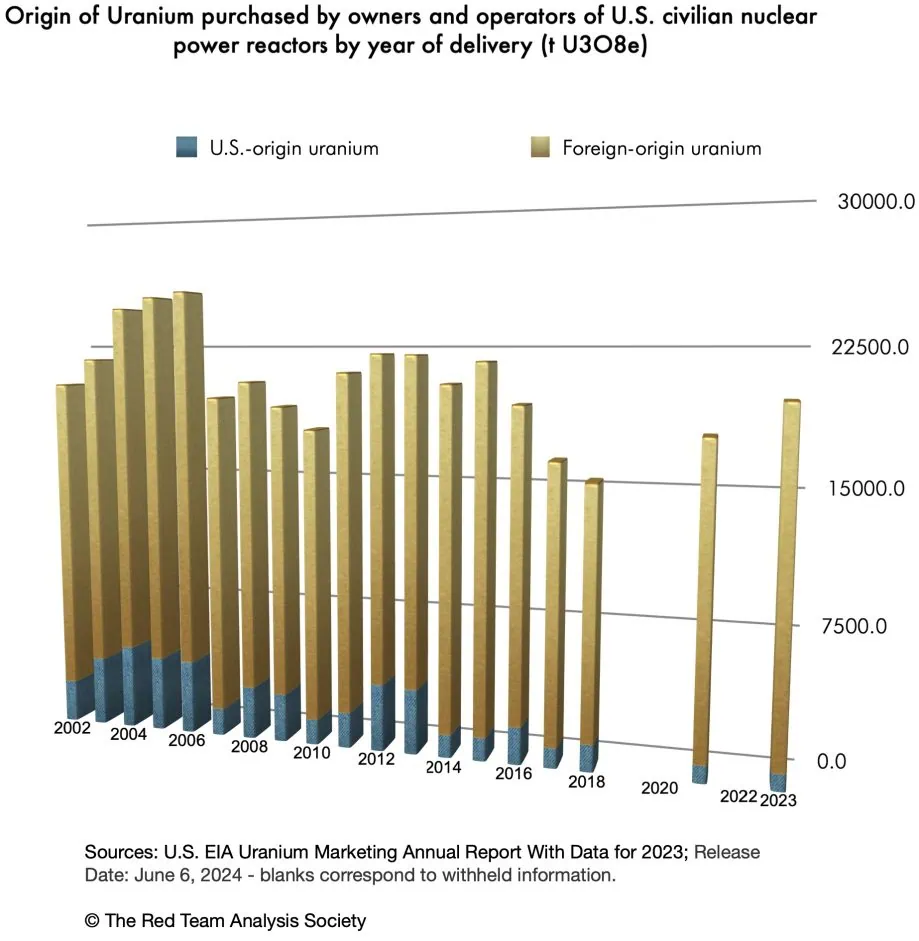
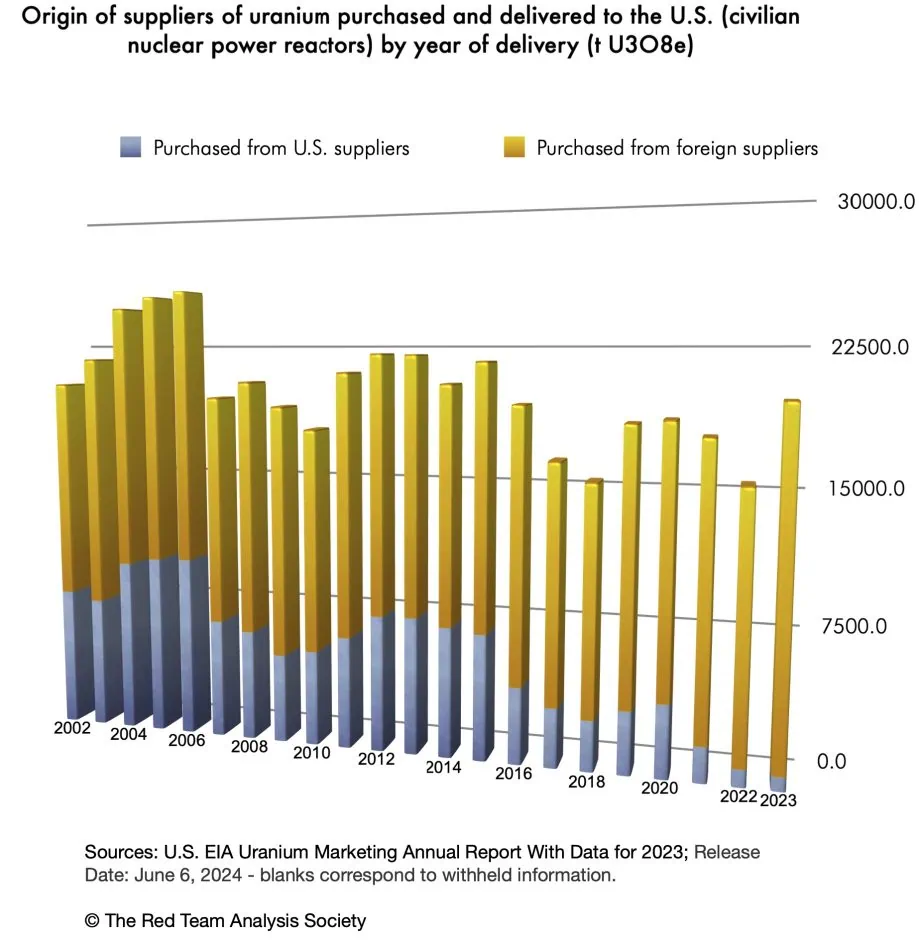
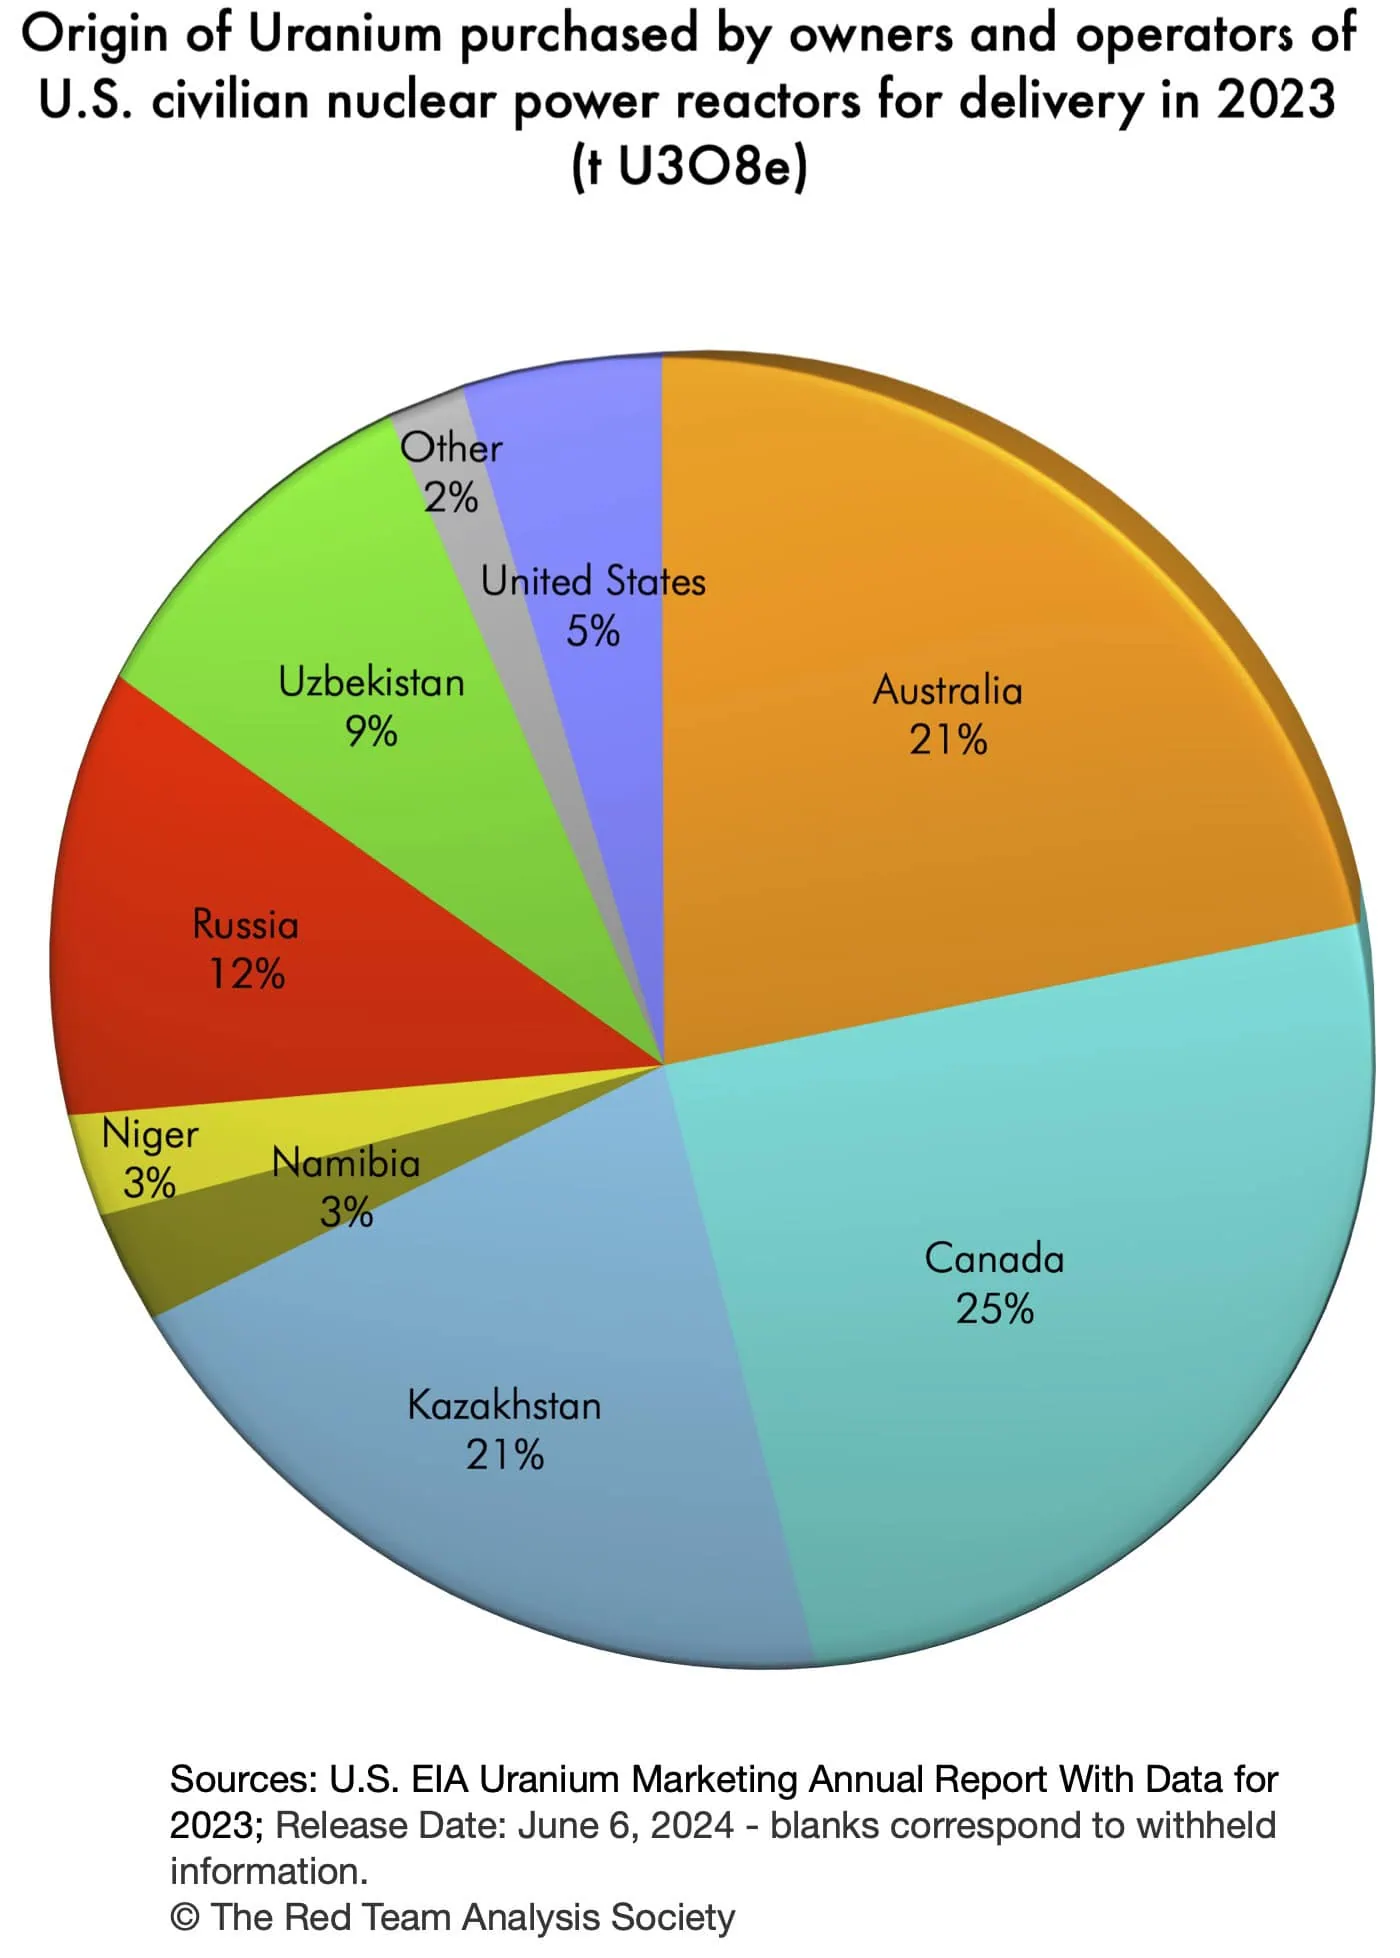
Comme nous l'avons vu, en 2023, aux États-Unis, seuls 4,65% de l'uranium livré provenait des États-Unis, c'est-à-dire de gisements américains, tandis que 95,35% provenait de pays étrangers (cf. De l'uranium pour la renaissance nucléaire américaine...). 3,88% de l'uranium livré aux États-Unis avait été acheté par des fournisseurs américains, tandis que 96,12% l'avait été par des fournisseurs étrangers (Ibid.).
A l'avenir, les États-Unis pourraient donc espérer s'appuyer sur un système similaire, imaginant que le marché s'ajustera "automatiquement" à l'augmentation de leurs besoins, fournissant ainsi la quantité d'uranium nécessaire.
Cela suppose toutefois que le secteur privé des "alliés et partenaires", pour reprendre les termes du département américain de l'énergie, accepte de prendre les risques liés à l'approvisionnement en uranium, par exemple ceux provenant des retards en termes de construction de réacteurs nucléaires et de l'envolée des coûts correspondants (2024 Pathways to Commercial Liftoff: Advanced Nuclear, p.57 ; pour les risques, voir "Vers une renaissance nucléaire américaine ?"). Pour compenser ou tout au moins atténuer ces risques, il est probable que les entreprises auront tendance à réaliser leurs investissements miniers de façon tardive.
Qui plus est, les entreprises devront également servir tous leurs clients, et pas seulement les États-Unis. Elles pourraient donc très bien décider de répartir la production supplémentaire entre leurs clients, laissant les États-Unis dans l'impossibilité de satisfaire leurs besoins en uranium. Comme ces entreprises ne sont pas, pour la plupart, des entreprises américaines, les États-Unis pourraient avoir peu de moyens pour faire pression sur ces entreprises afin d'obtenir un approvisionnement prioritaire, dans les conditions du marché.
Finalement, certaines des entreprises qui fournissent les États-Unis sont des entreprises publiques, comme Orano. Qu'est-ce que cela implique ?
Revenons à l'hypothèse formulée dans article précédent, selon laquelle l'augmentation de la production prévue par Cameco et l'entreprise publique française Orano pour leurs usines de Cigar Lake(2)et de McArthur River/Key Lake(3) est destinée à couvrir les besoins américains en uranium suite à la perte de l'approvisionnement en uranium russe et nigérien. Précédemment, nous avions imaginé que Cameco et Orano vendraient tout l'uranium supplémentaire produit aux États-Unis.
Cependant, d'autres hypothèses sont possibles.
Si l'UE suivait les États-Unis et sanctionnait l'uranium russe, ou si la Russie décidait d'interdire les exportations d'uranium vers l'Europe, les États européens devraient trouver ailleurs l'uranium correspondant, ainsi que celui généré par les nouveaux besoins (Parlement de l'UE, Question parlementaire - E-001721/2024 et réponse; Gabriel Gavin et Victor Jack, "EU eyes new clampdown on Russian nuclear sector“, Politico, 5 novembre 2024). Cela s'ajouterait à la perte de l'uranium du Niger (Niger : une nouvelle menace grave pour l'avenir de l'énergie nucléaire française ?). La France, notamment, pour laquelle l'électricité nucléaire constitue un enjeu très élevé, pourrait être au défi de trouver l'uranium dont elle a tant besoin (Revisiter la sécurité de l'approvisionnement en uranium (1)). Certes, Orano progresse dans la recherche de nouvelles sources d'approvisionnement en uranium, par exemple en Mongolie (e.g. "Mongolia and Orano sign pact for first ever ‘Mongolia-France’ uranium project, International Mining", 28 décembre 2024). Cependant, dans le cadre de ce projet, la production débutera en 2028, et culminera en 2044 à 2.600 t, 10% de la production étant réservées à la Mongolie (Ibid.). Par rapport à la perte du Niger (soit la part de la France qui s'élève à 1.268 tU par an), lors des années de production maximale, Orano verra sa production augmenter de 1.072 t. Elle devra néanmoins trouver de l'uranium jusqu'en 2028 pour honorer ses contrats et pour les besoins de la France. Dans l'hypothèse où les stocks d'uranium français ne seraient pas utilisés, la France pourrait être contrainte de conserver l'augmentation de sa production d'uranium pour ses propres besoins jusqu'au démarrage de la production mongole (Revisiter la sécurité de l'approvisionnement en uranium (1)).
Par ailleurs, les tensions entre la France et l'Azerbaïdjan, pays clé de la route internationale de transport transcaspienne, également appelée Middle Corridor, pourraient aussi compliquer l'approvisionnement français en uranium en provenance d'Asie centrale et orientale (Dauren Moldakhmetov, "What Does the Future Hold for the Middle Corridor?“, The Times of Central Asia, 31 juillet 2024 ; entre autres, R.D. avec AFP, "Tensions France-Azerbaïdjan : la charge d'Ilham Aliev contre le "régime Macron en Outre-mer“, L'Express, 13 novembre 2024). A supposer que cela soit possible, compte tenu notamment de la partie restante du cycle du combustible de l'uranium - conversion et enrichissement - on peut imaginer qu'Orano pourrait être amenée à acheminer l'uranium d'Asie centrale et orientale vers ses clients asiatiques, plutôt que d'acheminer l'uranium asiatique vers l'Europe en utilisant la très longue voie maritime passant par un port chinois, le détroit de Malacca et le cap de Bonne-Espérance, si les Houthis continuent à mettre en péril la voie du canal de Suez.(4) Dans ce cas, elle pourrait décider d'utiliser l'uranium canadien pour les besoins de la France, ainsi que pour ses clients non asiatiques et européens. Des échanges et des trocs entre entreprises peuvent également être imaginés.
En raison de ces difficultés potentielles, Orano détenant des parts dans les deux usines canadiennes de Cigar Lakeet de McArthur River/Key Lake, supposant que les contrats le permettent, la France pourrait décider de conserver sa part de l'augmentation de production, soit 740 tU sous forme d'U3O8. Dans ce cas, les États-Unis devraient trouver ailleurs 740 tU sous forme d'U3O8 sur une base annuelle.
Ce qui ressort de cet exemple - même s'il est hypothétique - c'est que les décisions (sanctions) et les tensions géopolitiques ont un impact sur l'offre d'uranium et que les enjeux liés à l'offre d'uranium peuvent à leur tour avoir un impact sur les décisions concernant l'uranium qui auront à leur tour des conséquences géopolitiques.
En outre, cet exemple montre également que les décisions ne peuvent pas être prises à un niveau macroéconomique, mais doivent tenir compte de la situation de chaque pays, de chaque mine et de chaque usine.
Si l'on considère les trois points ci-dessus - le risque induit par l'approvisionnement en uranium assuré principalement par les sociétés privées, l'impératif, pour les sociétés privées étrangères, de servir tous leurs clients, et l'incertitude découlant du recours à des sociétés étrangères publiques lorsque l'énergie nucléaire est un enjeu important pour les États de ces sociétés - on constate qu'il peut s'avérer peu sûr pour les États-Unis et, en fait, pour tous les pays, de compter principalement ou uniquement sur des sociétés, et pire encore sur des sociétés étrangères, pour leur approvisionnement en uranium.
L'idée du département américain de l'Energie selon laquelle "Les États-Unis, leurs alliés et leurs partenaires devront augmenter leurs activités d'extraction et de traitement de l'uranium afin de garantir la sécurité de l'approvisionnement" pourrait bien devenir impossible, compte tenu des tensions géopolitiques, de l'écart entre l'offre et la demande d'uranium auquel les États-Unis contribuent largement, en sus de la Chine, et des besoins de ces alliés et partenaires (Ibid. p.57).
En fait, plus la course mondiale à l'uranium s'intensifie, moins le fait de s'en remettre exclusivement à la main invisible du marché garantira la sécurité de l'approvisionnement.
S'inspirer de la politique chinoise à trois volets en matière d'uranium
Le désintérêt des entreprises américaines pour la production et l'achat d'uranium est non seulement un inconvénient au regard des objectifs de la renaissance nucléaire américaine, mais aussi un risque pour la sécurité, compte tenu des différents enjeux de cette renaissance, si des remèdes ne sont pas mis en place (cf. Vers une renaissance nucléaire américaine ?).
La politique d'approvisionnement en uranium de la Chine, qui repose pour un tiers sur la production nationale, pour un tiers sur la production à l'étranger par le biais de prises de participation et de joint ventures et pour un tiers sur les achats, ne peut pas être appliquée telle quelle et immédiatement aux États-Unis, compte tenu de l'importance des ressources et réserves américaines et du désintérêt des entreprises américaines pour l'extraction d'uranium à l'étranger (pour la politique chinoise, WNA, "China’s Nuclear Fuel Cycle", 25 avril 2024). Elle pourrait toutefois être progressivement imitée, l'objectif pour 2050 étant d'augmenter autant que possible la production nationale et, pour le reste des besoins, de recourir aux achats pour la moitié et à la production à l'étranger par le biais d'actions et de joint ventures pour l'autre moitié.
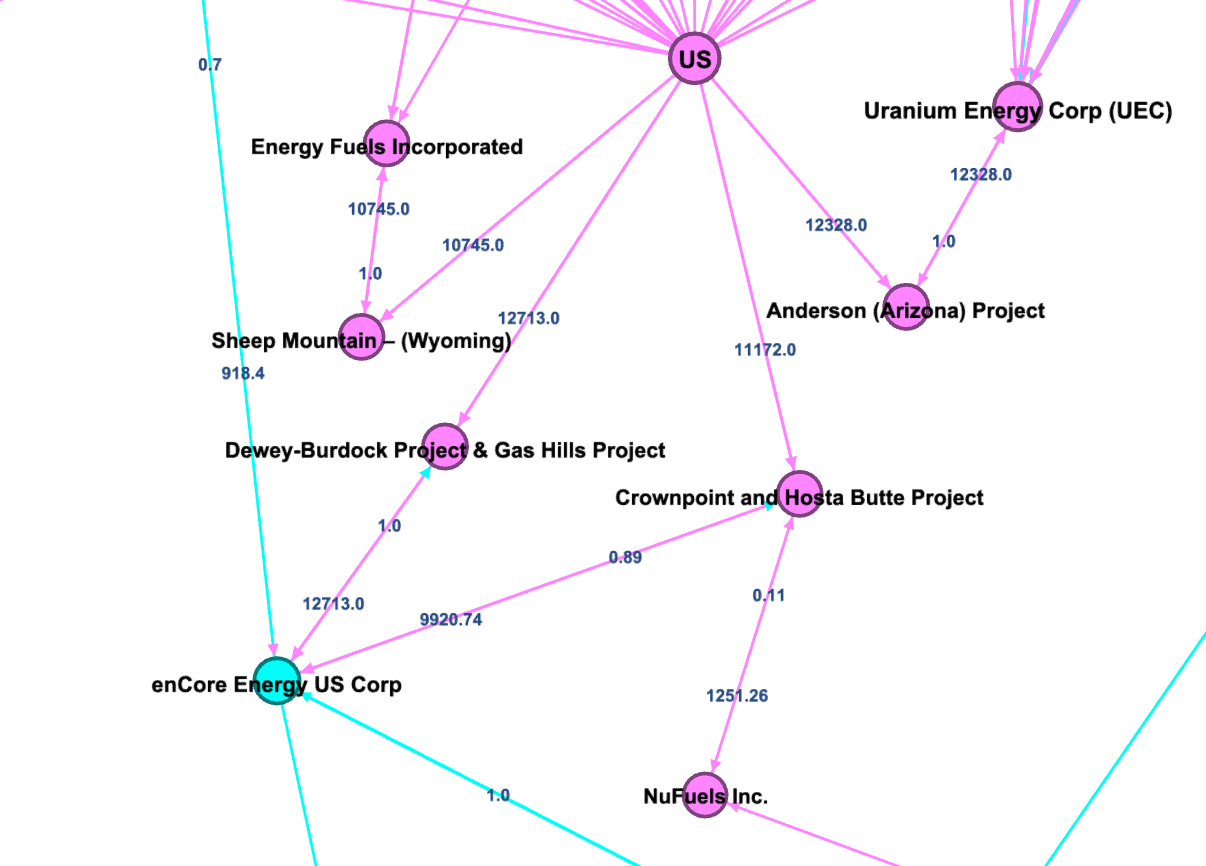
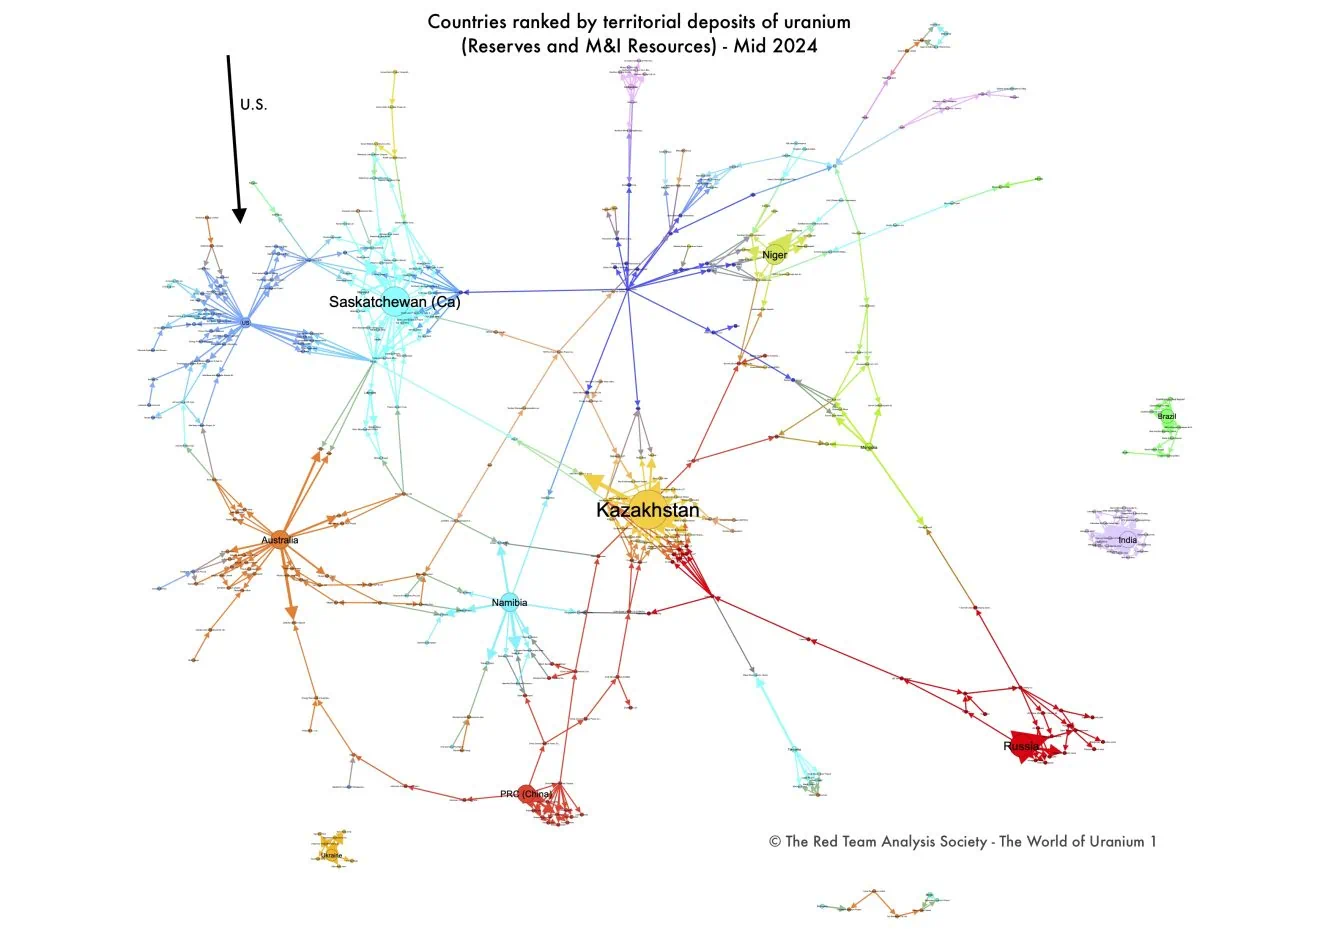
Bien que les réserves et les ressources soient moins importantes aux États-Unis que dans de nombreux autres pays, elles atteignent néanmoins 147 820 tU sous forme d'U3O8, si l'on additionne toutes les mines et tous les gisements bénéficiant d'une évaluation (cf. Le monde de l'uranium - 1: Mines, États et entreprises - Base de données et graphique interactif ; "De l'uranium pour la renaissance nucléaire américaine..."). En supposant que les mines et gisements soient réellement viables économiquement et qu'ils puissent être exploités en tenant compte des contraintes environnementales et des droits des populations autochtones, les mines américaines disposant des réserves et des ressources les plus importantes pourraient être choisies pour faire l'objet d'un développement prioritaire et, partant, d'un financement.
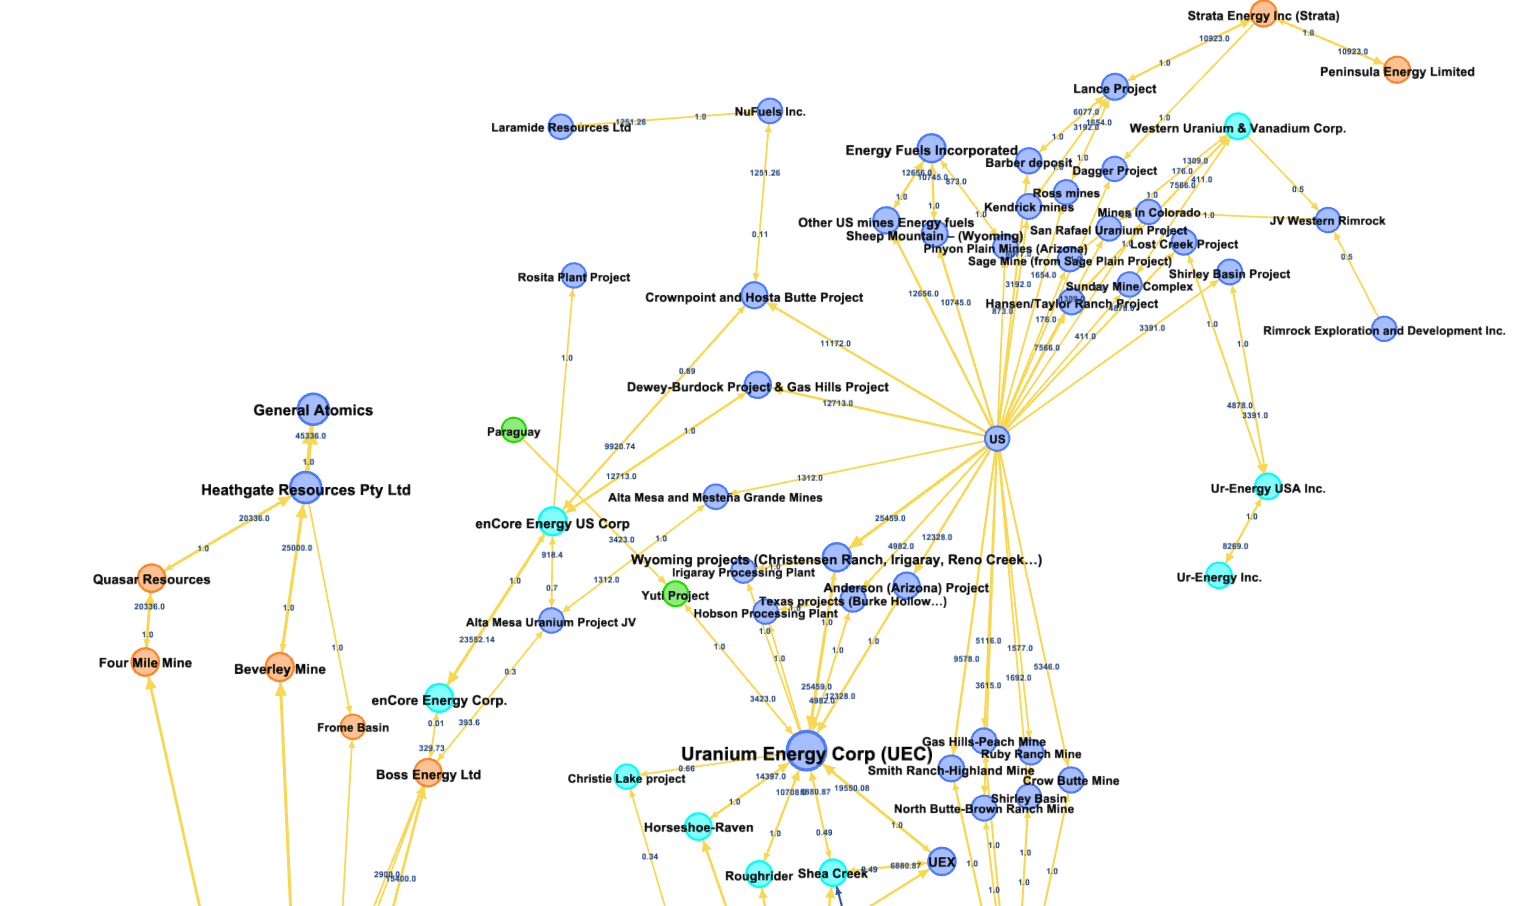
Par exemple, les gisements suivants pourraient être sélectionnés : le projet Anderson en Arizona appartenant à UEC (Uranium Energy Corp), Sheep Mountain dans le Wyoming appartenant à Energy Fuels Inc, le projet Dewey-Burdock et le projet Gas Hills de la société canadienne enCore Energy US Corp et les projets Crownpoint et Hosta Butte appartenant à la même société et à Nufuels Inc (identifiés grâce à l'outil Le monde de l'uranium - 2)
Ensuite, les sociétés minières américaines, qui sont suffisamment solides financièrement pour le faire, pourraient tenter de s'implanter ou de créer des joint ventures avec les détenteurs actuels d'importants gisements étrangers situés à proximité, par exemple dans la province canadienne du Saskatchewan. Par ailleurs, les acteurs concernés, tels que les fonds spécialisés américains, pourraient financer les mines d'une manière qui inclurait un accord de préemption de la production en vue d'un achat par les États-Unis.
Le projet Rook 1 de NexGen Energy Ltd, avec ses réserves et ressources de 98.738 tU en U3O8, est un candidat évident. Selon les plans de NexGen Energy Ltd, la mine produirait environ 11.232 tU en U3O8 par an (29,2 Mlbs U3O8 par an pendant les 5 premières années, avec une expansion possible à partir de la 6ème année jusqu'à la fin de la durée de vie de la mine (11,7 ans). NexGen Investors presentation December 2024). Pendant 4,5 ans, les États-Unis auraient ainsi suffisamment d'uranium pour répondre à leurs besoins supplémentaires. Toutefois, après cette période, ils devraient à nouveau trouver de nouvelles mines. Ils devraient également veiller à ce que la production du projet Rook 1 ne diminue pas après les cinq premières années.
Si nous prenons en compte l'option selon laquelle l'investissement sera maximal dans les sociétés minières de la Saskatchewan, quelle quantité d'uranium de la Saskatchewan pourrait être nécessaire à la renaissance nucléaire américaine ?
Les estimations actuelles des principales réserves et ressources connues pour la Saskatchewan canadienne (Ca) s'élèvent à 555.258 tU sous forme d'U3O8 (Le monde de l'uranium-1 et 2). Si l'on retire les deux plus grandes mines déjà exploitées, Cigar Lake et McArthur, les réserves et ressources restantes s'élèvent à 315.584 tU sous forme d'U3O8 (Le monde de l'uranium - 2). Nous avons vu que les besoins américains pour le scénario 1 de la renaissance nucléaire correspondaient à une augmentation de 2.496 tU en U3O8 par an en termes d'approvisionnement, à partir de 2029-2030, pour atteindre à partir de 2045-2046 61.324 tU en U3O8 de besoins annuels. Ainsi, si l'on suppose que toutes les réserves et ressources de la Saskatchewan sont utilisées exclusivement pour répondre aux besoins des États-Unis, tout l'uranium connu de la province canadienne aura été utilisé en 2045.
Cette hypothèse est peu probable si l'on considère que les principales entreprises opérant au Saskatchewan sont Cameco, une entreprise privée canadienne d'envergure mondiale ayant des clients dans le monde entier, et la société française Orano, qui a également des clients dans le monde entier et qui doit desservir en priorité la France, pour laquelle l'énergie nucléaire est un enjeu important.
Les entreprises américaines devront donc investir autant que possible non seulement au Saskatchewan, compte tenu des besoins des autres États, mais aussi dans d'autres provinces canadiennes telles que le Nunavut et le Labrador et, fondamentalement, partout dans le monde où l'on peut extraire de l'uranium.
Par ailleurs, une politique d'exploration intense des mines d'uranium devra être menée dès que possible compte tenu de la forte incertitude et de la longueur des délais, comme le montre l'hypothèse d'une utilisation exclusive par les Américains de toutes les réserves et ressources de la Saskatchewan. Sans exploration, si la renaissance nucléaire américaine prend son essor, il sera impossible de répondre aux besoins des États-Unis et des autres pays d'ici à la fin de la période.
Cela pourrait également se traduire par une concurrence géopolitique encore plus intense.
Veiller à ce que les territoires dotés d'uranium approvisionnent les États-Unis d'abord ?
Compte tenu des enjeux, et face à l'impératif de sécurité de l'approvisionnement en uranium, dans un environnement géopolitique très concurrentiel, les États-Unis pourraient choisir d'annexer, d'une manière ou d'une autre, des territoires dotés de ressources en uranium, en plus d'autres minerais critiques et d'autres actifs stratégiques.
On trouve ici une logique aux déclarations du président américain élu Trump selon lesquelles il désire faire du Canada un État américain et acheter le Groenland, dont le potentiel uranifère est "considéré comme relativement élevé", selon l'Official Geological Survey de 2018 Potentiel d'uranium au Groenland (par exemple, Jessica Murphy, "Trudeau says ‘not a snowball’s chance in hell’ Canada will join US", BBC, 7 décembre 2025 ; Maia Davies, "Greenland ready to work with US on defence, says PM", BBC, 13 janvier 2025). La tentative des Républicains d'introduire un projet de loi à la Chambre des représentants (le "Make Greenland Great Again Act"), qui permettrait aux États-Unis d'acheter le Groenland, souligne la réalité et le sérieux de la proposition du président Trump (Magnus Lund Nielsen, "Make Greenland Great Again Act seeks support in US“, Euractiv, 14 janvier 2025).
Les États-Unis entameraient ainsi une toute nouvelle période de politique internationale, dans laquelle les principes élaborés à partir de la Convention de Montevideo sur les droits et devoirs des États (1933), puis inscrits dans la Charte des Nations unies, signée le 26 juin 1945 à San Francisco, deviendraient obsolètes. Nous reviendrions à une époque où la conquête et la guerre font à nouveau partie intégrante des relations internationales.
Si les États-Unis annexaient réellement le Groenland ou tout autre territoire, la sécurité de leur approvisionnement en uranium serait grandement améliorée en fonction de la quantité d'uranium détenue par le territoire annexé. Toutefois, cet uranium ne serait plus disponible pour d'autres. Comme la Chine aura également sécurisé, d'une manière différente, l'uranium dont elle a besoin, la quantité d'uranium restante diminuerait de façon drastique. Ce ne sont plus quelques mines ou une partie de la production qui seraient retirées du marché, mais tout un territoire doté de nombreuses mines et gisements. En fonction de leurs enjeux dans l'énergie nucléaire, et de leur puissance, les autres Etats devraient alors se disputer ce qui reste. La probabilité d'un recours à la force s'en trouve fortement accrue.
Même si la guerre ne découle pas de la déclaration de Trump et si le "Greenland Act" n'est pas voté, les réactions actuelles du Groenland et du Danemark aux menaces cherchent néanmoins à apaiser les États-Unis en leur donnant plus que ce qu'ils n'avaient auparavant, tout en soulignant la souveraineté du Groenland (par exemple, Davies, "Greenland ready to work with US on defence, says PM", BBC, 13 janvier 2025). Ainsi, en faisant des concessions, le Groenland et le Danemark tendent à cautionner le changement de principes.
En conclusion, la course et les tensions géopolitiques pour la sécurité de l'approvisionnement en uranium pourraient très bien être non seulement un exemple des guerres à venir pour les ressources, mais aussi participer à l'annonce et au lancement d'un changement radical de l'ordre international.
Notes
(1) Estimation approximative de la quantité en t U comme U3O8 de l'accord entre Kazatomprom et CNNC Overseas Limited et China National Uranium Corporation: Nous savons que "La valeur de la transaction, cumulée avec les transactions précédemment conclues avec CNUC [contrat à long terme] et CNNC Overseas [spot], représente cinquante pour cent ou plus de la valeur comptable totale des actifs de la société", d'où l'assemblée générale extraordinaire de Kazatomprom. L'actif total de Kazatomprom s'élevait à 3.331.448 millions de KZT au 30 septembre 2024 (États consolidés de Kazatomprom p.12). Ainsi, le montant total des ventes de concentré d'uranium à la Chine, y compris les contrats antérieurs, pourrait être supérieur à 1.665.724 millions KZT après l'AGE du 15 novembre 2024, soit environ 3.173,32 millions USD. On trouve également des sources donnant le montant de $2,5 milliards USD (par exemple Olga Tonkonog, "Kazakhstan to finalize major uranium deal with China", Kursiv, 15 octobre 2024 ; Vagit Ismailov, "Chinese Companies to Purchase Uranium Concentrates from Kazatomprom for $2.5 Billion“, The Times of Central Asia, 18 novembre 2024).
Si nous supposons un accord utilisant le prix de l'uranium à long terme de septembre 2024, c'est-à-dire 81,50 USD/lbs U3O8 (Cameco), alors la quantité minimale achetée dans son ensemble par la Chine au Kazakhstan pourrait être de 38,937 millions de lbsU3O8, soit 14.977 tU sous forme d'U3O8. La quantité pourrait être plus importante, les contrats précédents ayant certainement été conclus à un prix inférieur. Si l'on retient le chiffre de 2,5 milliards USD, l'achat global de concentré d'uranium par la Chine pourrait être de 11.800 tU sous forme d'U3O8. Ces montants ne sont que des estimations très approximatives, compte tenu du nombre d'hypothèses formulées.
Le montant total des ventes à la Chine s'élevait à 540.405 millions de KZT au 30 septembre 2024 (contre 342.293 millions de KZT en septembre 2023 et 522.521 millions de KZT au 31 décembre 2024), Ibid. p.13 et Notes aux états financiers consolidés - 31 décembre 2023, p. 15). Cela montre qu'une augmentation conséquente des achats chinois a déjà eu lieu.
(2) Cigar Lake appartient à Cameco à hauteur de 54,547%, à Orano Canada Inc. à hauteur de 40,453% (Orano) et à TEPCO Resources Inc. à hauteur de 5%.
(3) L'usine de Key Lake est détenue à 83,333% par Cameco et à 16,667% par Orano.
(4) Temps de transit estimés
Expéditions des principaux ports chinois vers les ports de la côte ouest de l'Amérique du Nord
La Russie, l'Inde, le Japon, la Chine, les Émirats arabes unis, les États-Unis, l'Agence spatiale européenne, etc. envoient tous des robots sur la Lune ou sur Mars. Le 26 septembre 2022, la NASA américaine a projeté volontairement un vaisseau spatial sur l'astéroïde Dimorphos. La précision et la force de l'impact ont été telles qu'elles ont ouvert un cratère au milieu de l'astéroïde, tout en modifiant sa trajectoire (Keith Cooper, "La mission DART de la NASA a donné une nouvelle forme à l'astéroïde Dimorphos. Voici comment“, Espace.com21 mars 2024).
Ces pays et organisations internationales développent tous des moyens d'intervenir matériellement sur les corps spatiaux.
Il n'est donc pas surprenant que les mines, les gisements de minerai et les perspectives géologiques soient, d'une manière ou d'une autre, de plus en plus importants dans les conflits, les guerres et les réalignements géopolitiques actuels.
Par exemple, on peut noter que plusieurs pays africains, asiatiques et sud-américains sont membres de la Belt&Road chinoise, sachant que le but de cette grande stratégie chinoise est d'amener des ressources en Chine (Jean-Michel Valantin, "La Chine et la nouvelle route de la soie : Des puits de pétrole à la lune... et au-delà “, Analyse de l'équipe rouge, 6 juillet 2015).
L'exploitation minière de l'espace contre les "limites de la croissance"
Cependant, la pression sans cesse croissante sur les ressources géologiques place la dynamique actuelle du développement mondial sur une trajectoire de collision avec les "limites géologiques à la croissance" (Gaya Herrington, "Mise à jour de Limits to Growth, Comparaison du modèle World 3 avec les données empiriques“, KPMG LLP(Université de Stanford, 2020).
Dans ce contexte d'épuisement progressif des ressources minérales, les corps spatiaux sont de plus en plus attractifs, car ils sont riches de "fortes concentrations de métaux rares - platine et or pour l'électronique, nickel et cobalt pour la technologie des catalyseurs et des piles à combustible, et bien sûr le fer" (Bertrand Dano dans Robert C. Jones Jr, ".La nouvelle course à l'espace : l'extraction de minéraux sur les astéroïdes“, News@TheUUniversité de Miami, 10/09/2024)...
Atteindre ces gisements, les exploiter et les ramener sur Terre nécessite de renforcer la robotique, la technologie spatiale et les dimensions de l'intelligence artificielle (Jean-Michel Valantin, "Exploitation minière de l'espace, intelligence artificielle et transition“, The Red Team Analysis Society(19 mars 2018).
En effet, les atterrisseurs lunaires et astéroïdes et les robots miniers devront être fortement autonomes. La course à l'exploitation minière de l'espace comporte donc d'immenses défis technologiques et des obstacles financiers. Et pourtant, elle a lieu.
Si nous adoptons un point de vue géopolitique, il semble que la course à l'exploitation minière de l'espace se déroule entre deux grands "partenariats géopolitiques", à savoir "l'Occident" d'une part et "les BRICS" d'autre part.
Les premiers BRICS sont le groupe composé du Brésil, de l'Inde, de la Russie, de la Chine et de l'Afrique du Sud.
En 2023, le groupe a intégré l'Égypte, l'Iran, l'Éthiopie et les Émirats arabes unis, tandis que l'Arabie saoudite envisage encore l'invitation (Fyodor Lukyanov et al., " Sommet des BRICS 2024 : une alternative en expansion“, Conseil des affaires étrangères et Conseil des conseils, 7 Novembre, 2024).
Les membres des BRICS, ainsi que les États-Unis et l'Union européenne, développent des projets et des stratégies d'exploitation minière de l'espace. Ainsi, cette course projette les compétitions stratégiques actuelles entre les pays occidentaux et les pays du BRICS dans l'espace extra-atmosphérique. Par conséquent, la course à l'exploitation minière de l'espace devient la "poursuite de la géopolitique par des moyens spatiaux".
Nous allons étudier quels sont les pays BRICS qui se lancent dans la course à l'exploitation minière de l'espace. Nous verrons ensuite comment cette course est intimement liée au développement de l'intelligence artificielle. Enfin, nous soulignerons que cette course est aussi une course géopolitique, et donc une préparation potentielle à des réalignements (pas si) futurs.
Le pôle sud de la Lune attire cette nouvelle vague d'exploration robotique parce qu'il pourrait contenir de l'eau dans les cratères. Cette région lunaire est fortement exposée au soleil. Les robots lunaires peuvent donc utiliser à la fois l'énergie solaire et l'eau pour construire des bases permanentes (Guy Faulconridge, "Explainer : Moon mining - Why major powers are eyeing a lunar gold rush ?", ReutersLe 11 août 2023. Ces atterrisseurs et robots bénéficient des progrès exponentiels de l'apprentissage automatique de l'IA (Ayaan Naha, "Comment les rovers utilisent-ils l'apprentissage automatique pour naviguer sur Mars et la Lune ?“, Moyen12 octobre 2023).
Être ou ne pas être sur Mars
Deux rovers et un hélicoptère robotisé américains, un rover des Émirats arabes unis et un rover chinois explorent déjà la surface de Mars. La Russie, l'Inde, l'Union européenne et les États-Unis préparent de nouvelles missions martiennes. Si les États-Unis et l'Union européenne ont déjà lancé des êtres humains dans l'espace et sur la Lune, certains des BRICS - la Russie, la Chine et les Émirats arabes unis - sont également des pays spatiaux.
Certains membres éminents des BRICS, comme la Russie, expriment ouvertement leurs intentions et leurs objectifs en matière d'exploitation minière de l'espace. Après l'échec de l'alunissage d'un vaisseau spatial russe en août 2023, Boris Yusimov, chef de Roskosmos, a déclaré :
" Il ne s'agit pas seulement du prestige du pays et de la réalisation de certains objectifs géopolitiques. Il s'agit d'assurer des capacités défensives et de parvenir à une souveraineté technologique... Aujourd'hui, cela a également une valeur pratique car, bien sûr, la course au développement des ressources naturelles de la Lune a commencé. Et dans le futur, la Lune deviendra une plateforme pour l'exploration de l'espace lointain, une plateforme idéale. " ("La course aux ressources lunaires a commencé, déclare le chef des services spatiaux russes après l'échec de la mission lunaire“, Reutersaoût 2023).
La Chine sur la Lune
La Chine, l'autre principal moteur des BRICS avec la Russie, élabore également des plans d'exploitation de la Lune et des astéroïdes. En effet, en 2023, le gouvernement chinois a soumis une proposition au groupe de travail de l'ONU sur les utilisations pacifiques de l'espace extra-atmosphérique. Le document chinois vise à établir la légalité de l'exploitation des ressources spatiales, en respectant le cadre du Traité sur l'espace extra-atmosphérique de 1967. Ainsi, la Chine propose d'exploiter les ressources spatiales sans annexions nationales de la Lune ou d'autres corps célestes (Andrew Jones, "La Chine définit sa position sur l'utilisation des ressources spatiales“, Nouvelles de l'espace6 mars 2024.
En mai 2024, l'agence spatiale chinoise a lancé la mission Chang'e 6. À cette occasion, un rover lunaire a prélevé des échantillons de la surface de la Lune. Ceux-ci ont été ramenés sur Terre le 25 juin 2024. Cette mission précède les missions Chang'e 7 et 8 qui devraient avoir lieu respectivement en 2026 et 2028. Ces missions exploreront la disponibilité des ressources lunaires ainsi que le pôle sud de la Lune (Andrew Jones, "La mission chinoise Chang'e 7 s'attaque au cratère Shackleton”, Nouvelles de l'espace30 janvier 2024).
Ils contribueront à établir les conditions technologiques d'une base lunaire permanente, robotisée et habitée, vers 2030, la station internationale de recherche lunaire (International Lunar Research Station, ILRS). Ce projet implique déjà la Russie, ainsi que de nombreux autres pays. Parmi eux, le Venezuela, le Belarus, le Pakistan, l'Azerbaïdjan, l'Afrique du Sud, l'Égypte, le Nicaragua, la Thaïlande, la Serbie et le Kazakhstan. La Turquie est candidate. Il est intéressant de noter que tous ces pays font partie de l'initiative chinoise Belt & Road. En septembre 2021, la France, l'Italie, les Pays-Bas et l'Allemagne discutaient également d'une éventuelle participation (https://tass.com/science/1343047 et Andrew Jones, "La Chine souhaite que 50 pays participent à la construction de sa base lunaire ILRS”, Nouvelles de l'espace, 23 juillet 2024, Aedan Yohannan, "La stratégie spatiale de la Chine éclipse les ambitions américaines"., L'intérêt national, 11 mars 2024 et Jean-Michel Valantin, "La Chine et la nouvelle route de la soie : Des puits de pétrole à la lune... et au-delà “, Analyse de l'équipe rouge, 6 juillet 2015).
L'axe principal de cette coopération est la construction de l'ILSR, officiellement annoncée en 2021. Puis, en mars 2024, la partie russe a dévoilé le projet de construction d'une centrale nucléaire, afin de produire suffisamment d'électricité pour l'ILSR. Cette centrale nucléaire devrait être construite entre 2033 et 2035 ( Julianna Suess et Jack Crawford, "La Russie et la Chine réaffirment leur partenariat spatial”, RUSI12 avril 2024.
Ce projet s'inscrit dans la densité des partenariats spatiaux et robotiques que la Russie et la Chine développent. Cette coopération s'approfondit depuis 2017 et la signature d'un accord mammouth en matière de coopération spatiale (Jean-Michel Valantin, "The China-Russian Robot and space cooperation", ibid ).
Dans ses grandes lignes, cet accord établit que la Chine travaille à la modernisation des lanceurs spatiaux et des engins spatiaux. De son côté, la Russie développe des robots capables d'intervenir dans des environnements extrêmes, comme l'espace extra-atmosphérique. En l'occurrence, pour la Russie comme pour la Chine, le développement de robots et de sondes autonomes implique le développement de l'IA. En effet, cette technologie est déterminante dans la production et l'utilisation des robots (Valantin, ibid).
Les EAU et les astéroïdes
En attendant, les Emirats Arabes Unis préparent la Mission des Emirats vers les astéroïdes de 2028. Les EAU sont une puissance spatiale (Jean-Michel Valantin, "La grande stratégie des Émirats arabes unis pour l'avenir - De la terre à l'espace”, The Red Team Analysis Society(4 juillet 2016). Leur sonde robotique "Hope" explore Mars depuis 2021. L'objectif de cette mission est d'envoyer une sonde qui survolera six astéroïdes en 2034. Elle continuera ensuite à orbiter autour d'un septième astéroïde. Ensuite, un robot est censé se poser sur cet astéroïde (Jeff Foust, "Les Émirats arabes unis présentent leurs plans pour une mission sur un astéroïde“, Nouvelles de l'espace3 juin 2023).
La partie scientifique de cette mission implique un partenariat avec le Laboratoire de physique atmosphérique et spatiale de l'Université de Boulder, Colorado (Foust, ibid). Ce partenariat peut être interprété comme le fait que les EAU ont besoin d'accéder à certains niveaux de technologie et de capacités scientifiques qu'ils ne peuvent pas encore développer.
Quels sont les enjeux ?
Il est donc important d'établir la complexité stratégique des enjeux de l'exploitation minière de l'espace.
Les principaux pays des BRICS dans le domaine de l'exploitation minière de l'espace sont les Émirats arabes unis, la Russie et la Chine. Si l'Inde est aujourd'hui une nation spatiale, ses ambitions en matière d'exploitation minière de l'espace ne sont pas encore établies à ce jour.
Exploitation minière de l'espace et puissance nationale dans l'espace
La R&D et la projection de capacités d'exploitation minière de l'espace sur la Lune et les astéroïdes sont également un moyen de projeter la puissance nationale dans le système solaire. Ainsi, l'espace lointain devient à la fois l'extension et le soutien de la puissance nationale. Compte tenu du développement de l'IA et de l'industrialisation sur Terre, l'exploitation minière de l'espace pourrait transformer le système solaire en un immense système de ressources.
L'extraction de ces ressources sera possible grâce à d'énormes investissements nationaux. En d'autres termes, les vaisseaux et robots miniers de l'espace vont littéralement "nationaliser" l'espace lointain et le convertir en sphères d'influence. Toutefois, cette situation peut engendrer des divergences entre ces nouvelles pratiques spatiales et le traité de l'ONU sur l'espace extra-atmosphérique de 1967. Les principes du traité établissent, entre autres, que "l'exploration et l'utilisation de l'espace extra-atmosphérique se feront au profit et dans l'intérêt de tous les pays et seront l'apanage de l'humanité tout entière" ;
l'espace extra-atmosphérique est libre pour l'exploration et l'utilisation par tous les États ;
l'espace extra-atmosphérique ne peut faire l'objet d'une appropriation nationale par revendication de souveraineté, par voie d'utilisation ou d'occupation, ou par tout autre moyen ;..." (Nations unies, Bureau des affaires spatiales)
Ainsi, l'appropriation des ressources disséminées dans le système solaire par des entreprises spatiales publiques ou privées peut avoir des répercussions juridiques et politiques. Ainsi, les intérêts nationaux qui animent la course à l'exploitation minière risquent de générer des tensions importantes avec et au sein du système onusien au moment de sa "spatialisation".
Hyper dominance ?
Enfin, l'exploitation minière de l'espace pourrait devenir un moyen industriel d'exercer une domination à partir d'une nouvelle définition d'un "terrain très élevé". En effet, depuis 1945 et le début de la course aux missiles et à l'accès à l'espace, l'orbite terrestre et la Lune ont été considérées par les pays spatiaux comme le nouveau lieu de domination stratégique (William Burrows, Ce nouvel océan, 1998). Ainsi, la présence de flottilles d'engins spatiaux et de robots dans l'espace au cours de la prochaine décennie pourrait devenir une nouvelle course aux éléments bruts et à la "puissance brute".
Comme ce fut le cas, par exemple, avec les interactions entre les technologies des radars, des fusées et des satellites, qui sont devenues des briques technologiques mutuelles de 1940 à aujourd'hui, l'exploitation minière de l'espace est en train de préparer rapidement le terrain pour la nouvelle échelle de développement de la puissance spatiale. Cette nouvelle séquence pourrait bien s'étendre de la Terre à la ceinture d'astéroïdes ( Neil Sheehan, Une paix ardente dans une guerre froide, Bernard Schriever et l'arme ultimeRandom House, 2009).
Il se trouve que l'élan des BRICS vers l'exploitation minière de l'espace est une course, car il s'agit également d'une compétition avec les pays occidentaux. Nous devons donc à présent examiner les enjeux géopolitiques de l'exploitation minière de l'espace dans les pays occidentaux.
Certains des articles de cette catégorie sont en accès libre, vous pouvez les lire librement. Certains articles sont en accès premium : si vous êtes membre ou avez acheté un plan d'accès, veuillez se connecter. Devenir un membre.
Les États-Unis ont planifié une renaissance nucléaire. Ils visent à atteindre une capacité de 300 GWe d'ici à 2050 pour l'énergie nucléaire et envisagent deux scénarios pour atteindre cet objectif (U.S. Department of Energy -DOE, Pathways to Commercial Liftoff: Advanced Nuclear, 30 septembre 2024).
Ce développement du futur parc américain de réacteurs va générer de formidables défis et incertitudes auxquels les Etats-Unis vont devoir faire face (Hélène Lavoix, "Vers une renaissance nucléaire américaine ?” The Red Team Analysis Society, 15 octobre 2024). Qui plus est, les États-Unis vont devoir également être en mesure d'alimenter cette renaissance nucléaire. Cela signifie qu'ils devront d'abord disposer d'uranium, ce qui suppose de l'extraire, avant même de songer à le transformer, de la conversion à la fabrication de combustible par l'enrichissement.
Comment donc les objectifs nucléaires américains se traduisent-ils en termes de besoins en uranium ? Que cela implique-t-il ?
Dans cet article, nous nous concentrons sur les besoins en uranium de la renaissance nucléaire américaine et sur les moyens de les satisfaire, notamment en termes de sécurité d'approvisionnement. Ensuite, avec les article suivant nous examinerons la manière dont les besoins en uranium des États-Unis dans le cadre de la renaissance nucléaire et la politique d'approvisionnement actuelle des États-Unis peuvent avoir un impact sur le marché mondial de l'uranium, notamment à la lumière de l'essor nucléaire de la Chine, avec un retour d'information sur les options américaines en matière d'approvisionnement en uranium.
Pour ces deux articles, nous utilisons le scénario 1 du DOE : les unités nucléaires commencent à être construites en 2025 pour être déployées en 2030, et + 13 GWe par an sont ajoutés à partir de 2030 pour atteindre 300 GW de capacité nucléaire en 2050 (US DOE, 2024 Pathways, p. 39).
Examen des besoins en uranium des États-Unis
Selon le DOE, pour atteindre leurs objectifs, les États-Unis devraient "avoir accès à environ 55 000-75 000 tonnes par an de capacité d'extraction et de broyage d'U3O8 pour soutenir 300 GW de capacité nucléaire" (Ibid. p.57).
Si nous supposons que tous les nouveaux réacteurs construits sont au minimum de 3ème Génération(1) (Gen III), on peut considérer que les nouveaux besoins en uranium correspondent à 192 tU sous forme d'U3O8 par GWe et par an à un dosage des résidus de 0,25% (WNA, "Nuclear Fuel Cycle Overview", 24 mai).(2)
Ainsi, le passage à une capacité nucléaire de 300 GW par étapes de 13 GW par an à partir de 2030, comme prévu dans le scénario 1, correspond à une augmentation des besoins en uranium de 2.496 tU en U3O8 par an, à partir de 2029-2030. Par conséquent, à partir de 2045-2046, les États-Unis devront augmenter chaque année leur approvisionnement en uranium d'au moins 61.324 tU en U3O8.
Qu'est-ce que cela représente exactement, à part le fait de devoir répondre à un triplement des besoins en uranium ?
Les premières livraisons supplémentaires sous forme de combustible (et non d'U3O8) devront avoir lieu pour 2030. Cela signifie que pour le déploiement d'un réacteur nucléaire en 2030, l'ensemble du cycle du combustible devra avoir eu lieu avant que le réacteur ne soit chargé pour le premier programme d'essai, lequel dure quelques mois, avant la connexion au réseau. Ainsi, en termes de calendrier, il faut tenir compte du fait que l'uranium extrait et transformé en yellowcake doit ensuite passer par les étapes de conversion, puis d'enrichissement, puis de fabrication du combustible pour être chargé à temps dans un réacteur nucléaire. Cela implique également le transport. Par conséquent, les besoins présentés dans le tableau ci-dessous correspondent à ce qui est nécessaire pour une année spécifique, et non au moment de l'achat, lequel doit avoir lieu auparavant afin de permettre au cycle complet de fabrication du combustible de se dérouler.
Pour le scénario 1, le profil des besoins américains en uranium pourrait se présenter comme portrayé dans le graphique ci-dessous :
Estimations des besoins annuels en uranium des États-Unis - Scénario 1 de la Renaissance Nucléaire Américaine
Les quantités d'uranium à fournir sont énormes. À partir de 2045, elles représentent environ 80% des besoins en uranium du monde entier pour 2024.
Si l'on compare les besoins en uranium des États-Unis à leur production, comme le montre le graphique ci-dessous, l'immense défi que représente l'approvisionnement de la renaissance nucléaire américaine devient plus évident.
Production totale de concentré d'uranium (tU en U3O8) aux États-Unis 2000 - P2024.
En effet, à son apogée en 2014, la production américaine d'uranium a atteint 1.881 tU sous forme d'U3O8 (U.S. Energy Information Administration, Domestic Uranium Production Report, Quarterly 19 Sept 2024, Table 1). Depuis lors, elle est tombée à presque zéro, avec une timide reprise en 2024. Ainsi, le premier besoin supplémentaire d'uranium nécessaire aux plans nucléaires américains représente déjà 1,33 fois le maximum que les États-Unis aient jamais été en mesure de produire. Accessoirement, le pic de production américain de 2014 est inférieur aux 2.000 tU en U3O8 par an de capacité mis en avant dans le document du DOE, 2024 Pathways (p. 57), sans parler de la production 2019-2024.
Actuellement, sans même tenir compte d'une quelconque augmentation de capacité de production d'énergie nucléaire, les besoins nucléaires américains représentent plus de 11 fois le pic de production d'uranium des États-Unis de 2014.
Comment les États-Unis répondent-ils donc à leurs besoins en uranium ? La compréhension de leur politique actuelle d'approvisionnement en uranium devrait nous aider à envisager la manière dont ils pourront faire face à leurs besoins futurs et les défis qu'ils devront relever.
Acheter de l'uranium plutôt que d'en produire
Comme le souligne le DOE, les États-Unis ont "acheté ~22.000 MT" (2024 Pathways..., p. 57). Cela signifie évidemment que ce que les États-Unis ne produisent pas sur leur territoire est acheté ailleurs.
En 2023, la quantité totale d'uranium livrée aux États-Unis était de 19.847,8 t U3O8e, soit une augmentation de 27 % par rapport à 2022. Cette augmentation peut correspondre à la connexion au réseau des réacteurs de Vogtle, ou à une moindre utilisation de l'uranium stocké, ou aux deux. Elle représente 93,27% des besoins des États-Unis pour 2023 (WNA, World Nuclear Power Reactors & Uranium Requirements, Déc. 2023).
Une réduction de l'implication américaine dans l'extraction de l'uranium, sur le territoire national et à l'étranger
Les États-Unis sont confrontés à un double défi, comme le montrent les deux graphiques suivants.
Insuffisance des gisements d'uranium sur le territoire américain
Tout d'abord, comme on pouvait s'y attendre au vu des chiffres de production d'uranium, seuls 4,65% de l'uranium livré provenaient des États-Unis, c'est-à-dire de gisements américains, tandis que 95,35% provenaient de pays étrangers (premier graphique). La situation américaine par rapport au début des années 2000 s'est aggravée, puisque la production d'uranium s'est effondrée depuis 2016.
Par rapport à tous les autres pays producteurs d'uranium, en effet, les États-Unis sont loin d'être en tête en termes de réserves et de ressources d'uranium. Si l'on additionne les réserves et les ressources mesurées et indiquées de 126 mines du monde entier dont les réserves et les ressources sont connues, les États-Unis se classent au 12e rang pour les gisements situés sur leur territoire géographique (cf. Le monde de l'uranium - 1: Mines, États et entreprises - Base de données et graphique interactif).
Pays classés par gisements territoriaux d'uranium (Réserves et Ressources M&I) - Mi-2024 - Source : Le monde de l'uranium 1 - Preview)
Ces gisements, si l'on ajoute toutes les mines évaluées sur le territoire américain, s'élèvent néanmoins à 147.820 tU sous forme d'U3O8 (Ibid.). Cependant, cela ne correspond qu'à 6,77 années de besoins en uranium pour 2023, et à 2,41 années de besoins en uranium à partir de 2045-2046.
Dépendance écrasante à l'égard des fournisseurs étrangers
Deuxièmement, seulement 3,88% de l'uranium livré aux États-Unis ont été achetées par des fournisseurs américains, tandis que 96,12% ont été achetées par des fournisseurs étrangers (deuxième graphique). Là encore, la situation s'est considérablement aggravée au cours des deux premières décennies du millénaire, ce qui témoigne du désintérêt des entreprises américaines pour l'uranium.
Qui plus est, les deux graphiques ci-dessus montrent que non seulement la production nationale américaine est faible, mais qu'elle est également assurée en partie par des entreprises étrangères, ce que confirme le graphique ci-dessous (créé avec Le monde de l'uranium - 2). Des sociétés australiennes et canadiennes, en effet, détiennent des parts dans les gisements d'uranium américains.
Le réseau des sociétés minières américaines d'uranium et les parts de réserves et de ressources (bleu = États-Unis, orange = Australie, turquoise = Canada ; vert = Paraguay) - Capture d'écran d'une partie du graphe, Le monde de l'uranium - 2 (aperçu/filtré).
Par ailleurs, les compagnies minières américaines détiennent, au niveau mondial, relativement peu de réserves et de ressources. Comme elles ont été peu impliquées à l'étranger, à l'exception de quelques mines détenues au Paraguay, en Australie et au Canada, leur part des réserves et des ressources à l'étranger est relativement peu importante (voir Le monde de l'uranium - 2: Mines, États, sociétés et parts de réserves et de ressources - Base de données et graphique interactif).
Dépendance à l'égard des entreprises étrangères et de l'approvisionnement en uranium à l'étranger
Par conséquent, avec peu de production sur le territoire national ou à l'étranger, les États-Unis dépendent abondamment de l'achat auprès de sociétés étrangères d'uranium extrait à l'étranger, principalement par le biais de contrats à long terme (84,08% en 2023) et sur le marché au comptant (14,92% en 2023) (U.S. Energy Information Administration, "Table S1a. Uranium acheté par les propriétaires et les exploitants de réacteurs nucléaires civils américains, 2002-2023", 2023 Uranium Marketing Annual Report, juin 2024).
Les pays auprès desquels l'uranium livré en 2023 a été acheté sont indiqués dans le graphique ci-dessous :
Origine de l'uranium acheté par les propriétaires et exploitants de réacteurs nucléaires civils américains pour livraison en 2023
Comme nous allons le voir maintenant, cette dépendance américaine à l'égard de l'uranium étranger et des opérateurs étrangers fragilise la sécurité de l'approvisionnement en uranium des États-Unis compte tenu de la politique internationale.
Quand la dépendance à l'égard de l'uranium étranger fragilise la sécurité de l'approvisionnement en uranium
Perte de l'uranium de la Russie et du Niger ?
En supposant que la nouvelle administration Trump 2025 ne modifie pas les politiques de 2024 et ne s'efforce pas de rétablir les relations avec la Russie, au 1er janvier 2028 et à la fin du régime d'exemption des sanctions russes, la Russie ne devrait plus être une source d'uranium pour les États-Unis.
En fait, compte tenu de la décision russe d'interdire temporairement l'exportation d'uranium enrichi vers les États-Unis, avec des exceptions en fonction des intérêts russes, la nécessité pour l'Amérique de ne pas dépendre de l'uranium russe pourrait être beaucoup plus proche dans le temps, voire immédiate (Jonathan Tirone, Ari Natter et Will Wade, "Russia takes aim at US nuclear power by throttling uranium“, Mining.com, 15 novembre 2024).
La nécessité de remplacer l'uranium russe pourrait également ne durer "que" tant que la politique américaine à l'égard de la Russie ne changera pas, tout en étant un enjeu parmi d'autres dans d'éventuels changements futurs des relations entre les États-Unis et la Russie.
Par conséquent, toujours dans l'hypothèse d'une poursuite de la politique de l'administration Biden à l'égard de la Russie par l'administration Trump, en plus des besoins futurs nécessaires à leur renaissance nucléaire, les États-Unis pourraient également avoir besoin de sécuriser annuellement 2.869 tU sous forme d'U3O8 pour remplacer l'uranium russe et nigérien (U.S. Energy Information Administration, "Table 3. Uranium purchased by owners and operators of U.S. civilian nuclear power reactors by origin country and delivery year, 2019-23", 2023 Uranium Marketing Annual Report, juin 2024).
Plus précisément, les fournisseurs d'uranium des besoins américains doivent sécuriser chaque année ces 2.869 tU sous forme d'U3O8.
Augmentation des besoins en uranium et réduction des sources d'approvisionnement possibles
Par conséquent, même si les besoins fournis précédemment par la Russie et le Niger ne sont pas nouveaux, ils devront néanmoins être satisfaits d'une façon nouvelle. Ce sont donc 2.869 tU en U3O8 par an que les États-Unis doivent se procurer jusqu'en 2029, auxquels s'ajouteront ensuite les 2.867 tU en U3O8 supplémentaires chaque année, correspondant à l'augmentation de la capacité nucléaire du scénario 1. Ainsi, d'une part, les besoins ont augmenté et, d'autre part, l'offre disponible a diminué car les gisements russes et nigériens ne sont plus disponibles, jusqu'à ce que les conditions et les politiques changent.
Les exigences américaines, qui doivent donc être satisfaites, sont indiquées dans le graphique ci-dessous :
Estimations des besoins annuels en uranium des États-Unis montrant la part fournie par la Russie et le Niger - Scénario 1 de la renaissance nucléaire américaine
Pour illustrer les achats que les Etats-Unis devraient effectuer pour répondre à ces nouveaux besoins américains en uranium dans le cadre du scénario 1, on peut séparer les besoins certains - ceux qui ont été fournis par la Russie et le Niger - des besoins possibles, issus des plans pour la renaissance nucléaire.
Remplacement de l'uranium provenant de Russie et du Niger
Les besoins annuels de 2.869 tU sous forme d'U3O8, qui étaient auparavant couverts par la Russie et le Niger, pourraient désormais provenir de l'augmentation de la production prévue par la société canadienne Cameco et la société française Orano pour leurs usines de Cigar Lake(3)et de McArthur River/Key Lake(4) (pour plus d'informations sur ces entreprises, voir Helene Lavoix, "Revisiter la sécurité de l'approvisionnement en uranium (1), Le monde unique de ceux qui extraient l'uranium“, The Red Team Analysis Society, 21 mai 2024). Si l'on regarde pour ces usines la production de 2023 et qu'on la compare à la production attendue pour 2024, l'augmentation de la production pour les deux sites est de 2.847 t d'U sous forme d'U3O8, ce qui correspond à peu près à ce qui est nécessaire pour couvrir les besoins américains en remplacement de la Russie et du Niger. Dans cette hypothèse, nous imaginons que les partenaires des deux mines et usines vendent toute la production supplémentaire aux Etats-Unis.
En 2038 et 2041, cependant, ces mines auront atteint leur fin de vie et d'autres sources d'approvisionnement devront être trouvées.
En attendant, comme nous le verrons dans le prochain article, où nous examinerons l'impact des besoins américains en uranium sur le marché mondial de l'uranium, puis les répercussions sur l'approvisionnement en uranium, il se peut que toute la production de ces mines ne soit pas vendue aux États-Unis. Dans ce cas, certaines compagnies nucléaires américaines devraient trouver ailleurs d'autres sources d'approvisionnement. Dans le pire des cas, elles pourraient se retrouver sans avoir suffisamment d'uranium pour alimenter leurs réacteurs, ce qui pourrait entraîner des pénuries d'électricité.
Approvisionnement pour les nouveaux besoins en uranium de la renaissance nucléaire américaine
Les principales mines et usines de production existantes au Canada ont déjà été utilisées dans notre hypothèse pour remplacer l'uranium russe et nigérien (Commission canadienne de sûreté nucléaire, Operating uranium mines and mills - Rabbit Lake est actuellement en entretien et maintenance et il y reste 14.847 tU de ressources indiquées).
Les États-Unis devront donc acheter de l'uranium ailleurs. Cela nécessite de démarrer l'exploitation de nouvelles mines, comme nous le verrons dans le prochain article.
Ainsi, chaque année, les nouveaux besoins supplémentaires des États-Unis découlant du scénario 1 représenteraient l'équivalent de 10,6% à 11% de l'ensemble de la production kazakhe de 2024, qui devrait atteindre entre 22.500 et 23.500 tU (mise à jour de l'orientation de la production de 2024, "Kazatomprom 1H24 Financial Results and 2025 Production Plan Update", 23 août 2024). Le Kazakhstan est le premier producteur d'uranium au monde.
Cela signifie que pour 2030, les États-Unis auraient besoin de l'équivalent de 10,6% à 11% de la production kazakhe. En 2031, ils auraient besoin de nouveau de 10,6% à 11% supplémentaires, et donc absorberaient l'équivalent de 21,2% à 22% de la production kazakhe. Pour 2032, ils auraient à nouveau besoin de 10,6% à 11%, et absorberaient donc l'équivalent de 31,8% à 33% de la production kazakhe, etc.
A partir de 2045, chaque année, en considérant la totalité des besoins américains, les Etats-Unis absorberaient l'équivalent de près de trois fois la totalité de la production kazakhe de 2024. Les Etats-Unis devront donc "trouver trois Kazakhstan" chaque année pour toujours ou tant que leur capacité d'énergie nucléaire se maintiendra à 300 GWe.
Il s'agit de quantités sans précédent.
Or, l'extraction, la production et le commerce de l'uranium sont des activités qui se déroulent au niveau mondial : les actions d'un acteur à une extrémité de la planète ont un impact sur l'ensemble de l'échiquier mondial de l'uranium, ce qui a en retour des conséquences pour chacun des acteurs. Par conséquent, avant d'examiner les options qui s'offrent aux États-Unis, nous devons d'abord replacer les besoins en uranium des États-Unis dans leur contexte global. L'uranium pour la renaissance nucléaire américaine - 2 : Vers une course géopolitique mondiale.
Notes
(1) Les réacteurs nucléaires avancés comprennent les réacteurs de génération III (Gen III), de génération III+ (Gen III+) et de génération IV (Gen IV) (voir, par exemple, WNA, "Advanced Nuclear Power Reactors", avril 2021).
(2) Ces estimations des besoins en uranium sont un minimum. En effet, si un réacteur d'une technologie plus ancienne est remis en service, comme cela risque d'être le cas, les besoins en uranium seront plus élevés (pour une synthèse rapide concernant les générations (GEN) de réacteurs et les remises en service, Lavoix "Vers une renaissance nucléaire américaine ?“).
(3) Cigar Lake appartient à Cameco à hauteur de 54,547%, à Orano Canada Inc. à hauteur de 40,453% (Orano) et à TEPCO Resources Inc. à hauteur de 5%.
(4) L'usine de Key Lake est détenue à 83,333% par Cameco et à 16,667% par Orano.
Fin octobre 2024, l'Ecole Supérieure des Forces de Sécurité Intérieure (ESFSI) du ministère de l'Intérieur tunisien a organisé la première session de sa cinquième formation intensive sur les systèmes d'alerte précoce et indicateurs.
Cette session s'est déroulée en même temps qu'un module de formation sur la gestion de crise , soulignant ainsi la nature interconnectée des deux disciplines. Tout d'abord, si un système d'alerte est défaillant, une crise s'ensuit, nécessitant des décisions et des actions immédiates en matière de gestion de crise. Le rôle du module d'alerte précoce est donc de former les officiers supérieurs à devoir utiliser le moins souvent possible ce qui est enseigné dans le module de gestion de crise, tout en étant prêts à le faire. Deuxièmement, une crise étant gérée par des décisions et des mesures, il est crucial d'anticiper les menaces ou les dangers potentiels qui peuvent émerger de la gestion même de la crise. Il s'agit notamment de s'attaquer au domaine complexe des conséquences involontaires. Il est donc essentiel de comprendre le concept et les principes fondamentaux de l'alerte et d'intégrer efficacement les systèmes et analyses d'alerte dans le processus de gestion des crises.
Pour la session d'octobre et de novembre de la formation à l'alerte précoce et aux indicateurs, le Dr Hélène Lavoix a formé des officiers supérieurs dans le cadre d'un programme intensif de 35 heures axé sur les principes fondamentaux, les processus, l'analyse et la pratique des problématiques intéressant le ministère.
Comme toujours, les nombreuses discussions approfondies et extrêmement intéressantes avec les stagiaires et la direction de l'ESFSI, sans parler de leur incroyable hospitalité, ont transformé cette semaine en un atelier de haut niveau et de grande qualité.
L'activité est soutenue par le programme européen "CT-JUST" via Expertise France: "Ce programme multilatéral et transrégional vise à soutenir la stabilité régionale en renforçant la coopération transfrontalière et le système de justice pénale dans la lutte contre le terrorisme et la criminalité organisée. (News, "Le projet EU-Just-CT démarre ses activités au Maroc", EU Neighbours South, juin 2024).
Certains des articles de cette catégorie sont en accès libre, vous pouvez les lire librement. Certains articles sont en accès premium : si vous êtes membre ou avez acheté un plan d'accès, veuillez se connecter. Devenir un membre.
Le 30 septembre 2024, le Département de l'énergie des Etats-Unis (DOE) a publié la dernière édition de Pathways to Commercial Liftoff: Advanced Nuclear. Son but est de contribuer à l'accélération du déploiement commercial des réacteurs nucléaires avancés aux Etats-Unis, afin de soutenir les objectifs américains en matière d'énergie nucléaire, nécessaires notamment pour réaliser leurs ambitions en matière de décarbonation. Elle fait suite à un premier document publié en mars 2023.
Écouter l'article dans le cadre d'une conversation approfondie sur notre podcast, Foresight Frontlines - créé avec NotebookLM
Le document du département américain de l'Energie fixe les objectifs nucléaires civils que l'État américain souhaiterait atteindre et présente des arguments pour convaincre les entreprises américaines, y compris les banquiers et autres institutions financières, qu'ils devraient investir dans l'énergie nucléaire.
Qu'est-ce que la renaissance nucléaire américaine ? Pourquoi est-il important de savoir qu'en 2024, les États-Unis sont toujours la première puissance nucléaire civile au monde ? Comment cette renaissance s'inscrit-elle dans le cadre du retour mondial à l'énergie nucléaire ? Qu'est-ce que cela signifie pour l'intérêt national américain ? Comment cela se compare-t-il à l'essor de l'énergie nucléaire en Chine ? Les objectifs des États-Unis en matière d'énergie nucléaire sont-ils réalisables ?
Tout d'abord, nous analysons les facteursLa renaissance de l'énergie nucléaire aux États-Unis et le développement de l'industrie de l'énergie nucléaire qui en découle sont des facteurs de croissance et d'innovation, notamment en termes de sécurité nationale et d'influence internationale. objectifs fixésen les comparant à la Chine. Deuxièmement, nous examinons les deux scénarios le DOE américain a conçu pour atteindre l'objectif en termes de capacité d'énergie nucléaire et envisager un troisième scénario le plus défavorable. scénario. Enfin, nous mettons en évidence les incertitude et défis Les États-Unis doivent faire face à de nombreux défis pour que la renaissance nucléaire américaine devienne une réalité.
Les moteurs de la renaissance de l'énergie nucléaire américaine et ses objectifs
Trois facteurs ou séries de facteurs principaux motivent la renaissance de l'énergie nucléaire américaine. Deux d'entre eux sont liés aux relations internationales et à la sécurité nationale américaine et, plus classiquement, les derniers sont directement liés à la demande d'énergie contrainte par la décarbonation.
Diriger un contexte international favorable à l'énergie nucléaire
Le regain d'intérêt des États-Unis pour l'énergie nucléaire s'inscrit dans un contexte mondial favorable, celui du retour de l'énergie nucléaire sur la scène internationale.
Le renouveau nucléaire mondial a officiellement commencé en décembre 2023 lors de la COP 28 à Dubaï avec l'engagement pris par 22 pays, soutenus par l'industrie nucléaire, de tripler l'énergie nucléaire d'ici 2050 dans le cadre des efforts internationaux visant à réduire à zéro les émissions de GES pour 2050 (voir Helene Lavoix, "Le retour de l'énergie nucléaire“, The Red Team Analysis Society, 26 mars 2024). L'engagement fut annoncé conjointement par l'envoyé spécial américain John Kerry et par le président français Emmanuel Macron, les Etats-Unis et la France étant alors les deux premiers acteurs mondiaux en termes de capacité d'énergie nucléaire. En ce qui concerne les États-Unis, cette promesse fait suite à la première édition, en mars 2023, du Pathways to Commercial Liftoff: Advanced Nuclear, document dans lequel l'objectif de tripler la capacité nucléaire américaine est fixé. Ainsi, les États-Unis ne se sont pas seulement engagés globalement au triplement des capacités en énergie nucléaire, mais ils ont également affirmé leur rôle de leader en prenant cette décision huit mois plus tôt puis en voyant le monde leur emboîter le pas.
Ensuite, en mars 2024, 33 pays, dont les États-Unis, ont participé au sommet sur l'énergie nucléaire, organisé conjointement par l'Agence internationale de l'énergie atomique (AIEA) et la Belgique, et ont signé la nouvelle "déclaration sur l'énergie nucléaire" réaffirmant ainsi leur engagement ferme en faveur de l'énergie nucléaire (Ibid.).
Les 19 et 20 septembre 2024, l'engagement en faveur de l'énergie nucléaire a été réaffirmé lors de la deuxième conférence de haut niveau de l'Agence pour l'énergie nucléaire (AEN), intitulée "Roadmaps to New Nuclear 2024" (Feuilles de route pour le nouveau nucléaire 2024), dont l'objectif est de créer un réseau de responsables gouvernementaux et de chefs d'entreprise pour "éclairer les décisions en matière de politique et d'investissement pour les nouvelles capacités nucléaires et l'exploitation à long terme (LTO) des réacteurs existants" (AEN, Les ministres de l'énergie et les PDG de l'industrie se réunissent pour faire avancer le déploiement du nouveau nucléaire, 30 septembre 2024).
Compte tenu des lourds investissements nécessaires pour tout ce qui touche au nucléaire, le soutien financier sera essentiel pour que le triplement de l'énergie nucléaire ait lieu au niveau mondial. Le 23 septembre 24, pendant la semaine du climat, à New York, lors de l'événement "Financing the Tripling of Nuclear Energy - Leadership Event", un groupe de 14 institutions financières mondiales a exprimé son soutien à l'engagement de tripler la capacité de l'énergie nucléaire d'ici 2050 (World Nuclear Association, "14 grandes banques et institutions financières mondiales soutiennent le triplement de l'énergie nucléaire d'ici à 2050", le 23 septembre 2024).
Il y a donc bien une volonté mondiale de rendre possible la renaissance de l'énergie nucléaire dans les termes décidés à la COP 28.
Du point de vue américain, il est nécessaire que le pays reste à la pointe de cet effort international et réussisse sa propre renaissance nucléaire. En effet, la transition énergétique face au changement climatique, si l'on veut préserver au maximum les modes de vie actuels, ne peut se faire sans l'énergie nucléaire (voir Lavoix, "Le retour de l'énergie nucléaire"). Ainsi, comme le fait de mener et de "galvaniser le monde" pour une "transition vers une énergie propre" fait partie de la Stratégie de sécurité nationale des Etats Unis (2022), ces derniers doivent diriger la renaissance nucléaire.
Qui plus est, les États-Unis ne perçoivent pas seulement leur rôle international comme celui de leader, mais le fait d'être le leader mondial est à la fois essentiel pour leur propre sécurité et pour la sécurité du monde. Cette tendance fondamentale de la politique étrangère américaine a été une fois de plus réaffirmée dans la Stratégie de sécurité nationale des Etats Unis (2022), laquelle affirme, par exemple, que "dans le monde entier, le besoin de leadership américain est aussi grand que jamais" (Président Biden, Stratégie de sécurité nationale d'octobre 2022).
"Surpasser la Chine et contraindre la Russie".
Il est d'autant plus important pour les États-Unis d'être le fer de lance de la renaissance de l'énergie nucléaire que cette dernière fait également partie intégrante de la bataille qui oppose les États-Unis à la Chine et à la Russie, et qui a été définie dans la stratégie de sécurité nationale de 2022 selon les termes suivants: "surpasser la Chine et contraindre la Russie" (Ibid., pp. 23-27). Les États-Unis - et leurs alliés - doivent combattre ce que l'Amérique perçoit comme l'émergence de l'ordre ennemi - un nouvel ordre international porté et façonné par la Chine et la Russie. Par conséquent, les ennemis de l'Amérique sont identifiés ; il s'agit de la Russie et de la Chine, et ils doivent être combattus (par exemple, Hélène Lavoix "L'intérêt national américain“, “La guerre entre la Chine et les États-Unis - La dimension normative).
Avec un accent supplémentaire sur les parts de réserves et de ressources des acteurs. Ce puissant outil vous permet de visualiser et d'analyser l'influence géopolitique et l'exposition des entreprises à la géopolitique dans le secteur minier de l'uranium. Le rapport qui l'accompagne comprend 12 cas d'utilisation et leur analyse.
En effet, à cette fin, le 17 avril 2023, les États-Unis, le Canada, la France, le Japon et le Royaume-Uni ont rejoint le groupe Sapporo 5, créé pour la "coopération en matière de combustible nucléaire civil". Les membres du groupe, qui seront potentiellement rejoints par des nations amies partageant la même vision, collaboreront stratégiquement "sur les combustibles nucléaires pour soutenir l'approvisionnement stable en combustibles pour les flottes de réacteurs opérationnels d'aujourd'hui, permettre le développement et le déploiement de combustibles pour les réacteurs avancés de demain, et réduire la dépendance à l'égard des chaînes d'approvisionnement russes" (Département de l'énergie, "Statement on Civil Nuclear Fuel Cooperation Between the United States, Canada, France, Japan, and the United Kingdom", 17 avril 2023). Un an plus tard, Sapporo 5 a souligné les progrès réalisés, notamment en ce qui concerne l'enrichissement de l'uranium, les investissements réalisés par le gouvernement et les contrats attribués (Office of Nuclear Energy, "Sapporo 5 Leaders Make Significant Progress in Securing a Reliable Nuclear Fuel Supply Chain", 18 avril 2024).
Qui plus est, en mai 2024, les sanctions américaines interdirent les importations de produits à base d'uranium russe ("Congress Passes Legislation to Ban Imports of Russian Uranium“, Morgan Lewis,13 mai 2024). Des dérogations seront accordées jusqu'au 1er janvier 2028, mais pas au-delà (Département d'État américain, "Prohibiting Imports of Uranium Products from the Russian Federation"(14 mai 2024). Par conséquent, et compte tenu des autres objectifs et facteurs, un effort important sera nécessaire à tous les stades de la chaîne d'approvisionnement en combustible nucléaire.
Ainsi, l'énergie nucléaire, de sa production à l'ensemble de la chaîne d'approvisionnement en combustible nucléaire, est désormais liée au rôle et à l'influence des États-Unis dans le monde, à leur lutte contre leurs ennemis et contre l'émergence d'un ordre ennemi.
Une demande d'énergie limitée par la décarbonation
Enfin, le dernier moteur ou plutôt la dernière série de moteurs de la renaissance nucléaire américaine provient de la demande américaine directe en énergie nucléaire, elle-même alimentée par la demande américaine en énergie, et plus particulièrement en électricité, contrainte par la nécessité de décarboner.
Ce phénomène est similaire à ce qui se passe dans le monde entier, comme nous l'avons vu dans le développement sur "L'importance croissante de l'énergie nucléaire" (dans "Le retour de l'énergie nucléaire"). Cependant, dans le cas des États-Unis, nous devons également intégrer la nécessité d'agir en tant que leader de l'effort mondial de décarbonation, comme nous l'avons vu plus haut, ainsi que les spécificités de la demande énergétique américaine.
Répondre à la demande d'énergie est nécessaire afin de permettre la croissance économique, en particulier dans les secteurs gourmands en énergie, notamment en électricité, tels que les centres de données et l'intelligence artificielle, qui sont des secteurs clés pour l'expansion économique américaine. D'ailleurs, le DOE, s'appuyant sur des recherches approfondies, souligne que la demande en électricité des États-Unis est susceptible de "plus que doubler d'ici à 2050" (Pieter Gagnon, An Pham, Wesley Cole, et al. (2023), "2023 Standard Scenarios Report: A U.S. Electricity Sector Outlook", Golden, CO : National Renewable Energy Laboratory ; John D. Wilson et Zach Zimmerman, "The Era of Flat Power Demand is Over.", Grid Strategies, décembre 2023 ; DOE, 2024 Pathways to Commercial Liftoff: Advanced Nuclear, p.9). Il souligne le rôle des centres de données et de l'intelligence artificielle dans cette forte augmentation (2024, Pathways to Commercial Liftoff, p.8).
Par exemple, Microsoft cherche à obtenir l'autorisation nécessaire pour l'un accord conclu avec Constellation Energy selon lequel la firme achèterait toute l'électricité produite par l'unité 1 de Three Mile Island (819 MWe) en Pennsylvanie, fermée jusqu'à présent, et ce depuis plus de 20 ans (Darrell Proctor, "Microsoft Would Restart Three Mile Island Nuclear Plant to Power AI“, Power, 20 septembre 2024). En conséquence, Constellation prévoirait d'investir 1,6 milliard de dollars dans le redémarrage, lequel pourrait avoir lieu en 2028 (Brian Martucci, "Constellation plans 2028 restart of Three Mile Island unit 1, spurred by Microsoft PPA“, Utility Dive, 20 septembre 2024.).
En mars 2024, Amazon (AWS) et Talen Energy Corp, propriétaire de la centrale nucléaire de Susquehanna (2,5 GW), ont conclu un accord aux termes duquel la centrale de Susquehanna fournira de l'électricité à AWS sur une période de 10 ans (Darrell Proctor, "AWS Acquiring Data Center Campus Powered by Nuclear Energy“, Power, 4 mars 2024).
De même, Goldman Sachs Research estime que la demande globale d'énergie aux États-Unis augmentera de 2,4% entre 2022 et 2030, 0,9% provenant des centres de données (Goldman Sachs Insights, "AI is poised to drive 160% increase in data center power demand", 14 mai 2024). "Les centres de données utiliseront 8% de l'énergie américaine en 2030, contre 3% en 2022" (Ibid.). McKinsey prévoit que cette part atteindra 11 à 12% d'ici 2030, ce qui correspondrait à 50 GW d'énergie supplémentaire (Alastair Green et al., "How data centers and the energy sector can sate AI’s hunger for power", McKinsey 17 septembre 2024).
Compte tenu des autres facteurs, notamment des impératifs de décarbonation et de la nécessité de réduire le coût de cette dernière, l'énergie nucléaire est une énergie de choix pour répondre à cette demande supplémentaire en électricité aux États-Unis, comme le souligne le rapport du DOE (Pathways to Commercial Liftoff: Advanced Nuclear, pp. 9-11).
Outre le bénéfice économique direct, le facteur demande d'énergie revêt une triple importance. Premièrement, "l'expansion de la prospérité de l'Amérique" est un élément déclaré de l'intérêt national américain (Stratégie de défense nationale 2022 Factsheet). Il est donc fondamental pour les États-Unis d'être en mesure de fournir l'énergie nécessaire au développement économique.
Deuxièmement, comme nous l'avons vu, l'un des aspects de la stratégie de sécurité nationale américaine consiste à "surpasser la Chine". Économiquement et technologiquement, cela ne peut se faire qu'avec beaucoup d'énergie, et donc beaucoup d'énergie décarbonée. En outre, comme nous le verrons plus loin, la Chine s'est déjà lancée dans un ambitieux programme nucléaire civil.
Dans cette course pour surpasser la Chine, les États-Unis craignent d'être dépassés dans ce domaine vital. Certaines évaluations américaines de la force de soutien stratégique de l'APL (PLASSF) soulignent que "la complaisance pourrait conduire les États-Unis à se laisser distancer par la Chine dans le domaine de la guerre intelligente dès 2027, avec une probabilité de 93-99%" ou en 2030 avec la même probabilité (Col (s) Dorian Hatcher, "Intelligentization and the PLA’s Strategic Support Force", Armée de terre, Mad Scientist Laboratory, 5 octobre 2023).
Ainsi, pouvoir satisfaire les technologies gourmandes en énergie, et plus particulièrement celles qui sont absolument nécessaires à l'intelligentisation militaire, devient fondamental pour la défense et la sécurité, et, corrélativement, pour l'influence.
Ces facteurs et leurs interactions déterminent la manière dont les États-Unis ont fixé leur objectif en matière d'énergie nucléaire, ainsi que les moyens à mettre en œuvre pour l'atteindre.
Fixation de l'objectif en termes d'énergie nucléaire
Le DOE, qui se concentre principalement sur la demande d'énergie dans le contexte de la décarbonation, souligne la nécessité d'une nouvelle capacité nucléaire de plus de 200 GW aux États-Unis d'ici à 2050 (2023 et 2024 Pathways to Commercial Liftoff, p.11).
La capacité nucléaire nette actuelle des États-Unis est de 96 952 GWe (AIEA/PRIS), obtenue grâce à "94 réacteurs nucléaires exploités sur 54 sites", lesquels fournissent environ "20% de la production d'électricité aux États-Unis et près de la moitié de l'électricité domestique sans carbone" (2024 Pathways to Commercial Liftoff, p. 21).
L'objectif est donc de tripler la capacité existante d'ici à 2050 pour atteindre environ 300 GWe (Ibid., p.11), ce qui est devenu l'objectif mondial pour une renaissance nucléaire.
Deux ou trois scénarios ?
Les deux scénarios du département américain de l'Energie
Le DOE évoque deux scénarios pour atteindre l'objectif d'une capacité de 300 GWe en 2050 pour l'énergie nucléaire (2024 Pathways to Commercial Liftoff, p. 39). Le scénario 1, qui est privilégié, commence le déploiement en 2030, et considère que + 13 GWe par an sont nécessaires. Pour que ce scénario soit possible, les unités nucléaires doivent commencer à être construites en 2025 (Ibid.).
Le scénario 2 prévoit le début du déploiement pour 2035 et, dans ce cas, une capacité supplémentaire de 20 GW par an sera nécessaire (Ibid.).
Pour mieux comprendre ce qu'impliquent ces scénarios et compte tenu de la volonté des États-Unis de "surpasser" la Chine, nous présentons ci-dessous deux graphiques comparant l'objectif américain avec La montée en puissance de la Chine* en termes de capacité d'énergie nucléaire. En ce qui concerne la Chine, nous utilisons les unités nucléaires en construction, planifiées et proposées, telles que connues (World Nuclear Association, "Nuclear Power in China"(mis à jour le 13 août 2024, incluant les données de l'AIEA/PRIS). Pour les unités planifiées et proposées, sur la base des dernières réalisations connues, nous attribuons des années variables pour le début des constructions, jusqu'en 2039, et comptons ensuite 5 ans jusqu'à la connexion au réseau.
Comparaison des estimations de capacité de production d'énergie nucléaire et des objectifs pour les États-Unis et la Chine à l'horizon 2050
Il est intéressant de noter que l'objectif américain et la capacité chinoise en cours de construction aboutissent à des résultats très similaires d'ici au milieu des années 2040, même si la Chine part d'une capacité nucléaire plus faible. Une course pourrait s'engager entre la Chine et les États-Unis. Toutefois, malgré la volonté des États-Unis de surpasser la Chine, l'objectif fixé est plutôt d'être sur un pied d'égalité avec l'Empire du Milieu.
En gardant à l'esprit que les dates indiquées pour les unités nucléaires chinoises planifiées et proposées sont des hypothèses, si nous examinons l'évolution des positions américaine et chinoise dans le développement de la capacité d'énergie nucléaire et comparons les deux scénarios, dans le premier scénario, les États-Unis restent en avance sur la Chine pendant presque toute la période. L'écart se réduit vers la fin de la période, vers 2043. Dans le second scénario, à partir de 2031, la Chine passe devant les États-Unis et reste en tête jusqu'en 2039, date à laquelle les États-Unis les rattrapent enfin la Chine.
Et s'il y avait un troisième scénario ?
Il y a aussi un scénario non dit, qui se dessine si l'on ne prend en compte que les unités nucléaires en construction, planifiées et proposées et non les objectifs. C'est l'approche que nous avons utilisée dans notre article "L'avenir de la demande d'uranium - La montée en puissance de la Chine“*. Dans ce scénario, aucun nouveau réacteur nucléaire ne serait construit. Il s'agit du scénario le plus pessimiste, dans lequel les États-Unis ne parviendraient pas à susciter suffisamment d'intérêt privé pour déclencher les investissements massifs requis par l'énergie nucléaire.
Dans ce cas, en 2031, la Chine serait en tête de la production d'énergie nucléaire dans le monde. Les États-Unis ne rattraperaient pas leur retard.
Incertitude et défis
L'incertitude des "objectifs par incitation"
Comme l'explique le rapport du DOE, les États-Unis fixent des objectifs, établissent un cadre normatif commun et une base de connaissances commune, puis développent des mesures d'incitation qui devraient ensuite encourager le secteur privé à agir de façon à ce que les objectifs publics soient atteints.
Si l'on compare l'approche américaine, fondée sur des "objectifs par incitation", à la planification dirigée de l'État chinois, voici ce que nous obtenons en termes d'estimations pour la capacité en énergie nucléaire à l'horizon 2050.
Dans le cas américain, nous avons des objectifs officiels et des cibles annuelles. Cependant, jusqu'à présent, la réalité de la capacité nucléaire reste pratiquement inchangée (voir aussi ci-dessous "Une absence de premiers résultats quand le temps est compté"). L'augmentation de la capacité nucléaire observée provient uniquement des objectifs. Le niveau d'incertitude est élevé.
Au contraire, dans le cas chinois, les unités nucléaires étant déjà en construction, il est presque certain qu'en 2030 la Chine aura rattrapé les Etats-Unis ou sera sur le point de le faire.
En outre, l'incertitude est accrue dans le cas des États-Unis, car de nombreux défis devront être relevés.
Un parc de réacteurs nucléaires vieillissant
En septembre 2024, les Etats-Unis disposent de 94 réacteurs nucléaires en fonctionnement. Toutefois, ce parc est ancien : "Plus de 90% du parc nucléaire américain de 2024 a été construit dans les années 1970 et 1980" (DOE, 2024 Pathways to Commercial Liftoff, p.23). La vague de construction de centrales nucléaires et de leur raccordement au réseau s'est terminée en 1990, avec seulement 5 centrales nucléaires construites et raccordées depuis lors (Ibid.).
DÉPARTEMENT DE L'ÉNERGIE DES ÉTATS-UNIS, 2024 Pathways to Commercial Liftoff - Figure 20 : Capacité nucléaire commerciale et nombre de réacteurs mis en service par année
Les scénarios 1 et 2 exigent donc que les licences de tous les réacteurs nucléaires américains soient renouvelées lorsque cela est nécessaire, afin que les réacteurs existants puissent continuer à fonctionner. Dans le cas contraire, l'énergie nucléaire américaine s'effondrerait.
En revanche, le parc nucléaire chinois est plus jeune. Le plus ancien réacteur chinois, Qinshan 1, a vu sa construction débuter en 1985 (WNA, "Nuclear Power in China"13 août 2024). Il a été raccordé au réseau en 1991 (Ibid.). Deux réacteurs ont été construits à la fin des années 1980 et raccordés au début des années 1990, sept ont été mis en service à la fin des années 1990 et raccordés au cours de la première décennie du deuxième millénaire et tous les autres, soit 46, sont postérieurs aux années 2000 (ibid.).
Qui plus est, comme le parc de réacteurs nucléaires américains a vieilli, cela signifie que les types de réacteurs nucléaires en service appartiennent également à des générations plus anciennes.
Les réacteurs nucléaires avancés comprennent les réacteurs de génération III (Gen III), de génération III+ (Gen III+) et de génération IV (Gen IV) (voir, par exemple, WNA, "Advanced Nuclear Power Reactors", avril 2021). Les réacteurs nucléaires avancés sont plus sûrs, avec une empreinte réduite en termes de matériaux - et d'espace - utilisés et de déchets produits, plus efficaces en termes de combustible et de fonctionnement (Ibid.). Ils sont également censés avoir un coût du capital plus faible (Ibid.).
Les réacteurs de Vogtle - Vogtle-3 (1117 MWe) et Vogtle-4 (1117 MWe), les deux derniers réacteurs américains construits, connectés au réseau en novembre 23 et en mars 24, sont des réacteurs de génération III+. Ce sont les seuls de ce type dans le pays et les États-Unis ne possèdent pas de réacteur de Génération III. À titre de comparaison, en Chine, sur 56 réacteurs en fonctionnement (AIEA/PRIS), 14 réacteurs sont de type III et 2 de type III+ (WNA, "Nuclear Power in China", 13 août 2024). De plus, en décembre 2021, la Chine a également connecté au réseau le tout premier petit réacteur modulaire Gen IV.
Par conséquent, en Amérique, la résurrection de réacteurs qui avaient été mis à la retraite prématurément peut contribuer à la croissance de la production d'électricité, mais il y a un prix à payer.
La remise en service des réacteurs ne peut se faire qu'à la marge, lorsque la sécurité est assurée. Compte tenu notamment de l'efficacité et de la sécurité, la réouverture d'anciennes centrales nucléaires ne peut pas remplacer la construction de nouveaux réacteurs nucléaires avancés.
La construction difficile de quelques rares réacteurs avancés et perceptions négatives
La perception américaine de la construction de réacteurs avancés est informée par la construction puis la connexion au réseau des unités 3 et 4 Vogtle**, les deux seuls cas réussis existants (aux Etats-Unis).
Pour ces deux unités, "le budget initial était de ~$14B, tandis que le coût final était d'environ ~$32B" (DOE, 2024 Pathways to Commercial Liftoff, p.47). L'unité 3 de Vogtle devait démarrer en 2016, et l'unité 4 peu après (Nuclear Newswire, "Vogtle-4 startup delayed to Q2", le 5 février 2024). Les deux unités ont commencé respectivement en novembre 2023 et en mars 2024, soit avec un retard de 7 ans.
De plus, les perceptions liées à la construction de réacteurs nucléaires occidentaux avancés ne peuvent ignorer les EPR (initialement European pressurized reactor - Réacteur pressurisé européen, renommé Evolutionary power reactor - Réacteur de puissance évolutif).
L'EPR français Gen III+ de Flamanville (1600 MWe) a été retardé de 12 ans (17 ans au lieu de 54 mois, soit 4,5 ans prévus, la construction a commencé en décembre 2007). Le coût initial était de 3,3 milliards d'euros, mais s'est finalement élevé à 13,3 milliards d'euros (Anthony Raimbault, "EPR de Flamanville : retour sur les nombreux déboires d'un interminable chantier“, France Bleu, 8 mai 2024). L'EPR Olkiluoto-3 en Finlande a été retardé de 13 ans et au budget initial de 3,3 milliards d'euros se sont ajoutés 10 milliards d'euros (Jean-Michel Bezat, "Nucléaire : l'Etat français aide Areva à solder le passif de l'EPR finlandais“, Le Monde, 8 juillet 2021). En revanche, les deux EPR (Taishan 1 et 2) construits en Chine ont également connu des retards, mais il n'a fallu que 8 ans entre le début de la construction et la première connexion au réseau (WNA, "Nuclear Power in China", 13 août 2024).
Pour les EPR, le coût final par MW (8,3 M € par MW) reste inférieur à celui des unités Vogtle (14,3 M US$), mais il est néanmoins supérieur à ce qui avait été initialement budgété.
Ainsi, pour les Américains et plus largement pour les acteurs occidentaux, ceux qui seront également impliqués dans le financement de la renaissance nucléaire américaine, les perceptions de construction de centrales nucléaires Gen III et Gen III+ incluent les risques de longs retards et d'énormes dérives budgétaires.
Parce que très peu de réacteurs ont été construits, même si l'analyse des problèmes a été faite, les solutions proposées n'ont pas été expérimentées. Par conséquent, il n'est pas possible de démontrer que les risques ont été réellement atténués. Par exemple, le DOE 2024 Pathways to Commercial Liftoff étudie en détail les difficultés rencontrées par Vogtle 3 et 4 et, sur la base de cette compréhension, formule des recommandations. Cependant, jusqu'à présent, ces recommandations restent sur le papier.
Les investisseurs et les constructeurs doivent être convaincus que ces stratégies et recommandations sont les bonnes et qu'elles sont suffisantes pour réduire les délais de construction et de déploiement et pour respecter le coût initial.
En outre, comme peu de réacteurs avancés ont été construits, l'écosystème complet qui accompagne le développement d'une activité industrielle florissante, de la main-d'œuvre au sous-traitant, de la fonderie à la myriade d'aptitudes et de compétences impliquées dans la construction de réacteurs nucléaires avancés, n'a pas pu émerger et se développer pleinement (DOE, 2024 Pathways to Commercial Liftoff, p. 55-56). Cela pourrait créer des obstacles et des défis imprévus qui ne feraient qu'accroître l'incertitude et la perception d'une activité à haut risque.
La recherche d'un nouveau modèle de financement
Compte tenu du risque élevé perçu et des investissements considérables nécessaires, le secteur privé américain et international semble jusqu'à présent hésiter.
Cette réticence a été soulignée dans un article du Financial Times relatant notamment les discussions de banquiers, directeurs scientifiques et responsables de l'énergie des grandes entreprises technologiques (Malcolm Moore et Lee Harris, "Is nuclear energy the zero-carbon answer to powering AI?", 3 octobre 2024). Pour les personnes interrogées, les principaux signaux susceptibles de déclencher le lancement de la construction de centrales nucléaires sont désormais passés au vert, à savoir les engagements des gouvernements, les engagements financiers en faveur de la construction de nouvelles centrales nucléaires et la demande d'énergie nucléaire. Pourtant, jusqu'à présent, personne ne veut investir dans cette activité en raison de la perception d'un risque élevé en termes de retard de plusieurs années et de dépassement de budget de plusieurs milliards (Ibid.).
Dans le cadre du paradigme américain orienté vers le secteur privé, les acteurs, y compris l'État américain, vont devoir trouver un nouveau modèle pour financer l'énergie nucléaire et construire de nouveaux réacteurs, si les objectifs doivent être atteints. Les nouvelles approches de type consortium suggérées par le DOE, en sus de l'ensemble des diverses mesures incitatives en faveur de l'énergie nucléaire, y compris les prêts, les programmes ou les crédits d'impôt, ajoutées à des actions plus autoritaires dirigées vers l'étranger telles que les sanctions contre la Russie, pourraient être une voie à suivre ou un élément du nouveau modèle (DOE, 2024 Pathways to Commercial Liftoff, pp.40 et suivantes).
Compte tenu des délais très longs pour tout ce qui concerne l'énergie nucléaire, si cette nouvelle approche n'est pas trouvée, ou n'est pas assez efficace, alors le troisième scénario ou une variante de celui-ci peut encore avoir lieu. Il est évident qu'il est dans l'intérêt des États-Unis et de leurs entreprises de ne pas voir cela se produire. Cependant, le court-termisme et la financiarisation des activités, ainsi que la recherche d'une croissance rapide et de profits, peuvent également être trop puissants pour favoriser les investissements judicieux à long terme, qui sont au cœur du domaine nucléaire (par exemple, Thomas I. Palley, "Financialization: What It Is and Why It Matters“, Levy Economics Institute, Document de travail 525, 2007).
Une absence de premiers résultats quand le temps est compté
Compte tenu des défis à relever, la plupart des annonces faites jusqu'à présent, comme l'accord entre Microsoft et Constellation, concernent principalement l'achat d'énergie, plutôt que la construction de réacteurs nucléaires. De plus, ces annonces concernent d'anciens réacteurs et non de nouveaux réacteurs avancés.
Pourtant, pour que le "décollage commercial" du nucléaire avancé aux États-Unis ait lieu selon le scénario 1, "les premières commandes devraient être passées d'ici à ~2025" (DOE, 2024 Pathways to Commercial Liftoff, p.40).
Cependant, au 30 septembre 2024, de telles commandes n'existent toujours pas, c'est-à-dire qu'il n'y a pas de "contrats signés, pour construire de nouveaux réacteurs nucléaires aux États-Unis" (Ibid.). Seules des manifestations d'intérêt ont été enregistrées (Ibid.). En attendant, selon les décomptes de l'Association nucléaire mondiale, 13 réacteurs sont proposés, pour une capacité de 0,11 GWe (WNA, "World Nuclear Power Reactors & Uranium Requirements", 1er octobre 2024).
L'année 2025 sera décisive.
Une bataille d'idéologies
La capacité des États-Unis à voir émerger un nouveau modèle pour l'énergie nucléaire pourrait avoir un impact considérable au-delà du domaine nucléaire.
En effet, comme nous l'avons vu plus haut, la renaissance de l'énergie nucléaire américaine est également liée à la stratégie de sécurité nationale américaine, laquelle cherche à faire prévaloir l'ordre international américain sur l'ordre sino-russe. Ainsi, si le modèle américain s'avérait incapable de réaliser la renaissance nucléaire américaine, non seulement les États-Unis n'atteindraient pas leurs différents objectifs et ne resteraient pas l'acteur mondial principal pour l'énergie nucléaire, mais le modèle idéologique même qu'ils défendent serait remis en question. De plus, les États-Unis auraient alors à faire face à des conséquences en cascade sur le développement technologique américain à forte consommation d'énergie, par exemple dans le domaine de l'intelligence artificielle, avec des effets sur l'armée, ce qui, à son tour, aurait également un impact négatif sur l'influence américaine dans le monde.
Le défi est collectif et concerne l'ensemble de la société américaine. Comme le monde tend à devenir de nouveau bipolaire, ce défi aura également un impact sur les alliés des États-Unis.
La renaissance du nucléaire aux États-Unis est donc à la fois essentielle et difficile à bien des égards. Elle se heurte à de nombreux obstacles, tels qu'un parc de réacteurs vieillissant et une expérience limitée en matière de construction de centrales nucléaires au cours des dernières décennies. Par ailleurs, l'"approche incitative" américaine en tant que modèle de politique publique adapté à l'énergie nucléaire et à l'ampleur de l'effort envisagé doit encore faire ses preuves.
Pourtant, les besoins et les objectifs américains sont redoutables puisque, selon le DOE, les États-Unis doivent construire et connecter au réseau deux fois plus de capacité nucléaire d'ici à 2050, c'est-à-dire en 25 ans, que ce qu'ils ont réussi à faire entre 1965 et 2024 (sans prendre en compte les arrêts de centrales), c'est-à-dire en près de 60 ans.
La volonté et la créativité ne doivent jamais être sous-estimées, surtout lorsqu'elles sont liées à la sécurité nationale et internationale. Il sera essentiel de suivre de près ce qui se passera dans le secteur de l'énergie nucléaire aux États-Unis au cours des prochaines années, et en particulier au cours des douze prochains mois, car ces derniers seront déterminants.
À ces tâches immenses s'ajoute un autre élément clé, la capacité à alimenter le futur parc de réacteurs. Le prochain article portera sur les besoins en uranium de la renaissance nucléaire américaine.
Notes
*Comparé à l'article "L'avenir de la demande d'uranium - La montée en puissance de la Chine"Nous avons modifié notre façon d'estimer la capacité nucléaire future de la Chine. Nous avons notamment introduit des dates estimées pour le début de la construction des réacteurs et la connexion au réseau pour les réacteurs nucléaires prévus et proposés.
**Les unités 3 et 4 de Vogtle appartiennent à Georgia Power (45,7%), Oglethorpe Power Corporation (30%), Municipal Electric Authority of Georgia (22,7%) et Dalton Utilities (1,6%).
En d'autres termes, le Moyen-Orient est une zone majeure pour la guerre d'IA émergente sur les champs de bataille conventionnels. Il en va de même pour les dimensions cognitives et performatives de la guerre et pour la course à la technologie de l'IA. Cela soulève la question des conséquences de ces nouvelles technologies sur l'évolution de la guerre.
Réciproquement, la question se pose de savoir si la militarisation de l'IA peut devenir un moteur de nouveaux risques d'escalade incontrôlée ?
Israël et la guerre de l'IA
L'IA sur le(s) champ(s) de bataille
L'IA est omniprésente dans les guerres et les batailles qu'Israël mène à Gaza et au Liban, tout en activant ses systèmes de défense aérienne multicouches constitués par le Dôme de fer, la fronde de David et la flèche. En effet, l'offensive israélienne est un mélange de guerre urbaine conventionnelle et de campagne de bombardement intense.
Avec un accent supplémentaire sur les parts de réserves et de ressources des acteurs. Ce puissant outil vous permet de visualiser et d'analyser l'influence géopolitique et l'exposition des entreprises à la géopolitique dans le secteur minier de l'uranium. Le rapport qui l'accompagne comprend 12 cas d'utilisation et leur analyse.
Dans le cas de "Gospel", un algorithme d'apprentissage automatique estime la probabilité de la présence d'un combattant ou d'un responsable du Hamas dans une maison ou un bâtiment à certaines heures de la journée. "Lavande" et "Où est papa" estiment des probabilités concernant l'horaire des déplacements d'un membre du Hamas, au travail ou avec sa famille. Cependant, le niveau d'erreur de ces IA atteint 10% (Connor Echols, ibid).
Ainsi, le processus de ciblage définit le rythme du processus de bombardement. Cette version militaire de la "quatrième révolution industrielle" induit la conversion de nombreux civils en "dommages collatéraux". Le risque est d'autant plus grand qu'ils font partie de la "marge d'erreur" de 10% (Noah Sylvia, "L'utilisation de l'IA par les forces de défense israéliennes à Gaza : un cas d'objectif mal placé”, Royal United Services Institute, 4 juillet 2024 et Yuval Abraham, ibid ).
En d'autres termes, l'IA apparaît comme un "multiplicateur de force" incontestable, car elle confère à Tsahal une double capacité de ciblage précis, en quantités telles que les séries de bombardements ciblés acquièrent une qualité de "destruction massive".
Toutefois, si, dans le cas israélien, l'IA est un "multiplicateur de force" conventionnel, il semble qu'une technologie militaire très avancée puisse encore être atténuée. Les formes anciennes et conventionnelles de préparation du champ de bataille, telles que les tunnels et l'utilisation du paysage urbain à des fins de combat, sont encore très efficaces (Carlo J.V Caro, " Analyse de l'histoire de la guerre urbaine et des défis qu'elle pose à Gaza "Centre Stimson, 17 octobre, 2023, John Keegan A Histoire de la guerre1993, Edward Luttwak, La stratégie, la logique de la guerre et de la paixHarvard University Press, 2002).
Les nouvelles technologies et le choc des anciennes
C'est pourquoi, après 11 mois de guerre de haute intensité, la milice du Hamas conserve une capacité militaire à Gaza : ses combattants ont utilisé l'immense labyrinthe de tunnels souterrains comme champ de bataille perturbateur. Ces structures étroites obligent les unités israéliennes à perdre leur cohésion et leur puissance de feu.
Limites de la croissance de la domination militaire de l'IA
Il se trouve que ces bombardements sont aussi un moteur de la "logique paradoxale de la stratégie", qui, par exemple, a la capacité de transformer la course vers la victoire en échec (Edward Luttwak, La stratégie, la logique de la guerre et de la paixHarvard University Press, 2002). En effet, la destruction massive et pointilliste du paysage urbain de Gaza transforme la ville en un labyrinthe infranchissable (Jean-Michel Valantin, "La guerre à Gaza et le pivot de la Chine vers le Moyen-Orient”, The Red Team Analysis Society, 22 novembre 2023) .
Il apparaît donc que le rythme et l'ampleur des bombardements générés par l'IA ont des conséquences militaires inattendues. En effet, comme on peut le constater sur chaque théâtre d'opérations urbain, ils renforcent le niveau de difficulté inhérent à la pénétration militaire d'un paysage urbain ( David Kilcullen, Out of the Mountains, La nouvelle ère de la guérilla urbaineHurst and Company, 2015).
Ainsi, le paysage urbain détruit devient un moteur, parmi d'autres, de la prolongation de la guerre. Ce facteur temps joue en faveur du Hamas, notamment grâce à la stratégie de guerre performative et cognitive du groupe militant islamique, basée sur l'IA.
Guerre de l'IA et diffusion des technostratégies de l'IA (Hamas)
Si l'IA permet à l'armée israélienne de bénéficier d'un multiplicateur de force sur le champ de bataille physique, l'IA générative ouvre le cyberespace à la guerre performative et cognitive.
Il se trouve que les bombardements à Gaza choquent et mobilisent également les opinions arabes ainsi que de nombreuses personnes sidérées par les conditions de vie déplorables de la population civile de Gaza. Dans le cas spécifique de la Palestine, ces émotions collectives se mêlent au douloureux problème de la question palestinienne, toujours "non résolue" après près de 75 ans de conflit (Avi Shlaim, Le mur de fer, Israël et le monde arabe, Penguin Books, 2014).
La mobilisation en tant que ciblage du cerveau
Ces flux vidéo alimentent des réactions collectives, telles que les manifestations pro-palestiniennes massives à travers l'Europe et le Moyen-Orient. Toutes ces réactions interagissent avec les vidéos du Hamas et élargissent sa portée et son échelle d'hyper-objet. Ainsi, tout au long des années 2023 et 2024, plus les bombardements et les attaques israéliennes ont fait de victimes, plus ils ont renforcé les manifestations anti-israéliennes ("Manifestations mondiales de soutien aux Palestiniens et rassemblements en faveur des otages pris au piège à Gaza”, Reuters, 22 octobre 2023).
Cette stratégie est ensuite prolongée par le flux d'images, de commentaires et d'interprétations de ces flux vidéo en ligne à l'échelle mondiale. En effet, ces flux vidéo s'hybrident avec le contenu explosif des mémoires collectives politiques et affectives de l'histoire palestinienne "contre" l'histoire israélienne et juive.
La stratégie de guerre de l'information du Hamas déclenche un énorme "conflit d'interprétation" à forte charge émotionnelle pour ces flux vidéo, qui infuse et immerge, par une dialectique constante, les différents niveaux des processus décisionnels politiques et militaires (L'homme, l'État et la guerre : une analyse théorique par Kenneth N. Waltz, New York, Columbia University : 1959).
Ainsi, en soi, cette efficacité performative/politique infuse les opinions publiques du monde entier avec les images de la guerre de Gaza. Ces images déclenchent des émotions très douloureuses dans la population.
Cette stratégie s'apparente à une stratégie de guerre cognitive. En effet, la diffusion mondiale de ces vidéos sur les médias sociaux les transforme en munitions cognitives et émotionnelles. De plus, grâce à l'utilisation de smartphones individuels, ces munitions cognitives ont un impact sur des millions de cerveaux et de psychismes individuels (Annamaria Sabû, Gabrielas Anca, "Utilisation d'outils d'intelligence artificielle pour obtenir l'avantage de la guerre cognitive”, Le Journal Horizon Défenseoctobre 2023, 2023).
Ainsi, la logique même des réseaux sociaux devient un " multiplicateur de force cognitive " qui fait du Hamas une " grande puissance de guerre performative et cognitive ". Avec de tels outils, le Hamas mène désormais une guerre cognitive contre Israël. Cette stratégie est une nouvelle façon de mener une " guerre politique " grâce à l'influence que les outils numériques et d'IA confèrent à leurs utilisateurs.
Technologie, violence et guerre
Les conséquences de l'intégration très rapide de ces nouvelles technologies dans la gestion de la guerre doivent être comprises très rapidement. En effet, depuis les années 19th siècle, le lien entre la science, l'industrie, l'armée et la guerre conduit à des transformations à grande échelle des niveaux et de l'échelle de la violence et de l'intensité de la guerre.
Ce décalage est inhérent aux interactions imprévues entre les armées de masse et les capacités industrielles de destruction. Cette logique a été amplifiée et poussée à l'extrême pendant la Seconde Guerre mondiale, aboutissant à l'utilisation des toutes premières bombes nucléaires sur Hiroshima et Nagasaki (Niall Ferguson, La pitié de la guerre, expliquer la Première Guerre mondialeBasic Books, 2000 et La guerre du monde, l'âge de la haine de l'histoireAllen Lane, 2006).
Ces exemples révèlent la manière dont les nouvelles technologies peuvent injecter de nouveaux niveaux de violence dans la guerre. Ainsi, elles déclenchent des taux d'escalade accélérés, tout en infligeant des niveaux très élevés de dommages et de destruction massive.
Aujourd'hui, les utilisations militaires de l'IA semblent obéir à la même logique. Cette logique se manifeste à travers le conflit croissant entre Israël, la milice libanaise Hezbollah et l'Iran.
IA et escalade : Hezbollah
Alors que la guerre de Gaza se prolongeait de 2023 à 2024, la milice libanaise du Hezbollah a commencé à passer des missiles et des roquettes aux drones dans ses attaques contre Israël.
Le Hezbollah et la course aux armements dans le domaine de l'IA
Depuis juin 2024, le Hezbollah a lancé des centaines d'attaques de drones sur le territoire israélien. Le Hezbollah utilise l'Ababil-B comme munition d'attente. Il est capable de changer de trajectoire, ce qui rend très difficile l'interception par le système israélien de défense aérienne multicouche du Dôme de fer et de la fronde de David (Ari Cicurel, Yoni Tobin, "La nouvelle menace que les drones du Hezbollah font peser sur Israël”, L'Institut juif pour la sécurité nationale de l'Amérique / JINSA, 2 juillet 2024, Bassem Mroue, "La menace qu'Israël n'avait pas prévue : La puissance des drones du Hezbollah”, AP,9 août 2024).
Le Hezbollah utilise également des drones Shaheed fabriqués en Iran. Ceux-ci sont équipés d'un GPS et de capacités de manœuvre. Ils embarquent des missiles et les lancent alors qu'ils survolent déjà Israël. Les forces aériennes et les systèmes de défense aérienne israéliens doivent donc perturber à la fois les drones et les missiles (Cicurel et Tobin, ibid).
Ce doublement de la capacité du Hezbollah à pénétrer la protection aérienne israélienne par l'association de drones et de missiles conduit à un plus grand nombre de frappes. Ces nouvelles armes indiquent également que la milice chiite entre dans l'ère des technologies de guerre IA. Elle s'engage ainsi dans une course aux armements avec Israël.
Elle mobilise également le système israélien de défense aérienne pilotée par IA, ainsi que des avions de chasse et la flotte d'hélicoptères de combat. Cette situation induit des coûts massifs. Par exemple, dans la nuit du 13 au 14 avril 2024, l'Iran, État protecteur du Hezbollah, a lancé une frappe titanesque de 300 missiles et drones contre l'État hébreu.
Pendant ce temps, les contre-attaques israéliennes ont coûté plus d'un milliard de dollars à Jérusalem.
En d'autres termes, une utilisation complète et répétitive des systèmes de défense aérienne est un moyen de nuire financièrement au système israélien technologiquement dominant. Il se trouve que les Houthis développent une stratégie analogue en mer Rouge lorsqu'ils attaquent les marines américaine, britannique, française et israélienne (Jean-Michel Valantin, "Apocalypse dans la mer Rouge - Les guerres de l'Anthropocène 9”, The Red Team Analysis Society20 février 2024).
Réseaux de téléavertisseurs, essaims de bombes
Face à cette nouvelle menace technostratégique du Hezbollah, l'armée israélienne fait preuve d'escalade dans un autre domaine. Cela se traduit par le ciblage ultra-précis de la structure de commandement du Hezbollah. Cela conduit à une série de frappes ciblées impressionnantes. Les plus notables sont les détonations simultanées des 2100 pagers des commandants de la milice, mutilant ou tuant leurs détenteurs (Jonathan Saul, Steven Scheer et Ari Rabinovitch, “L'attaque des pagers du Hezbollah met en lumière l'unité 8200 chargée de la cyberguerre”, Reuters20 septembre 2024).
Puis, le 27 septembre 24, l'armée de l'air israélienne a lancé plusieurs bombes "bunker buster" sur le Liban. Ces armes étaient pilotées par des dispositifs JDAM / "smart bomb". L'attaque a tué Hassan Nasrallah, le chef politique du Hezbollah, dans son quartier général souterrain de Beyrouth (Emmanuel Fabian, "Israël confirme l'utilisation de bombes à fragmentation dans l'attaque contre Nasrallah”, The Times of Israel29 septembre 2024).
Le système JDAM ("Joint direct attack munition") est un système de guidage qui combine le guidage inertiel et le système de positionnement global et qui est compatible avec de multiples systèmes de bombardement ("Joint direct attack munition").Munitions d'attaque directe interarmées”, Militaire.com). Ce système transforme la bombe en un système d'arme inertiel autonome. Elle peut corriger sa propre trajectoire avec une précision de 5 mètres.
La dernière génération de systèmes JDAM intègre un renforcement de l'IA. En 2023, les expérimentations de cette évolution innovante des JDAM visaient à faire fonctionner les bombes en essaim, surnommé "la Horde d'Or" (Joseph Trevithic, "Le JDAM à réaction vise à transformer les bombes en missiles de croisière”, La zone de guerre24 octobre 2023).
Missiles hypersoniques dans le ciel
Le 30 septembre, en représailles à cette frappe, l'Iran, État protecteur du Hezbollah libanais, a lancé une salve de 180 missiles contre Israël. Il s'agit du deuxième tir de missile contre Israël depuis avril 2024.
En effet, cette frappe iranienne soulève une question stratégique : si la République islamique parvient à réaliser son programme nucléaire, il y a des raisons de penser que l'hybridation des bombes nucléaires et des missiles hypersoniques n'est pas loin. Qu'adviendra-t-il alors de l'équilibre des forces régionales et internationales ? Cette course technologique et stratégique pourrait donc devenir, si ce n'est déjà le cas, un moteur de l'escalade stratégique au Moyen-Orient.
Qui dominera les technologies dominantes ?
En d'autres termes, la militarisation de l'IA confère un avantage relatif à l'armée israélienne. Toutefois, cette vague technologique et militaire se propage rapidement au Moyen-Orient. Israël est un leader mondial en termes de développement de l'IA et d'armement innovant. Cependant, l'extension de la guerre et des théâtres d'opérations dans le domaine de l'IA entraîne des changements dans la guerre. Parmi ceux-ci, l'émergence de la guerre cognitive et de nouvelles générations d'armes offensives a un impact considérable.
Cette nouvelle vague technologique entraîne le développement de nouvelles formes de stratégies jouant alternativement ou simultanément dans différents domaines. La vague d'IA militaire commence à avoir un effet "multiplicateur de force" conventionnel, performatif et cognitif dans une région déjà saturée de tensions et de conflits stratégiques.
Il reste à voir comment cette évolution technologique/stratégique va influer sur les conflits naissants et si les gouvernements seront en mesure de contenir les nouvelles forces qu'ils ont déchaînées dans les anciens conflits.
Ou pas.
Dans ce cas, il faudra évaluer l'escalade technologique au Moyen-Orient.
Le 28 août 2023, sur l'île de Guam, Kathleen Hicks, secrétaire adjointe à la défense, a prononcé un discours devant un parterre de militaires et de journalistes sur la nécessité pour les États-Unis de produire des drones en masse afin de surpasser l'Armée populaire de libération de la Chine (Deputy Secretary Kathleen Hicks Keynote Adress : "L'urgence d'innover”, Département de la défense des États-Unis, 28 août 2023).
Ce centre aura pour mission de protéger l'OTAN et les pays de l'OTAN contre les cyberattaques, notamment russes et chinoises. Il convient de noter que, pendant le sommet de l'OTAN, les armées biélorusse et chinoise effectuaient des manœuvres conjointes en Biélorussie, près de la frontière polonaise ("La Chine et le Belarus entament des exercices militaires conjoints près de la frontière polonaise”, Reuters, Le 9 juillet 2024.
Du 9 au 11 juillet 2024, le sommet des 75 ans de l'OTAN s'est tenu à Washington D.C. Parmi les diverses et importantes conclusions de ce rassemblement international, politique et militaire de haut niveau, il a été annoncé que l'organisation créait un centre de cyberdéfense (Brandi Vincent, "L'OTAN cherche à faire face à la pression croissante de la "guerre hybride””, DefenseScoop16 juillet 2024).
Pendant ce temps, les entreprises chinoises vendent des drones dans le monde entier, en particulier à des alliés ambigus ou à des adversaires des États-Unis. Parmi eux, le Nigeria, les forces du général Haftar en Libye, l'Arabie Saoudite, la Serbie... (Guy Martin, "Italy intercepts Chinese UAVs being smuggled to Libya", Defence Web, 4 juillet, 2024 et Jean-Michel Valantin, Jean-Michel Valantin, "La Chine, l'Arabie saoudite et l'essor de l'IA arabe”, The Red Team Analysis SocietyLe 31 janvier 2023 et "Chine, Serbie, IA et prise en tenaille de l'Europe”, The Red Team Analysis Society2 avril 2023).
Il se trouve que le domaine de l'intelligence artificielle (IA) absorbe l'ensemble du domaine des drones et de la robotique. Ainsi, les quelques exemples américains et chinois que nous venons de citer s'inscrivent dans la dynamique de militarisation de l'IA. Ce sont des caractéristiques communes aux deux grandes puissances.
Réciproquement, il semble que les tensions croissantes entre les États-Unis et la Chine soient l'un des moteurs de la militarisation de l'IA / de l'intelligentisation de l'armée.
La question se pose donc de savoir si le renforcement constant de cette tendance technologique et stratégique ne conduit pas les États-Unis et la Chine à une confrontation directe.
Nous devons également nous demander si et comment la militarisation de l'IA pourrait influencer, ou influencera, la confrontation potentiellement à venir.
Terrain d'entente : intelligentisation de l'armée, préparation à la guerre
Pour la défense d'un "bon" Skynet
Depuis 2017, le Pentagone a militarisé ce qu'Hélène Lavoix définit comme la "puissance de l'IA" ("L'intelligence artificielle au service de la géopolitique - Présentation de l'IA”, The Red Team Analysis Society(27 novembre 2017). Cette dynamique suit deux voies. La première est l'intégration des capacités d'IA aux systèmes d'armes, aux systèmes de commandement et de contrôle ainsi qu'à la boucle "observation / orientation / décision / action" ("boucle OODA").
Des augmentations massives du budget militaire soutiennent cet effort. Par exemple, le budget du département de la défense était de 771 milliards de dollars en 2023, et de 842 milliards de dollars en 2024. Le ministère de la défense consacre la majeure partie de cette augmentation vertigineuse à l'intégration de technologies innovantes, principalement l'IA, tout en faisant face aux coûts du soutien à l'Ukraine contre la Russie. Pendant ce temps, la guerre en Ukraine devient un gigantesque laboratoire d'expérimentation des applications militaires de l'IA (Michael Klare, "Le Pentagone se prépare aux guerres du milieu du siècle en encourageant une course aux armements sans fin”, Tomdispatch16 avril 2023).
L'avènement de Replicator
C'est dans le cadre de ce contact stratégique et industriel que, le 28 août 2023, Kathleen Hick, secrétaire adjointe à la défense, a annoncé le lancement du projet "replicator". Ce projet vise à compenser l'avantage stratégique de la "masse" militaire chinoise (Deputy Secretary Kathleen Hicks Keynote Adress : "L'urgence d'innover"" Département de la défense des États-Unis, 28 août 2023).
Pour atteindre cet objectif, le projet du secrétaire adjoint est de mobiliser les capacités de production américaines, afin de produire une "masse" de drones militaires qui seront supérieurs à l'ensemble de l'armée chinoise. Il est important de noter que le secrétaire adjoint s'exprimait sur l'île de Guam, qui est une base importante de la marine américaine dans le Pacifique. La géographie de la déclaration du secrétaire adjoint à la défense est donc ancrée dans une infrastructure militaire qui serait, ou sera, en première ligne des opérations navales contre la Chine.
L'expérience ukrainienne
Depuis mai 2024, la start-up ukrainienne Swarmer développe des essaims de combat autonomes. Dès leur production, les militaires ukrainiens les projettent sur le champ de bataille. Mais ces drones pilotés par l'IA de nouvelle génération ne sont aussi "que" la nouvelle fournée de robots envoyée dans le chaudron ukrainien (Max Hunder, "L'Ukraine s'empresse de créer des drones de guerre dotés d'IA”, Reuters, 18 juillet 2024 et Jean-Michel Valantin, "L'IA en guerre (1) - Ukraine”, The Red Team Analysis Society3 avril 2024).
Compte tenu de l'importance de l'armée américaine et de la présence des GAFAM / "Google /Apple / Facebook /Amazon / Microsoft" en Ukraine, on peut supposer que l'armée et les industries ukrainiennes et américaines partagent largement le retour d'expérience de cette "nouvelle façon de faire la guerre" (Vera Bergengruen, ".Comment les géants de la tech ont contribué à transformer l'Ukraine en un gigantesque laboratoire de guerre de l'IA”, Time Magazine8 février 2024).
Enfin, par différents canaux, le DoD développe une relation dense avec les géants de l'IA de la Silicon Valley. Comme nous l'avons vu dans AI-at War (1) - Ukraine, l'armée américaine, notamment par le biais de l'agence nationale de renseignement géospatial, travaille déjà avec Oracle, Palantir et Amazon pour mettre en œuvre le projet Maven (Courtney Albon, "L'agence de renseignement géospatial progresse dans le cadre du projet Maven AI”, C4ISR, 22 mai 2023, Saleha Mohsin,"Au cœur du projet Maven, le projet d'IA de l'armée américaine”, Bloomberg,29 février 2024).
Ce dernier vise à utiliser les capacités d'imagerie de la flotte de drones afin d'alimenter une cartographie militaire globale électronique et interactive de la terre. Dans le même temps, Open AI collabore avec le DoD afin de développer une version de Chat GPT réservée aux militaires. Ce projet aidera l'armée à trier la masse gigantesque et en perpétuelle croissance de données et d'informations que le DoD collecte grâce à son réseau mondial de capteurs terrestres, aériens, spatiaux et marins (Jon Harper, "Microsoft déploie le grand modèle linguistique GPT-4 pour le Pentagone dans un nuage top secret”, DefenseScoop, 7 mai 2024) .
Parallèlement à la militarisation de l'IA par les États-Unis et pour y faire face, l'Armée populaire de libération de la Chine procède à une "intelligentisation" à grande échelle. Comme aux États-Unis, les différentes branches armées de l'APL intègrent la puissance de l'IA. Ce processus concerne l'ensemble de l'organisation de l'APL (Nigel Inkster, Le grand découplage : La Chine, l'Amérique et la lutte pour la suprématie technologiqueHurst, 2021). Alors que l'intelligentisation de la boucle OODA chinoise est en cours depuis 2018, d'autres programmes mettent en œuvre l'IA pour piloter des systèmes d'armes stratégiques comme les missiles hyper soniques (Jean-Michel Valantin, "Militarisation de l'intelligence artificielle - Chine (2)”, The Red Team Analysis Society, 22 mai 2018 et Christopher Mc Fadden, " China uses cheap AI chip to control hypersonic weapons, boosting range ", Interesting Engineering, 17 avril, 2024).
Vers un Skynet chinois ?
Il se trouve que l'armée chinoise développe également sa propre architecture d'IA qui devrait intégrer l'ensemble de ses différents services. Cette guerre de précision multi-domaine ("MDPW") pourrait apparaître comme une construction miroir du JADC2 américain. Toutefois, une composante offensive fondamentale est au cœur de ce concept d'intelligentisation chinois. En effet, la MDPW vise à rompre les flux d'informations qui relient les différentes branches armées américaines à travers l'architecture JADC2 (Kris Osborne, "Le nouveau concept opérationnel de "guerre de précision multi-domaine" de la Chine”, RealClear Defense, 26 octobre 2023).
Les processus de militarisation de l'IA aux États-Unis et en Chine ne sont rien d'autre qu'une nouvelle et profonde révolution militaire. Ces nouveaux modes et moyens de combat et de gestion de la guerre nécessitent un entraînement intense et constant afin de parvenir à une intégration correcte des architectures de déploiement et de combat de l'IA. Cependant, si les militaires américains et chinois partagent cet objectif, ils doivent faire face à des situations très différentes.
IA ou révolution culturelle (américaine) ?
Pour l'armée américaine, le principal défi est la mise en œuvre de l'architecture d'IA par chacune des branches armées. Les capacités d'IA de chaque service doivent être pleinement intégrées à l'architecture globale JADC2 du ministère de la défense. Ainsi, chaque branche armée, et chacun de ses éléments, deviendrait un élément d'une armée commune. Cela pourrait transformer le gigantesque appareil militaire américain en un gigantesque système d'armement modulaire entièrement coordonné (Michael Klare, "IA contre IA, et l'extinction de l'homme comme dommage collatéral”, Tomdispatch11 juillet 2023).
La complexité technique de cette entreprise est renforcée par l'histoire même de l'armée américaine. En effet, ses quatre composantes, l'U.S. Army, l'U.S. Navy, l'U.S. Air Force et l'U.S. Space Force (2019), ont évolué de manière largement autonome. Leur coordination a toujours été un problème majeur pour le commandement et le contrôle national américain (Alfred W. McCoy, Dans l'ombre du siècle américain, l'ascension et le déclin de la puissance mondiale des États-UnisHaymarket Books, 2017).
La révolution ne suffit pas
La révolution dans les affaires militaires des années 1990 a été un vecteur important de l'interarmisation. Elle est le résultat de l'intégration commune de la puissance spatiale et des technologies de l'information. Cependant, les quatre branches militaires restent des royaumes largement autonomes (Alfred W. McCoy, ibid).
Difficulté supplémentaire, le déploiement de systèmes d'IA constitue un choc culturel profond. Par exemple, dans l'armée de l'air américaine, des simulations de combats aériens opposant des pilotes IA et des pilotes humains ont eu lieu en 2021. Après deux douzaines de combats fictifs, l'IA avait atteint une nette domination au combat ((Kenneth Payne, Moi, Warbot, l'aube d'un conflit artificiellement intelligentLondres, Hurst, 2021 et Stephen Losey, " US Air Force stages dog-fights with AI-flown fighter jets ", Nouvelles de la Défense, 19 avril 2024).
Puis, en 2023, l'entraînement s'est déroulé à l'école de pilotage "Top Gun", opposant des pilotes humains à des avions pilotés par l'IA. Le fait que l'armée de l'air américaine n'ait pas divulgué les résultats entraîne plusieurs hypothèses. L'une d'entre elles est que les pilotes IA ont été plus performants que les pilotes humains. L'armée de l'air américaine est profondément centrée sur la communauté des pilotes (Losey, ibid). Ces résultats pourraient donc déclencher une profonde révolution technologique et sociale.
Ces réalisations américaines s'inscrivent dans le vaste arc de l'expérience militaire américaine en matière d'IA et de drones. Il se trouve que le capital d'expérience de guerre de l'armée américaine ne cesse de croître. C'est la conséquence de ses multiples engagements sur de nombreux théâtres d'opérations : entre autres, en Afghanistan, en Irak, en Syrie, en Jordanie, au Yémen, en Colombie, dans la région du Sahel... (Roberto J. Gonzalez, La guerre virtuelle, la quête de l'automatisation des conflits, de la militarisation des données et de la prédiction de l'avenirOakland, University of California Press, 2022).
La course de l'APL
Du côté chinois, l'armée populaire de libération doit relever son propre double défi. Le premier défi est celui de la modernisation par la triple dynamique mécanisation/informatisation/intelligentisation. Ce processus a débuté au début des années 2010 et nécessite une mobilisation politique, scientifique, technologique et industrielle massive. Afin de garantir sa durabilité, cette dynamique de modernisation est ancrée dans la politique de fusion civilo-militaire (Nigel Inkster, ibid).
La Commission militaire centrale du Parti communiste chinois met en œuvre cette politique. Celle-ci passe par les relations militaro-civiles établies entre l'Armée populaire de libération (APL) et les laboratoires civils de recherche-développement et les entreprises industrielles (Elsa B. Kania in "La trajectoire de l'APL de la guerre informatisée à la guerre "intelligentifiée”, Le pont8 juin 2017).
Cette militarisation de l'IA nous amène à nous interroger sur les conséquences de ce processus. En effet, cette dynamique touche les niveaux tactique et opérationnel. Mais elle l'est aussi sur le plan stratégique, c'est-à-dire au niveau où se croisent les intérêts politiques, économiques et stratégiques. C'est pourquoi la Commission militaire centrale du PCC se dote d'IA, afin de créer une boucle d'information avec les réseaux d'IA de l'Armée populaire de libération (Nigel Inkster, ibid).
Des bottes sur le terrain ou pas de bottes sur le terrain
L'autre défi auquel se heurte l'intelligentisation de l'APL est le manque d'expérience de la guerre. L'armée américaine a été très active depuis 1945. Il y a eu des projections massives de forces pour la guerre de Corée (1950-1952), puis pour la guerre du Viêt Nam (1963-1975). Viennent ensuite la guerre du Golfe (1990-1991), la guerre d'Afghanistan (2001-2021) et la guerre d'Irak (2003-2010). Ces dernières s'inscrivent dans le cadre de la "Guerre mondiale contre le terrorisme (2001-2021)". Les États-Unis ont également été déployés dans de nombreuses "petites guerres dans des endroits éloignés" en Amérique latine, en Asie, au Moyen-Orient et en Afrique..... (Michael Burleigh, Small wars, Faraway places : global insurrection and the making of the Modern World, 1945-1965 (en anglais)et Alfred W. Mc Coy, ibid).
Il se trouve que l'APL chinoise n'a pas accumulé un tel capital d'expérience de guerre. Ses deux derniers grands engagements militaires ont été la guerre de Corée et la triste affaire de la guerre sino-vietnamienne de 1979 (David Kilcullen, Les dragons et les serpents, comment les autres ont appris à combattre l'OccidentHurst, 2020).
Afin de compenser ce désavantage en matière d'entraînement, l'APL projette des unités de drones sur des théâtres d'opérations actifs. Par exemple, en Libye, des unités de drones chinoises soutiennent la coalition rassemblée par le général Haftar (Jon Mitchell & Hélène Lavoix, " La série sur la Libye », Le Red Team Analysis Society). Ils augmentent ainsi la puissance de feu (IA) de la coalition et infligent des pertes significatives à la coalition islamiste.
La Turquie soutient cette dernière par la projection de mercenaires de Daesh ainsi que d'unités de drones turcs Bayraktar (Alex Gatopoulos, ""Largest drone war in the world" : how air power saved Tripoli", Al Jazeera, 28 mai 2020, Dale Aruf, " China's tech outreach in the Middle East and North Africa ", Le diplomate, 17 novembre 2022 et " Italia seizes chinese-made military drones destined for Libya ", Reuters2 juillet 2024). (Il se trouve que l'Ukraine achète les mêmes drones turcs et les utilise contre les forces russes (Agnes Helou, "Alors que les drones turcs font la une des journaux, qu'est-il advenu du Bayraktar TB2 ??, Rupture de la défense6 octobre 2023 ).
Le grand déluge (de bourdons)
Il se trouve que la Chine vend des drones, notamment des séries CASC "Rainbow" et Wing Loong, dans tout le Moyen-Orient et le golfe Persique. C'est le cas, par exemple, en Irak, au Yémen, aux Émirats arabes unis, en Arabie saoudite, en Égypte, au Nigeria (Dale Aruf, ibi et Kris Osborn, ibid). C'est également le cas en Serbie. Ainsi, lorsque ces drones sont utilisés en situation de combat, leurs performances renseignent les autorités politiques et militaires chinoises sur leur utilité tactique et stratégique (Jean-Michel Valantin, "La Chine, la Serbie, l'IA et la tenaille de l'Europe”, The Red Team Analysis Society2 avril 2023).
Il convient également de souligner que les drones chinois sont en grande partie vendus à des adversaires des États-Unis. Réciproquement, les interventions actuelles des États-Unis au Moyen-Orient visent des alliés et des partisans de la Chine. En d'autres termes, il semble que l'intelligentisation rapide des armées américaines et chinoises soit motivée par les tensions croissantes entre les deux grandes puissances.
En effet, il semble que l'IA soit militarisée selon les mêmes principes que les anciennes révolutions scientifiques et technologiques. C'est vrai pour l'arc, la selle avec étriers, la construction de murs, la roue, la navigation à voile, la fonte, la poudre noire. Après la révolution industrielle, ce fut aussi le cas, entre autres, de la machine à vapeur et de la chimie (John Keegan A Histoire de la guerre, 1993).
Au cours du XXe siècle, on a assisté à une militarisation massive des moteurs à combustion interne, de l'électricité, des communications électroniques, de l'aviation, de l'énergie nucléaire, des ordinateurs et des voyages dans l'espace. Cette tendance est particulièrement vraie pour les premiers centres de développement de ces technologies, à partir desquels elles se sont répandues. Régulièrement, les autorités scientifiques et militaires travaillent ensemble à la militarisation des nouvelles technologies. En effet, elles apparaissent comme un haut lieu technologique et stratégique (Ian Morris, La guerre, à quoi ça sert ? Conflits et progrès de la civilisation, des primates aux robotsFarrar, Strauss et Giroux, 2014).
Cet avantage, qu'il soit tactique ou stratégique, déclenche la "logique paradoxale de la stratégie" (Edward Luttwak, La stratégie, la logique de la guerre et de la paixHarvard University Press, 2002). Il se trouve que les adversaires de la puissance technologique dominante imitent cet avantage. Ainsi, la diffusion de la vague technologique et son acquisition par les concurrents les transforment en concurrents potentiels.
Ainsi, l'avantage technico-militaire tend à s'affaiblir du fait même de son développement. Toutefois, cette diffusion concurrentielle est également le moteur de l'escalade technologique et militaire. En effet, chaque concurrent tente de dominer par l'utilisation militaire, ou la menace d'utilisation, de la technologie nouvellement militarisée. Dans le contexte de la concurrence croissante entre les États-Unis et la Chine, c'est cette même logique stratégique qui est le moteur de la militarisation de l'IA dans les deux grandes puissances.
Aujourd'hui, cette logique d'escalade stratégique est à l'œuvre à travers le processus de militarisation de l'IA par les Etats-Unis et la Chine. Il reste maintenant à voir si le mélange de la puissance de l'IA et des rivalités sino-américaines émerge dans d'autres domaines stratégiques comme, par exemple, l'agriculture ?
Le Red Team Analysis Society utilise des cookies pour s'assurer que vous bénéficiez d'une expérience optimale sur son site web. Cela inclut des cookies provenant de sites web de médias sociaux tiers si vous visitez une page qui contient du contenu intégré provenant de médias sociaux. Ces cookies tiers peuvent suivre votre utilisation du site web Red Team Analysis Society.
Si vous cliquez sur "Accepter", vous acceptez notre politique, nous supposerons que vous êtes d'accord pour recevoir tous les cookies sur le site web Red Team Analysis Society et cela clôturera cet avis. Accepter toutGDPR et politique en matière de cookies
Politique en matière de confidentialité et de cookies
Vue d'ensemble de la protection de la vie privée
Ce site web utilise des cookies pour améliorer votre expérience lorsque vous naviguez sur le site. Parmi ces cookies, ceux qui sont considérés comme nécessaires sont stockés sur votre navigateur, car ils sont essentiels au fonctionnement des fonctionnalités de base du site web. Nous utilisons également des cookies de tiers qui nous aident à analyser et à comprendre la manière dont vous utilisez ce site web. Ces cookies ne seront stockés dans votre navigateur qu'avec votre consentement. Vous avez également la possibilité de refuser ces cookies. Cependant, la désactivation de certains de ces cookies peut affecter votre expérience de navigation.
Les cookies nécessaires sont absolument indispensables au bon fonctionnement du site web. Cette catégorie ne comprend que les cookies qui garantissent les fonctionnalités de base et les caractéristiques de sécurité du site web. Ces cookies ne stockent aucune information personnelle.
Les cookies fonctionnels permettent de réaliser certaines fonctionnalités telles que le partage du contenu du site web sur des plateformes de médias sociaux, la collecte de commentaires et d'autres fonctions de tiers.
Les cookies de performance sont utilisés pour comprendre et analyser les principaux indices de performance du site web, ce qui permet d'offrir une meilleure expérience utilisateur aux visiteurs.
Les cookies analytiques sont utilisés pour comprendre comment les visiteurs interagissent avec le site web. Ces cookies fournissent des informations sur le nombre de visiteurs, le taux de rebond, la source du trafic, etc.
Les cookies publicitaires sont utilisés pour fournir aux visiteurs des publicités et des campagnes de marketing pertinentes. Ces cookies suivent les visiteurs à travers les sites web et collectent des informations pour fournir des publicités personnalisées.